- Công văn 5028 QNG NVDTPC Tổng hợp chính sách thuế mới có hiệu lực từ 01/7/2026?
- Danh sách tổng hợp Công văn hướng dẫn chính sách thuế - kế toán nổi bật trong tháng 06/2026?
- Lưu ý quan trọng trong việc tuân thủ pháp luật kế toán, thuế và phòng ngừa hành vi lập hai hệ thống sổ kế toán tài chính trở lên theo Công văn 2335?
Công văn 5028 QNG NVDTPC Tổng hợp chính sách thuế mới có hiệu lực từ 01/7/2026?
CHI TIẾT: Dịp nghỉ 09 ngày của người lao động cả nước vào Lễ Quốc khánh 2026 và Ngày Văn hóa Việt Nam 2026
Ngày 06/07/2026, Thuế Tỉnh Quãng Ngãi đã có Công văn 5028/QNG-NVDTPC năm 2026 Tải về Tổng hợp chính sách thuế mới có hiệu lực từ 01/7/2026 cụ thể như sau:
Từ ngày 01/07/2026, một số chính sách thuế chính thức có hiệu lực. Thuế tỉnh Quảng Ngãi giới thiệu chính sách thuế quy định về Luật Quân lý thuế, Luật Thuế thu nhập cá nhân, các quy định về hóa đơn điện tử, chứng từ điện tử và các Nghị định, Thông tư hướng dẫn có hiệu lực cụ thể như sau:
- Luật Quản lý thuế 2025 ngày 10/12/2025, có hiệu lực thi hành từ ngày 1/7/2026.
- Luật Thuế thu nhập cá nhân 2025 ngày 10/12/2025, có hiệu lực thi hành từ ngày 1/7/2026.
- Nghị định 252/2026/NĐ-CP ngày 30/6/2026 Quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế 2025. Nghị định 252/2026/NĐ-CP có hiệu lực thi hành kể từ ngày 01 tháng 7 năm 2026.
- Nghị định 253/2026/NĐ-CP ngày 30/6/2026 Quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật thuế thu nhập cá nhân 2025. Nghị định 253/2026/NĐ-CP có hiệu lực thi hành kể từ ngày 01 tháng 7 năm 2026.
- Nghị định 254/2026/NĐ-CP ngày 30/6/2026 Quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế 2025 về hóa đơn điện tử, chứng từ điện tử. Nghị định 254/2026/NĐ-CP có hiệu lực thi hành kể từ ngày 01 tháng 7 năm 2026.
- Thông tư 87/2026/TT-BTC ngày 30/6/2026 Quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân 2025 và Nghị định 253/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân 2025. Thông tư có hiệu lực thi hành kể từ ngày 01 tháng 7 năm 2026.
Thuế tỉnh Quảng Ngãi đề nghị các Phòng, các Thuế cơ sở phổ biến đến công chức, người nộp thuế trên địa bàn quản lý thuế để triển khai, thực hiện.
*Trên đây là nội dung Công văn 5028 QNG NVDTPC Tổng hợp chính sách thuế mới có hiệu lực từ 01/7/2026?
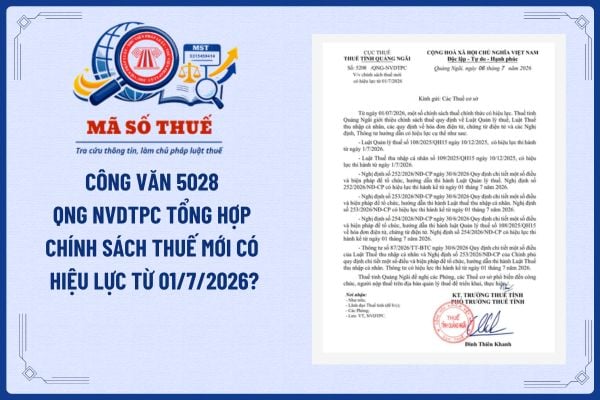
Công văn 5028 QNG NVDTPC Tổng hợp chính sách thuế mới có hiệu lực từ 01/7/2026? (Hình từ Internet)
Danh sách tổng hợp Công văn hướng dẫn chính sách thuế - kế toán nổi bật trong tháng 06/2026?
Dưới đây là chi tiết thông tin danh sách Tổng hợp Công văn hướng dẫn chính sách thuế - kế toán nổi bật trong tháng 06/2026:
STT | Văn bản | Nội dung | Ngày ban hành |
Thuế thu nhập cá nhân | |||
1 | Công văn 7077/NBI-QLDN3 năm 2026 của Thuế tỉnh Ninh Bình về thuế thu nhập cá nhân đối với tiền lương, tiền công Tải về | Về nguyên tắc: Các khoản tiền lương làm việc ban đêm, làm thêm giờ, tiền lương, tiền công trả cho những ngày không nghỉ phép theo quy định của pháp luật đối với cá nhân cư trú thuộc diện thu nhập được miễn thuế thu nhập cá nhân theo quy định tại Điều 4 Luật Thuế thu nhập cá nhân 2025. Các khoản tiền lương, tiền công không phải là tiền lương làm việc ban đêm, làm thêm giờ theo quy định của pháp luật thì không thuộc thu nhập được miễn thuế thu nhập cá nhân theo quy định tại khoản 8 Điều 4 Luật Thuế thu nhập cá nhân 2025. Theo đó, tiền lương, tiền công Công ty trả cho người lao động cho thời gian làm việc ban đêm theo quy định tại Điều 106 Bộ Luật lao động 2019 (Giờ làm việc ban đêm được tính từ 22 giờ đến 06 giờ sáng ngày hôm sau) thuộc thu nhập được miễn thuế thu nhập cá nhân theo quy định tại Điều 4 Luật Thuế thu nhập cá nhân 2025. Các khoản tiền lương, tiền công Công ty trả cho thời gian làm việc ca đêm ngoài thời gian nêu trên và không phải tiền lương làm thêm giờ theo quy định của pháp luật thì không thuộc thu nhập được miễn thuế theo quy định tại Điều 4 Luật Thuế thu nhập cá nhân 2025. Việc xác định giờ làm việc ban đêm, thời gian làm thêm giờ đề nghị Công ty căn cứ vào quy định pháp luật có liên quan để thực hiện. Đến nay Luật Thuế thu nhập cá nhân 2025 chưa có Nghị định và các văn bản hướng dẫn thi hành. Sau khi Chính phủ ban hành Nghị định và các văn bản hướng dẫn thi hành, Cơ quan Thuế sẽ kịp thời tuyên truyền, hướng dẫn để Công ty và người nộp thuế trên địa bàn biết và thực hiện theo đúng quy định. | 26/5/2026 |
2 | Công văn 1514/DAN-QLDN2 năm 2026 của Thuế Thành phố Đà Nẵng về việc giảm trừ gia cảnh khi kê khai thuế thu nhập cá nhân Tải về | Trường hợp Công ty chi trả tiền lương, tiền công tháng 12/2025 vào tháng 01/2026 thì khoản thu nhập này được tính vào thu nhập tính thuế của kỳ thuế năm 2026 và được áp dụng mức giảm trừ gia cảnh theo quy định tại Nghị quyết số 110/2025/UBTVQH15. | 25/3/2026 |
3 | Công văn 1579/DAN-QLDN2 năm 2026 Tải về của Thuế Thành phố Đà Nẵng về việc hướng dẫn chính sách miễn thuế thu nhập cá nhân theo Nghị quyết 136/2024/NQ-QH15 | - Trường hợp Công ty là doanh nghiệp vi mạch bán dẫn chi trả thu nhập từ tiền lương, tiền công của chuyên gia, nhà khoa học, người có tài năng, cá nhân hoạt động trong lĩnh vực thiết kế, sản xuất, đóng gói, kiểm thử vi mạch bán dẫn thì thu nhập từ tiền lương tiền công của các cá nhân này không thuộc trường hợp được miễn, giảm thuế thu nhập cá nhân theo khoản 2, Điều 8 Nghị định 20/2026/NĐ-CP ngày 15/01/2026, mà thuộc trường hợp miễn thuế thu nhập cá nhân trong thời hạn 05 năm theo điểm c, khoản 1, Điều 14 Nghị quyết 136/2024/QH15. - Thời điểm xác định được miễn thuế thu nhập cá nhân đối với cá nhân có khoản thu nhập từ tiền lương, tiền công trong lĩnh vực vi mạch bán dẫn, trí tuệ nhân tạo được xác định kể từ ngày có văn bản của Sở Thông tin và Truyền thông (nay là Sở Khoa học và Công nghệ) xác nhận Công ty là doanh nghiệp vi mạch bán dẫn. Công ty căn cứ quy định trên với thời điểm thực tế trả tiền lương, tiền công để xác định thời gian tính miễn thuế thu nhập cá nhân. | 27/3/2026 |
Thuế thu nhập doanh nghiệp | |||
4 | Công văn 1310/DAN-QLDN2 năm 2026Tải về của Thuế Thành phố Đà Nẵng về việc chính sách thuế thu nhập doanh nghiệp | Nghị định 20/2026/NĐ-CP quy định về việc miễn thuế thu nhập doanh nghiệp trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp cho doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu quy đinh tại khoản 3 Điều 7 Nghị định 20/20206/NĐ-CP. Tuy nhiên, Công ty Luật là một hình thức tổ chức hành nghề luật sư, được tổ chức và hoạt động theo quy định của Luật luật sư và quy định khác của pháp luật có liên quan. Công ty Luật đăng ký hoạt động tại Sở Tư pháp ở địa phương nơi có Đoàn luật sư mà Giám đốc công ty luật là thành viên và Công ty luật được hoạt động kể từ ngày được cấp Giấy đăng ký hoạt động do Sở Tư pháp cấp theo quy định tại Điều 35 Luật luật sư 65/2006/QH11. Công ty Luật không phải là doanh nghiệp thực hiện đăng ký kinh doanh theo quy định của Luật doanh nghiệp, vì vậy không thuộc đối tượng áp dụng ưu đãi miễn thuế thu nhập doanh nghiệp quy định tại khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP. | 18/3/2026 |
5 | Công văn 2549/DAN-QLDN2 năm 2026 Tải về của Thuế Thành phố Đà Nẵng về việc trả lời chính sách thuế thu nhập doanh nghiệp | Trường hợp Công ty chi trả các khoản khoán (đi lại, lưu trú, phụ cấp) cho người lao động đi công tác nước ngoài bằng tiền mặt (ngoại tệ đã được quy đổi ra đồng Việt Nam theo tỷ giá quy định) với tổng mức khoán cho mỗi lần chi trả trên 5.000.000 đồng không đáp ứng quy định về yêu cầu chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên. Theo đó, các khoản chi này của Công ty không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp theo quy định tại Điều 9 Nghị định 320/2025/NĐ-CP. | 29/4/2026 |
6 | Công văn 2653/DAN-QLDN2 năm 2026 Tải về của Thuế Thành phố Đà Nẵng về việc chính sách thuế thu nhập doanh nghiệp | 1. Về việc giao khoán nhân công cho cá nhân đại diện ký hợp đồng thực hiện các hạng mục trong công trình xây dựng Trường hợp Công ty ký hợp đồng giao khoán với cá nhân không có đăng ký kinh doanh để thực hiện các hạng mục công việc trong công trình xây dựng thì thu nhập của cá nhân nhận được thuộc diện chịu thuế thu nhập cá nhân từ tiền lương, tiền công. Công ty có trách nhiệm khấu trừ thuế thu nhập cá nhân theo thuế suất 10% trước khi chi trả cho cá nhân, không phân biệt cá nhân là đại diện cho nhóm cá nhân. Khoản chi phí nêu trên được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp thì phải đáp ứng các quy định khoản 1 Điều 9 Nghị định số 320/2025/NĐ-CP và không thuộc các khoản chi không được trừ quy định tại khoản 8 Điều 10 Nghị định 320/2025/NĐ-CP và có các chứng từ cụ thể: + Hợp đồng giao khoán; + Biên bản thanh lý hợp đồng; + Căn cước công dân của người lao động; + Biên bản nghiệm thu sản lượng hoặc biên bản xác nhận công việc hoàn thành; + Bảng chấm công; + Chứng từ thanh toán theo quy định; + Chứng từ khấu trừ thuế TNCN và các hồ sơ khác… (nếu có). 2. Về việc chi lương cho cán bộ công nhân viên Trường hợp Công ty thực hiện chi trả tiền lương, tiền công nhiều lần trong tháng cho người lao động theo đúng quy định về kỳ hạn trả lương của Bộ Luật lao động, khoản chi trả tiền lương, tiền công này đáp ứng điều kiện quy định tại khoản 1 Điều 9 và không thuộc trường hợp quy định tại điểm a khoản 8 Điều 10 Nghị định 320/2025/NĐ-CP thì Công ty được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN. Cụ thể, đối với khoản chi thanh toán tiền lương, tiền công từng lần có giá trị từ 05 triệu đồng trở lên cho người lao động kể từ ngày Nghị định số 320/2025/NĐ-CP có hiệu lực từ ngày 15/12/2025, để được tính vào chi phí được trừ thì doanh nghiệp phải có chứng từ thanh toán không dùng tiền mặt theo quy định. | 06/5/2026 |
7 | Công văn 5332/TNI-QLDN1 năm 2026 Tải về của Thuế tỉnh Tây Ninh về việc hướng dẫn thuế thu nhập doanh nghiệp | Trường hợp Doanh nghiệp nước ngoài chuyển nhượng vốn dưới hình thức giao dịch tái cơ cấu sở hữu của các công ty trong nội bộ tập đoàn không làm thay đổi công ty mẹ tối cao của các bên tham gia có sở hữu trực tiếp, gián tiếp doanh nghiệp tại Việt Nam sau tái cơ cấu và không phát sinh thu nhập thì không phải chịu thuế TNDN tại Việt Nam. | 02/6/2026 |
8 | Công văn 3896/CT-CS năm 2026 Tải về của Cục Thuế về chính sách thuế thu nhập doanh nghiệp theo Nghị định 20/2026/NĐ-CP | Trường hợp doanh nghiệp có vốn đầu tư nước ngoài được thành lập, đăng ký hoạt động theo quy định của pháp luật Việt Nam, được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, đáp ứng tiêu chí xác định doanh nghiệp nhỏ và vừa theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa và Nghị định 80/2021/NĐ-CP, đồng thời không thuộc các trường hợp không áp dụng ưu đãi quy định tại điểm b khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP thì được miễn thuế thu nhập doanh nghiệp trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu theo quy định. Việc miễn thuế thu nhập doanh nghiệp không áp dụng đối với các khoản thu nhập quy định tại khoản 3 Điều 18 Luật Thuế thu nhập doanh nghiệp 2025. | 11/6/2026 |
Quản lý hành chính về thuế | |||
10 | Công văn 2335/TCS13-NVDTPC năm 2026 Tải về của Thuế cơ sở 13 tỉnh Thanh Hóa về việc tuyên truyền nâng cao tuân thủ pháp luật kế toán, thuế và phòng ngừa hành vi lập hai hệ thống sổ kế toán tài chính trở lên nhằm che giấu doanh thu, trốn thuế | Hệ quả pháp lý: Hành vi lập hai hệ thống sổ kế toán tài chính trở lên là hành vi bị nghiêm cấm tuyệt đối theo quy định pháp luật. Tùy thuộc vào mục đích (che giấu doanh thu, trốn thuế) và mức độ hậu quả, doanh nghiệp, tổ chức, hộ kinh doanh và cá nhân kinh doanh vi phạm sẽ phải đổi mặt với truy cứu trách nhiệm hình sự hoặc xử phạt vi phạm hành chính nghiêm khắc. Cụ thể: - Xử phạt vi phạm hành chính trong lĩnh vực thuế và kế toán; - Truy thu số tiền thuế nộp thiếu, tính tiền chậm nộp theo quy định; - Truy cứu trách nhiệm hình sự đối với các hành vi vi phạm nghiêm trọng theo quy định của pháp luật. Khuyến nghị của cơ quan thuế: - Người nộp thuế chủ động rà soát, chuẩn hóa hệ thống kế toán, bảo đảm ghi nhận đầy đủ, trung thực các nghiệp vụ phát sinh; Sử dụng phần mềm kế toán đúng mục đích; Việc sử dụng các chức năng như tạo dữ liệu, sao lưu, phục hồi, phân tích là nhu cầu nghiệp vụ hợp pháp, nhưng không được lợi dụng để tạo lập, duy trì các hệ thống dữ liệu kế toán không thống nhất nhằm che giấu nghĩa vụ thuế; - Bảo đảm tính phù hợp, có thể đối chiếu và giải trình giữa số liệu kế toán, hóa đơn, chứng từ và dữ liệu thanh toán theo quy định pháp luật; - Thực hiện lưu trữ, quản lý chứng từ đầy đủ theo quy định, phục vụ công tác kiểm tra, đối chiếu khi cần thiết. - Hạn chế sử dụng tiền mặt đối với các giao dịch mua/bán; - Lựa chọn các phần mềm kế toán, hóa đơn điện tử có khả năng kết nối, đồng bộ dữ liệu; - Chủ động tự rà soát, điều chỉnh sai sót trước khi cơ quan thuế kiểm tra; - Xây dựng văn hóa tuân thủ trong doanh nghiệp, hộ kinh doanh. | 08/6/2026 |
11 | Công văn 3870/CT-CS năm 2026 Tải về của Cục Thuế về việc thực hiện nghĩa vụ liên quan đến Báo cáo lợi nhuận liên quốc gia | Cục Thuế thông báo và hướng dẫn thực hiện như sau: 1. Thông báo thông tin về hiệu lực của Thỏa thuận đa phương giữa các Nhà chức trách có thẩm quyền về trao đổi Báo cáo lợi nhuận liên quốc gia (СЬС MCAA) đối với Việt Nam và danh sách các quốc gia, vùng lãnh thổ đã thiết lập quan hệ trao đổi Báo cáo lợi nhuận liên quốc gia có hiệu lực với Việt Nam theo Phụ lục kèm theo Công văn này. 2. Đối với trường hợp người nộp thuế tại Việt Nam có Công ty mẹ tối cao ở nước ngoài phải nộp Báo cáo lợi nhuận liên quốc gia theo quy định của nước cư trú và thuộc phạm vi trao đổi theo CbC MCAA với các quốc gia, vùng lãnh thổ quy định tại mục 1 Công văn này, cơ quan thuế thực hiện tiếp nhận Báo cáo lợi nhuận liên quốc gia thông qua cơ chế trao đổi thông tin tự động theo các thỏa thuận quốc tế về thuế mà Việt Nam là thành viên và không tiếp nhận Báo cáo lợi nhuận liên quốc gia do người nộp thuế nộp bản giấy hoặc các hình thức khác. | 10/6/2026 |
12 | Công văn 663/TCS5-NVDTPC năm 2026 Tải về của Thuế cơ sở 5 tỉnh Đồng Tháp về việc tuyên truyền nâng cao tuân thủ pháp luật kế toán, thuế và phòng ngừa hành vi lập từ hai hệ thống sổ kế toán tài chính trở lên | Khuyến nghị của Cơ quan thuế a. Khuyến nghị đối với Doanh nghiệp, Hộ kinh doanh: - Rà soát hệ thống kế toán: Chủ động tự rà soát, kiểm tra toàn bộ hệ thống kế toán, sổ sách, chứng từ và các báo cáo tài chính của đơn vị. Kịp thời phát hiện và điều chỉnh các sai sót, đảm bảo tính chính xác, trung thực và hợp pháp của dữ liệu trước khi cơ quan thuế thực hiện kiểm tra, thanh tra. - Áp dụng chế độ kế toán đúng loại hình: Hộ kinh doanh thực hiện theo Thông tư 152/2025/TT-BTC; Doanh nghiệp thực hiện theo Thông tư 132/2018/TT-BTC, Thông tư 133/2016/TT-BTC hoặc Thông tư 99/2025/TT-BTC. - Sử dụng công nghệ tuân thủ: Lựa chọn và sử dụng các phần mềm kế toán, phần mềm quản lý bán hàng và giải pháp hóa đơn điện tử có khả năng kết nối đồng bộ dữ liệu, lưu vết chỉnh sửa và có cơ chế cảnh báo các dấu hiệu bất thường. Tuyệt đối không sử dụng hoặc yêu cầu nhà cung cấp phát triển các tính năng phần mềm nhằm mục đích che giấu nghĩa vụ thuế hoặc tạo ra hai hệ thống sổ kế toán. - Hạn chế giao dịch tiền mặt: Tăng cường thực hiện các giao dịch không dùng tiền mặt thông qua ngân hàng hoặc các kênh thanh toán điện tử hợp pháp. Việc này giúp đảm bảo tính minh bạch của các giao dịch kinh tế và tạo điều kiện thuận lợi cho việc đối chiếu, kiểm tra của cơ quan thuế. b. Đối với các đơn vị trung gian (Đại lý thuế, đơn vị cung cấp giải pháp phần mềm, hóa đơn điện tử): - Yêu cầu các đơn vị cung cấp phần mềm không thiết kế, quảng bá hoặc hỗ trợ cấu hình các tính năng cho phép người dùng tạo lập các dữ liệu kế toán không thống nhất nhằm trốn thuế. - Các đại lý thuế, tổ chức kế toán, kiểm toán phải tuân thủ chuẫn mực nghề nghiệp, không tiếp tay, không tham gia hỗ trợ doanh nghiệp gian lận thuế. Vì sự phát triển bền vũng, nâng cao uy tín và giảm thiểu các rủi ro pháp lý không đáng có, Thuế cơ sở 5 tỉnh Đồng Tháp đề nghị các doanh nghiệp, tổ chức, hộ kinh doanh và cá nhân trên địa bàn nghiêm túc thực hiện thông điệp hành động: "Minh bạch số sách – Vững vàng pháp lý" | 10/6/20 |
13 | Công văn 4021/CT-NVT năm 2026 của Cục Thuế về việc kê khai tờ khai thuế thu nhập cá nhân từ tiền lương, tiền công theo Nghị quyết 66.16/2026/NQ-CP | Ngày 19/5/2026, Cục Thuế đã thực hiện nâng cấp các ứng dụng thuế điện tử để chặn không tiếp nhận đối với các tờ khai 02/KK-TNCN, 05/KK-TNCN kê khai theo tháng có kỳ tính thuế từ tháng 4/2026 trở đi. Cục Thuế hướng dẫn như sau: 1. Đề nghị các Thuế tỉnh, thành phố, Chi cục Thuế Doanh nghiệp lớn, Chi cục Thuế Thương mại điện tử thực hiện các nội dung sau: 1.1. Hướng dẫn NNT được giao quản lý thực hiện kê khai tờ khai thuế TNCN (mẫu số 02/KK-TNCN, 05/KK-TNCN ban hành kèm theo Thông tư 80/2021/TT-BTC) theo quý kể từ kỳ tính thuế quý 2/2026 theo quy định tại Nghị quyết số 66.16/2026/NQ-CP; 1.2. Đối với NNT đã được cơ quan thuế tiếp nhận và trả thông báo chấp nhận tờ khai tháng 4/2026, cơ quan thuế hướng dẫn NNT như sau: - Khi thực hiện kê khai tờ khai quý 2/2026 thì NNT chỉ tổng hợp số liệu kê khai tương ứng với nghĩa vụ phát sinh của các tháng 5, 6/2026 và không tổng hợp nghĩa vụ đã kê khai của tờ khai tháng 4/2026 vào tờ khai quý 2/2026 để không bị tính trùng nghĩa vụ thuế. Trường hợp NNT phát hiện tờ khai thuế tháng 4/2026 có sai sót thì thực hiện kê khai bổ sung tờ khai thuế tháng 4/2026 theo quy định; - NNT được nộp số thuế TNCN phát sinh trên tờ khai tháng 4/2026 (nếu có) theo thời hạn nộp của tờ khai quý 2/2026 (ngày 31/7/2026). 2. Cục Thuế thực hiện nâng cấp Hệ thống ứng dụng quản lý thuế tập trung (TMS) đáp ứng việc chuyển tự động thời hạn nộp của tờ khai tháng 4/2026 về cùng thời hạn nộp của tờ khai quý 2/2026. | 16/6/2026 |
Công văn 4063/CT-CS năm 2026 Tải về của Cục Thuế về chính sách thuế thu nhập cá nhân | Trường hợp các cá nhân nhận thu nhập từ chuyển nhượng cổ phiếu trong công ty cổ phần theo quy định tại Khoản 2 Điều 4 Luật chứng khoán 2019 và Điều 121 Luật doanh nghiệp 2020 thì thu nhập từ hoạt động này được xác định là thu nhập từ chuyển nhượng chứng khoán. Trường hợp cá nhân có thu nhập từ chuyển nhượng vốn dưới các hình thức khác thì thu nhập từ hoạt động này được xác định là thu nhập từ hoạt động chuyển nhượng vốn. | 18/6/2026 |
Lưu ý quan trọng trong việc tuân thủ pháp luật kế toán, thuế và phòng ngừa hành vi lập hai hệ thống sổ kế toán tài chính trở lên theo Công văn 2335?
Ngày 08/6/2026, Thuế cơ sở 13 tỉnh Thanh Hóa ban hành Công văn 2335/TCS13-NVDTPC năm 2026 về việc tuyên truyền nâng cao tuân thủ pháp luật kế toán, thuế và phòng ngừa hành vi lập hai hệ thống sổ kế toán tài chính trở lên nhằm che giấu doanh thu, trốn thuế.
>> Tải về Công văn 2335/TCS13-NVDTPC năm 2026
Trong đó, nội dung Công văn 2335/TCS13-NVDTPC nêu rõ một số Lưu ý quan trọng trong việc tuân thủ pháp luật kế toán, thuế và phòng ngừa hành vi lập hai hệ thống sổ kế toán tài chính trở lên như sau:
(1) Các quy định của pháp luật về kế toán và thuế - Hành vi trốn thuế theo khoản 4 Điều 45 Luật Quản lý thuế 2025, trong đó có hành vi “không ghi chép, ghi nhận trong sổ kế toán các khoản thu liên quan đến việc xác định số tiền thuế phải nộp”. - Người nộp thuế có nghĩa vụ khai thuế chính xác, nộp đủ tiền thuế đúng thời hạn, và bắt buộc lưu trữ hồ sơ, chứng từ để phục vụ công tác thanh tra, kiểm tra. - Thực hiện các quy định tại Luật Kế toán và các chế độ kế toán phù hợp với loại hình tổ chức, cụ thể: + Hộ kinh doanh, cá nhân kinh doanh: thực hiện chế độ kế toán theo Thông tư 152/2025/TT-BTC; + Doanh nghiệp: Thực hiện chế độ kế toán theo các Thông tư 58/2026/TT-BTC hoặc Thông tư 133/2016/TT-BTC hoặc Thông tư 99/2025/TT-BTC. + Hợp tác xã, liên hiệp hợp tác xã: thực hiện chế độ kế toán theo Thông tư 71/2024/TT-BTC; - Yêu cầu và nguyên tắc ghi sổ kế toán: + Thiết lập hệ thống kế toán thống nhất, minh bạch, có kiểm soát nội bộ; + Kiểm tra, đối chiếu định kỳ giữa: Sổ kế toán; Hóa đơn điện tử; Dữ liệu thanh toán (ngân hàng, tiền mặt). + Phản ánh đầy đủ, trung thực, kịp thời, rõ ràng các nghiệp vụ kinh tế, tài chính phát sinh trên một hệ thống sổ kế toán tài chính thống nhất. + Ghi sổ theo các nghiệp vụ kinh tế phát sinh, vào số một cách kịp thời và nhất quán theo thời gian phát sinh phù hợp với kỳ kế toán, không phụ thuộc vào việc thu/chi tiền. - Doanh nghiệp có trách nhiệm xây dựng quy chế quản trị nội bộ và tổ chức kiểm soát nội bộ nhằm phân định rõ quyền, nghĩa vụ và trách nhiệm của các bộ phận và cá nhân có liên quan đến việc tạo lập, thực hiện, quản lý và kiểm soát các giao dịch kinh tế phát sinh tại doanh nghiệp, đảm bảo tuân thủ các quy định của pháp luật doanh nghiệp và pháp luật có liên quan. (2) Nhận diện dấu hiệu rủi ro - Sai lệch giữa doanh thu, hóa đơn và dòng tiền; - Dữ liệu không đồng nhất giữa số sách kế toán và tờ khai thuế; - Phát sinh doanh thu không được phản ánh đầy đủ qua hóa đơn, chứng từ hợp - Không bảo đảm tính nhất quán giữa doanh thu trên phần mềm quản lý nội bộ và doanh thu xuất hóa đơn kê khai thuế; - Sử dụng song song nhiều phần mềm bán hàng; - Sử dụng hóa đơn không hợp pháp để hạch toán chi phí và các hành vi nghiêm cấm khác. (3) Những hành vi vi phạm, bị nghiêm cấm - Lập hai hệ thống sổ kế toán tài chính trở lên hoặc cung cấp, công bố các báo cáo tài chính có số liệu không đồng nhất trong cùng một kỳ kế toán; - Để ngoài sổ kế toán tài sản, nợ phải trả của đơn vị kế toán hoặc có liên quan đến đơn vị kế toán; - Giả mạo, khai man, tẩy xóa chứng từ kế toán hoặc tài liệu kế toán khác; - Ghi giá bán trên hóa đơn và kê khai doanh thu thấp hơn giá trị giao dịch thực tế trên thị trường; - Cố tình phân bổ chi phí không hợp lý hoặc định giá chuyển giao không đúng bản chất giữa các doanh nghiệp có mối liên kết. Trường hợp không bị coi là hành vi vi phạm: Doanh nghiệp, tổ chức không coi là có hành vi vi phạm nếu sử dụng hệ thống kế toán tài chính và kế toán quản trị, báo cáo nội bộ, báo cáo phân tích, dự toán, báo cáo phục vụ công ty mẹ, báo cáo theo chuẩn mực quốc tế, hệ thống ERP/POS/BI hoặc các phân hệ quản trị khác, với điều kiện các dữ liệu này có thể đối chiếu, giải trình và không được sử dụng để che giấu giao dịch, doanh thu, tài sản, nợ phải trả hoặc nghĩa vụ thuế. (4) Hệ quả pháp lý Hành vi lập hai hệ thống sổ kế toán tài chính trở lên là hành vi bị nghiêm cấm tuyệt đối theo quy định pháp luật. Tùy thuộc vào mục đích (che giấu doanh thu, trốn thuế) và mức độ hậu quả, doanh nghiệp, tổ chức, hộ kinh doanh và cá nhân kinh doanh vi phạm sẽ phải đối mặt với truy cứu trách nhiệm hình sự hoặc xử phạt vi phạm hành chính nghiêm khắc. Cụ thể: - Xử phạt vi phạm hành chính trong lĩnh vực thuế và kế toán; - Truy thu số tiền thuế nộp thiếu, tính tiền chậm nộp theo quy định; - Truy cứu trách nhiệm hình sự đối với các hành vi vi phạm nghiêm trọng theo quy định của pháp luật. (5) Lợi ích tuân thủ tốt - Giảm thiểu rủi ro pháp lý và chi phí xử lý vi phạm; - Nâng cao uy tín, minh bạch tài chính; - Tăng khả năng tiếp cận vốn, hợp tác với đối tác lớn; - Phát triển bền vững trong dài hạn. (6) Khuyến nghị của cơ quan thuế - Người nộp thuế chủ động rà soát, chuẩn hóa hệ thống kế toán, bảo đảm ghi nhận đầy đủ, trung thực các nghiệp vụ phát sinh; - Sử dụng phần mềm kế toán đúng mục đích; Việc sử dụng các chức năng như tạo dữ liệu, sao lưu, phục hồi, phân tích là nhu cầu nghiệp vụ hợp pháp, nhưng không được lợi dụng để tạo lập, duy trì các hệ thống dữ liệu kế toán không thống nhất nhằm che giấu nghĩa vụ thuế; - Bảo đảm tính phù hợp, có thể đối chiếu và giải trình giữa số liệu kế toán, hóa đơn, chứng từ và dữ liệu thanh toán theo quy định pháp luật; - Thực hiện lưu trữ, quản lý chứng từ đầy đủ theo quy định, phục vụ công tác kiểm tra, đối chiếu khi cần thiết. - Hạn chế sử dụng tiền mặt đối với các giao dịch mua/bán; - Lựa chọn các phần mềm kế toán, hóa đơn điện tử có khả năng kết nối, đồng bộ dữ liệu; - Chủ động tự rà soát, điều chỉnh sai sót trước khi cơ quan thuế kiểm tra; - Xây dựng văn hóa tuân thủ trong doanh nghiệp, hộ kinh doanh. |
>> Xem chi tiết Lưu ý quan trọng trong việc tuân thủ pháp luật kế toán, thuế và phòng ngừa hành vi lập hai hệ thống sổ kế toán tài chính trở lên tại Công văn 2335.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];