Chính thức tăng ngưỡng thu nhập lên 5 triệu mới khấu trừ thuế TNCN 10% từ ngày 01/07/2026?
>> Nâng mức giảm trừ thuế TNCN tối đa lên 3 triệu đối với khoản mua bảo hiểm hưu trí tự nguyện?
>> Thay đổi mức thu nhập vãng lai không phải quyết toán thuế TNCN là bao nhiêu?
NÓNG: Toàn văn Nghị định 252/2026/NĐ-CP hướng dẫn thi hành Luật Quản lý thuế 2025
NÓNG: Toàn văn Nghị định 254/2026/NĐ-CP hướng dẫn hóa đơn chứng từ điện tử
Ngày 30/06/2026, Bộ Tài chính đã ban hành Nghị định 253/2026/NĐ-CP hướng dẫn Luật Thuế thu nhập cá nhân 2025, có hiệu lực từ ngày 01/07/2026.
>>Tải về Nghị định 253/2026/NĐ-CP
Theo đó, tại khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP quy định ngưỡng thu nhập khấu trừ thuế TNCN như sau:
Khấu trừ thuế
...
2. Tổ chức, cá nhân trả tiền lương, tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 03 tháng (bao gồm cả trường hợp trả tiền lương, thu nhập khác cho người lao động đã chấm dứt hợp đồng lao động) mà mức chi trả thu nhập từ 05 triệu đồng/lần trở lên thì phải khấu trừ thuế và nộp số thuế đã khấu trừ của cá nhân theo tỷ lệ 10% trên thu nhập trước khi trả thu nhập cho cá nhân. Trường hợp mức chi trả thu nhập dưới 05 triệu đồng/lần thì tổ chức, cá nhân trả thu nhập được khấu trừ thuế theo tỷ lệ 10% khi cá nhân có yêu cầu.
Trường hợp cá nhân chỉ có thu nhập thuộc đối tượng phải khấu trừ thuế theo tỷ lệ nêu trên nhưng ước tính tổng mức thu nhập chịu thuế của cá nhân sau khi giảm trừ gia cảnh chưa đến mức phải nộp thuế thì cá nhân có thu nhập làm cam kết (theo mẫu ban hành kèm theo văn bản hướng dẫn về quản lý thuế) gửi tổ chức trả thu nhập để tổ chức trả thu nhập làm căn cứ tạm thời chưa khấu trừ thuế thu nhập cá nhân. Cá nhân làm cam kết phải chịu trách nhiệm về bản cam kết của mình, trường hợp phát hiện có sự gian lận sẽ bị xử lý theo quy định của pháp luật về quản lý thuế và pháp luật liên quan khác.
...
So với quy định tại điểm i khoản 1 Điều 25 Thông tư 111/2013/TT-BTC quy định ngưỡng thu nhập khấu trừ thuế TNCN như sau:
Khấu trừ thuế và chứng từ khấu trừ thuế
1. Khấu trừ thuế
...
i) Khấu trừ thuế đối với một số trường hợp khác
Các tổ chức, cá nhân trả tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng lao động (theo hướng dẫn tại điểm c, d, khoản 2, Điều 2 Thông tư này) hoặc ký hợp đồng lao động dưới ba (03) tháng có tổng mức trả thu nhập từ hai triệu (2.000.000) đồng/lần trở lên thì phải khấu trừ thuế theo mức 10% trên thu nhập trước khi trả cho cá nhân.
...
Theo đó, từ ngày 01/07/2026 thì cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 3 tháng mà mức thu nhập từ 05 triệu đồng/lần trở lên thì tổ chức, cá nhân trả thu nhập đó phải khấu trừ thuế, khai thuế thay, nộp thuế thay cho cá nhân theo tỷ lệ 10% trên thu nhập trước khi trả thu nhập cho cá nhân.
Do đó, từ ngày 01/07/2026 ngưỡng thu nhập khấu trừ thuế TNCN sẽ tăng 3 triệu so với quy định trước đó.

Chính thức tăng ngưỡng thu nhập lên 5 triệu mới khấu trừ thuế TNCN 10% từ ngày 01/07/2026? (Hình từ Internet)
Mẫu cam kết thuế thu nhập cá nhân mới nhất 2026 là mẫu gì?
Hiện hành, những cá nhân thuộc đối tượng nêu tại Mục 1 thực hiện làm cam kết tạm thời chưa khấu trừ thuế thu nhập cá nhân theo Mẫu 08/CK-TNCN ban hành kèm theo Thông tư 80/2021/TT-BTC.
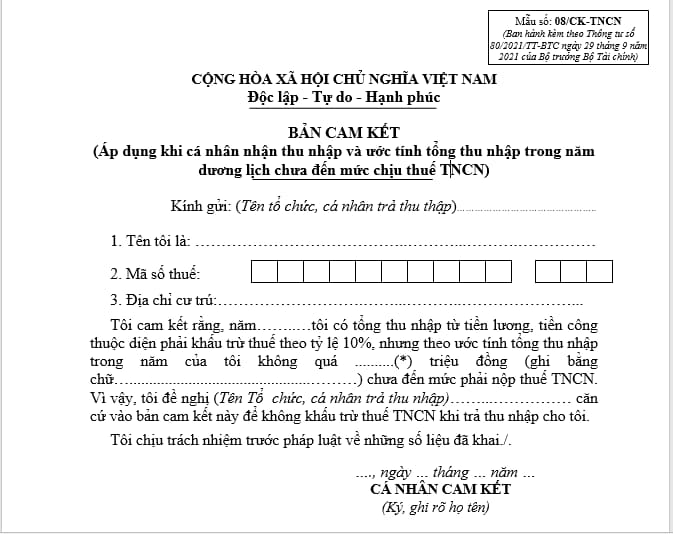
Tải về Mẫu 08/CK-TNCN - Mẫu cam kết thuế thu nhập cá nhân.
Dưới đây là hướng dẫn viết mẫu cam kết thuế thu nhập cá nhân mới nhất (Mẫu 08/CK-TNCN):
(1) Kính gửi: Điền tên tổ chức, cá nhân trả thu nhập, không phải ghi tên cơ quan thuế (ví dụ như công ty, doanh nghiệp,…), (IN HOA).
(2) Điền đầy đủ họ và tên của mình (IN HOA).
(3) Điền mã số thuế: Điền số Căn cước công dân của cá nhân.
(4) Điền nơi địa chỉ cư trú (thường trú, tạm trú): cập nhật theo địa chỉ mới sau sáp nhập
(5) Số tiền khai tại mục này được xác định bằng mức giảm trừ gia cảnh được tính trong năm: Ví dụ: Trường hợp người cam kết không có người phụ thuộc: số tiền khai là 15,5 triệu đồng x 12 tháng = 186 triệu đồng, (ghi cả phần số và phần chữ).
(6) Đề nghị: Điền tên tổ chức, cá nhân trả thu nhập.
Có cần cấp chứng từ khấu trừ thuế TNCN cho người lao động ký hợp đồng thời vụ?
Căn cứ khoản 2 Điều 4 Nghị định 123/2020/NĐ-CP được sửa đổi bởi điểm a khoản 3 Điều 1 Nghị định 70/2025/NĐ-CP quy định về nguyên tắc lập, quản lý, sử dụng hóa đơn chứng từ như sau:
Nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ
....
2. Khi khấu trừ thuế thu nhập cá nhân, khi thu thuế, phí, lệ phí, tổ chức, cá nhân khấu trừ thuế, tổ chức thu thuế, phí, lệ phí phải lập chứng từ khấu trừ thuế, biên lai thu thuế, phí, lệ phí giao cho người có thu nhập bị khấu trừ thuế, người nộp thuế, nộp phí, lệ phí và phải ghi đầy đủ các nội dung theo quy định tại Điều 32 Nghị định này. Trường hợp sử dụng chứng từ điện tử thì phải theo định dạng chuẩn dữ liệu của cơ quan thuế. Trường hợp cá nhân ủy quyền quyết toán thuế thì không cấp chứng từ khấu trừ thuế thu nhập cá nhân.
Đối với cá nhân không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng thì tổ chức, cá nhân trả thu nhập cấp chứng từ khấu trừ thuế cho mỗi lần khấu trừ thuế hoặc cấp một chứng từ khấu trừ cho nhiều lần khấu trừ thuế trong một năm tính thuế khi cá nhân yêu cầu. Đối với cá nhân ký hợp đồng lao động từ 03 tháng trở lên, tổ chức, cá nhân trả thu nhập chỉ cấp cho cá nhân một chứng từ khấu trừ thuế trong một năm tính thuế.
....
Theo đó, trường hợp cá nhân ủy quyền quyết toán thuế thì không cấp chứng từ khấu trừ thuế TNCN. Ngoài ra, đối với cá nhân không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng thì tổ chức, cá nhân trả thu nhập cấp chứng từ khấu trừ thuế cho mỗi lần khấu trừ thuế hoặc cấp một chứng từ khấu trừ cho nhiều lần khấu trừ thuế trong một năm tính thuế khi cá nhân yêu cầu.
Như vậy, công ty chỉ cấp chứng từ khấu trừ thuế TNCN cho người lao động ký hợp đồng thời vụ khi người lao động có yêu cầu và thuộc đối tượng tự quyết toán thuế TNCN.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];