
Toàn văn Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế 2025?
Xem thêm
NÓNG: Điểm mới Nghị định 254/2026/NĐ-CP hướng dẫn về hóa đơn chứng từ điện tử
NÓNG: Điểm mới Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế 2025
Ngày 30/06/2026, Chính phủ ban hành Nghị định 252/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế 2025.
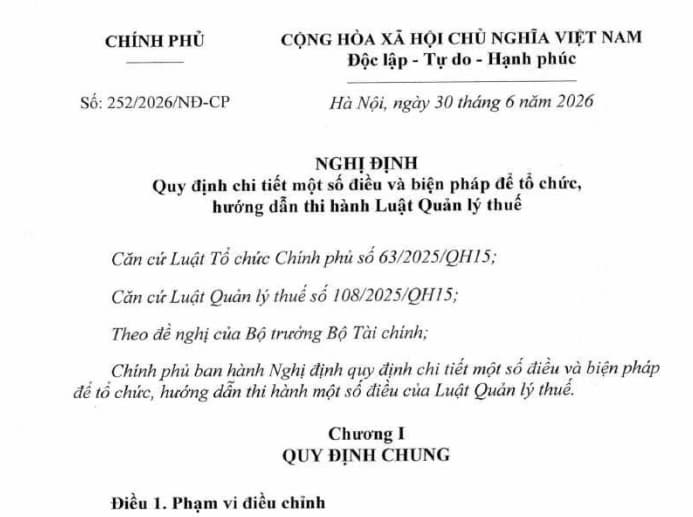
>>Tải về Toàn văn Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế 2025

Toàn văn Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế 2025? (Hình từ Internet)
Cơ quan thuế kiểm tra thuế tại trụ sở người nộp thuế trong trường hợp nào?
Căn cứ tại khoản 3 Điều 22 Luật Quản lý thuế 2025 quy định kiểm tra thuế như sau:
Kiểm tra thuế
....
3. Kiểm tra thuế tại trụ sở của người nộp thuế:
a) Cơ quan thuế kiểm tra thuế trong các trường hợp sau: trường hợp hồ sơ thuộc diện kiểm tra trước hoàn thuế; trường hợp hồ sơ thuộc diện kiểm tra sau hoàn thuế đối với hồ sơ thuộc diện hoàn thuế trước theo nguyên tắc quản lý rủi ro trong quản lý thuế và trong thời hạn 05 năm kể từ ngày ban hành quyết định hoàn thuế; trường hợp có dấu hiệu vi phạm pháp luật trong lĩnh vực thuế; trường hợp được lựa chọn theo kế hoạch, chuyên đề; trường hợp theo yêu cầu, đề nghị của cơ quan, người có thẩm quyền; người nộp thuế có rủi ro cao thuộc các trường hợp: chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình doanh nghiệp, phá sản, giải thể, chấm dứt hoạt động, cổ phần hóa, chấm dứt hiệu lực mã số thuế, chuyển địa điểm kinh doanh; trường hợp quy định tại điểm b khoản 2 Điều này; trường hợp kiểm tra theo yêu cầu của việc giải quyết khiếu nại, tố cáo về thuế; trường hợp hồ sơ miễn thuế, giảm thuế, không thu thuế của người nộp thuế có rủi ro cao;
b) Cơ quan hải quan kiểm tra thuế tại trụ sở người nộp thuế trong các trường hợp quy định tại điểm a khoản này; kiểm tra sau thông quan thực hiện theo quy định của pháp luật về hải quan; kiểm tra các điều kiện áp dụng chính sách thuế theo quy định của pháp luật có liên quan.
Trong quá trình kiểm tra, cơ quan hải quan thực hiện kiểm tra thực tế đối với hàng hóa xuất khẩu, hàng hóa nhập khẩu trong trường hợp cần thiết và còn đủ điều kiện;
c) Đối với các trường hợp được lựa chọn theo kế hoạch, chuyên đề và các trường hợp chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình doanh nghiệp, phá sản, giải thể, chấm dứt hoạt động, cổ phần hóa, chấm dứt hiệu lực mã số thuế, chuyển địa điểm kinh doanh cơ quan thuế thực hiện kiểm tra tại trụ sở của người nộp thuế không quá 01 lần trong 01 năm. Quy định này không áp dụng đối với các trường hợp kiểm tra lại quy định tại điểm a khoản 6 Điều này;
......
Theo đó, cơ quan thuế kiểm tra thuế tại trụ sở của người nộp thuế trong các trường hợp sau:
- Hồ sơ thuộc diện kiểm tra trước hoàn thuế;
- Hồ sơ thuộc diện kiểm tra sau hoàn thuế đối với hồ sơ thuộc diện hoàn thuế trước theo nguyên tắc quản lý rủi ro trong quản lý thuế và trong thời hạn 05 năm kể từ ngày ban hành quyết định hoàn thuế;
- Có dấu hiệu vi phạm pháp luật trong lĩnh vực thuế; trường hợp được lựa chọn theo kế hoạch, chuyên đề;
- Trường hợp theo yêu cầu, đề nghị của cơ quan, người có thẩm quyền;
- Người nộp thuế có rủi ro cao thuộc các trường hợp: chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình doanh nghiệp, phá sản, giải thể, chấm dứt hoạt động, cổ phần hóa, chấm dứt hiệu lực mã số thuế, chuyển địa điểm kinh doanh;
- Trường hợp quy định tại điểm b khoản 2 Điều 22 Luật Quản lý thuế 2025;
- Trường hợp kiểm tra theo yêu cầu của việc giải quyết khiếu nại, tố cáo về thuế; trường hợp hồ sơ miễn thuế, giảm thuế, không thu thuế của người nộp thuế có rủi ro cao.
Nhiệm vụ và quyền hạn của cơ quan quản lý thuế trong kiểm tra thuế gồm những gì?
Căn cứ theo khoản 5 Điều 22 Luật Quản lý thuế 2025 quy định về nhiệm vụ và quyền hạn của cơ quan quản lý thuế trong kiểm tra thuế như sau:
- Thủ trưởng cơ quan quản lý thuế các cấp có nhiệm vụ và quyền hạn sau: ban hành quyết định kiểm tra; điều chỉnh quyết định kiểm tra; bãi bỏ quyết định kiểm tra; chỉ đạo đoàn kiểm tra thực hiện đúng nội dung, thời hạn ghi trong quyết định kiểm tra thuế; áp dụng biện pháp quy định tại Điều 23 Luật Quản lý thuế 2025; tạm dừng, tạm hoãn, gia hạn thời hạn kiểm tra; quyết định về xử lý vi phạm hành chính về quản lý thuế theo thẩm quyền hoặc kết luận kiểm tra hoặc thông báo kết quả kiểm tra hoặc kiến nghị người có thẩm quyền kết luận, ban hành các quyết định về xử lý vi phạm hành chính về quản lý thuế; chuyển hồ sơ sang cơ quan thanh tra để tiến hành thanh tra đối với vụ việc phức tạp, phạm vi rộng hoặc chuyển hồ sơ kiểm tra sang cơ quan điều tra theo quy định của pháp luật đối với trường hợp qua kiểm tra thuế mà phát hiện hành vi vi phạm về thuế có dấu hiệu trốn thuế, gian lận về thuế đến mức phải truy cứu trách nhiệm hình sự; giải quyết khiếu nại, tố cáo theo thẩm quyền;
- Trưởng đoàn kiểm tra có nhiệm vụ, quyền hạn sau: tổ chức, chỉ đạo các thành viên đoàn kiểm tra thực hiện đúng nội dung quyết định kiểm tra; yêu cầu người nộp thuế cung cấp thông tin, tài liệu, giải trình về vấn đề liên quan đến nội dung kiểm tra thuế; áp dụng biện pháp quy định tại khoản 2 Điều 23 Luật Quản lý thuế 2025; quyết định việc niêm phong tài liệu, hàng hóa (nếu có) của đối tượng kiểm tra khi có căn cứ cho rằng có vi phạm pháp luật trong lĩnh vực thuế; lập biên bản kiểm tra thuế, biên bản kiểm tra thuế xác định rõ hành vi vi phạm hành chính thì biên bản kiểm tra thuế của cơ quan thuế được xác định là biên bản vi phạm hành chính; báo cáo người ra quyết định kiểm tra về kết quả kiểm tra;
- Thành viên đoàn kiểm tra khi thực hiện kiểm tra thuế có nhiệm vụ, quyền hạn sau: thực hiện nhiệm vụ theo sự phân công của trưởng đoàn kiểm tra thuế; yêu cầu người nộp thuế cung cấp thông tin, tài liệu, giải trình về vấn đề liên quan đến nội dung kiểm tra thuế được trưởng đoàn phân công thực hiện kiểm tra; báo cáo kết quả thực hiện nhiệm vụ được giao với trưởng đoàn kiểm tra thuế.
Lưu ý: Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/07/2026, trừ quy định tại Điều 13, Điều 26 Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/01/2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];























