Cách xử lý hóa đơn điện tử viết sai tên công ty, địa chỉ?
Căn cứ tại Điều 19 Nghị định 123/2020/NĐ-CP được sửa đổi bởi Điều 1 Nghị định 70/2025/NĐ-CP.
Thay thế, điều chỉnh hóa đơn điện tử
1. Trường hợp phát hiện hóa đơn điện tử đã lập sai (bao gồm hóa đơn điện tử đã được cấp mã của cơ quan thuế, hóa đơn điện tử không có mã của cơ quan thuế đã gửi dữ liệu đến cơ quan thuế) thì người bán thực hiện xử lý như sau:
a) Trường hợp có sai về tên, địa chỉ của người mua nhưng không sai mã số thuế, các nội dung khác không sai thì người bán thông báo cho người mua về việc hóa đơn đã lập sai và không phải lập lại hóa đơn. Người bán thực hiện thông báo với cơ quan thuế về hóa đơn điện tử đã lập sai theo Mẫu số 04/SS-HĐĐT Phụ lục IA ban hành kèm theo Nghị định này.
...
Theo đó, trường hợp có sai sót về tên, địa chỉ của người mua nhưng không sai mã số thuế, các nội dung khác không sai sót thì người bán thông báo cho người mua về việc hóa đơn có sai sót và không phải lập lại hóa đơn và xử lý như sau:
+ Nếu chưa gửi dữ liệu hóa đơn đã lập cho cơ quan thuế cấp mã thì không phải thông báo với cơ quan thuế về hóa đơn điện tử có sai sót.
+ Nếu đã gửi dữ liệu hóa đơn cho cơ quan thuế (bao gồm hóa đơn điện tử đã được cấp mã của cơ quan thuế, hóa đơn điện tử không có mã của cơ quan thuế đã gửi dữ liệu đến cơ quan thuế) thì phải thông báo với cơ quan thuế về hóa đơn điện tử có sai sót theo Mẫu số 04/SS-HĐĐT.
Ví dụ mẫu thông báo với cơ quan thuế về hóa đơn điện tử có sai sót:
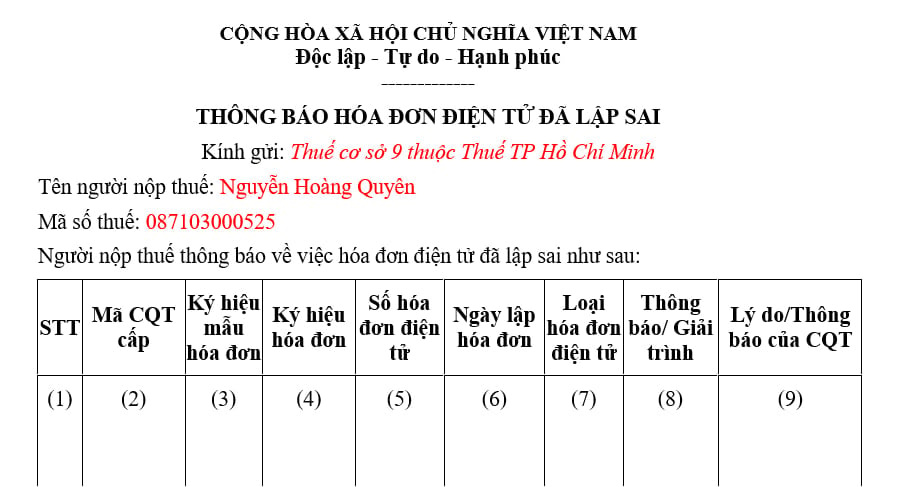
Tải về Mẫu thông báo với cơ quan thuế về hóa đơn điện tử có sai sót
Lưu ý:
(2): Mã CQT cấp đối với hóa đơn có mã của CQT, hóa đơn không có mã của CQT để trống.
(8) Trường hợp HĐĐT đã lập sai và người bán thực hiện Thông báo; trường hợp CQT thông báo NNT giải trình.
Ngoài ra, nếu hóa đơn sai không chỉ sai tên công ty và sai một trong số các thông tin sau: mã số thuế; sai về số tiền ghi trên hóa đơn, sai về thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng. Lúc này, người bán có thể lựa chọn điều chỉnh hoặc thay thế hóa đơn điện tử đã lập sai, cụ thể như sau:
(1) Lập hóa đơn điện tử điều chỉnh hóa đơn điện tử lập sai:
- Chủ thể lập: Người bán
- Hóa đơn điện tử điều chỉnh hóa đơn điện tử đã lập sai phải có dòng chữ “Điều chỉnh cho hóa đơn Mẫu số... ký hiệu... số... ngày... tháng... năm”.
- Ký số trên hóa đơn điện tử:
+ Nếu là hóa đơn không có mã của cơ quan thuế, người bán gửi trực tiếp cho người mua.
+ Nếu là hóa đơn có mã của cơ quan thuế, người bán gửi cơ quan thuế để cấp mã trước khi gửi người mua.
- Giá trị điều chỉnh:
+ Tăng: Ghi dấu dương (+).
+ Giảm: Ghi dấu âm (-).
(2) Lập hóa đơn điện tử mới thay thế cho hóa đơn điện tử lập sai:
- Chủ thể lập: Người bán
- Hóa đơn điện tử mới thay thế hóa đơn điện tử đã lập sai phải có dòng chữ “Thay thế cho hóa đơn Mẫu số... ký hiệu... số... ngày... tháng... năm”.
- Ký số trên hóa đơn điện tử:
+ Hóa đơn điện tử không có mã của cơ quan thuế: Người bán ký số trên hóa đơn điện tử mới thay thế cho hóa đơn điện tử đã lập sai sau đó người bán gửi cho người mua
+ Hóa đơn điện tử có mã của cơ quan thuế: Người bán gửi cơ quan thuế để cơ quan thuế cấp mã cho hóa đơn điện tử mới để gửi cho người mua
Lưu ý:
- Đối với trường hợp trong tháng người bán đã lập sai cùng thông tin về tên công ty trên nhiều hóa đơn của cùng một người mua trong cùng tháng thì:
+ Người bán lập một hóa đơn điều chỉnh hoặc thay thế cho nhiều hóa đơn điện tử đã lập sai trong cùng tháng
+ Đính kèm bảng kê các hóa đơn điện tử đã lập sai theo Mẫu số 01/BK-ĐCTT Phụ lục IA ban hành kèm theo Nghị định 70/2025/NĐ-CP.
Tải về mẫu 01/BK-ĐCTT
- Trước khi điều chỉnh, thay thế hóa đơn điện tử đã lập sai:
+ Trường hợp người mua là doanh nghiệp, tổ chức, hộ/cá nhân kinh doanh: Lập văn bản thỏa thuận ghi rõ nội dung sai sót, lưu giữ và xuất trình khi cơ quan thuế yêu cầu.
+ Trường hợp người mua là cá nhân: Người bán thông báo cho người mua hoặc đăng thông báo trên website (nếu có).
>>> Lưu ý: Thay đổi ký hiệu hóa đơn điện tử năm 2026
Cách xử lý hóa đơn điện tử viết sai tên công ty, địa chỉ?
Giá trị hàng hóa bán ra dưới bao nhiêu tiền thì không cần lập hóa đơn?
Căn cứ theo khoản 1 Điều 90 Luật Quản lý thuế 2019 và khoản 1 Điều 4 Nghị định 123/2020/NĐ-CP được sửa đổi bởi điểm a khoản 3 Điều 1 Nghị định 70/2025/NĐ-CP quy định về nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ như sau:
Nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ
1. Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng hóa dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa) và các trường hợp lập hóa đơn theo quy định tại Điều 19 Nghị định này. Hóa đơn phải ghi đầy đủ nội dung theo quy định tại Điều 10 Nghị định này. Trường hợp sử dụng hóa đơn điện tử phải theo định dạng chuẩn dữ liệu của cơ quan thuế theo quy định tại Điều 12 Nghị định này.
...
Theo đó, việc lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ là quy định bắt buộc và không phân biệt giá trị hàng hóa, trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất thì sẽ không phải lập hóa đơn đối với trường hợp này.
05 tiêu chí xác định người nộp thuế có rủi ro về thuế cao khi đăng ký sử dụng hóa đơn điện tử?
Căn cứ khoản 1 Điều 9 Thông tư 32/2025/TT-BTC, các tiêu chí xác định người nộp thuế rủi ro về thuế cao trong đăng ký sử dụng hóa đơn điện tử bao gồm:
- Tiêu chí 1: Người nộp thuế có chủ sở hữu hoặc người đại diện theo pháp luật, đại diện hộ kinh doanh, cá nhân kinh doanh hoặc chủ doanh nghiệp tư nhân đồng thời là chủ sở hữu hoặc người đại diện theo pháp luật, đại diện hộ kinh doanh, cá nhân kinh doanh hoặc chủ doanh nghiệp tư nhân có kết luận của cơ quan quản lý nhà nước có thẩm quyền có hành vi gian lận, mua bán hóa đơn trên cơ sở dữ liệu của cơ quan thuế.
- Tiêu chí 2: Người nộp thuế có chủ sở hữu hoặc người đại diện theo pháp luật, đại diện hộ kinh doanh, cá nhân kinh doanh hoặc chủ doanh nghiệp tư nhân thuộc danh sách có giao dịch đáng ngờ, theo quy định của Luật Phòng, chống rửa tiền.
- Tiêu chí 3: Người nộp thuế đăng ký địa chỉ trụ sở chính không có địa chỉ cụ thể theo địa giới hành chính hoặc đặt tại chung cư (không bao gồm chung cư được phép sử dụng cho mục đích kinh doanh theo quy định của pháp luật); hoặc địa điểm kinh doanh ngoài phạm vi cấp tỉnh/thành phố nơi doanh nghiệp đặt trụ sở chính/chi nhánh.
- Tiêu chí 4: Người nộp thuế có người đại diện theo pháp luật hoặc chủ sở hữu đồng thời là người đại diện theo pháp luật hoặc chủ sở hữu của người nộp thuế ở trạng thái “Người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt mã số thuế” hoặc ở trạng thái “Người nộp thuế không hoạt động tại địa chỉ đã đăng ký”, người nộp thuế có hành vi vi phạm về thuế, hóa đơn, chứng từ theo hướng dẫn của Bộ trưởng Bộ Tài chính.
- Tiêu chí 5: Người nộp thuế có dấu hiệu rủi ro khác do cơ quan thuế xác định và có thông báo cho người nộp thuế được biết và giải trình.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];