Cách xem tình trạng tờ khai 01 CNKD tờ khai thuế đã nộp trên Dịch vụ Công?
Bước 1: Truy cập vào Hệ thống thông tin giải quyết thủ tục hành chính có địa chỉ:
https://dichvucong.gdt.gov.vn/tthc/homelogin.

Bước 2: Đăng nhập vào hệ thống bằng tài khoản định danh điện tử.

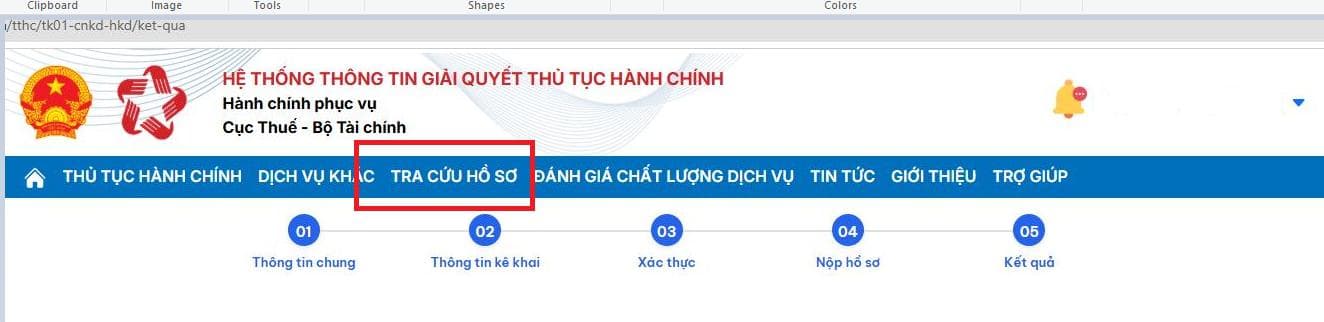
Bước 3: Vào Tra cứu hồ sơ. Chọn Tra cứu hồ sơ đã nộp.
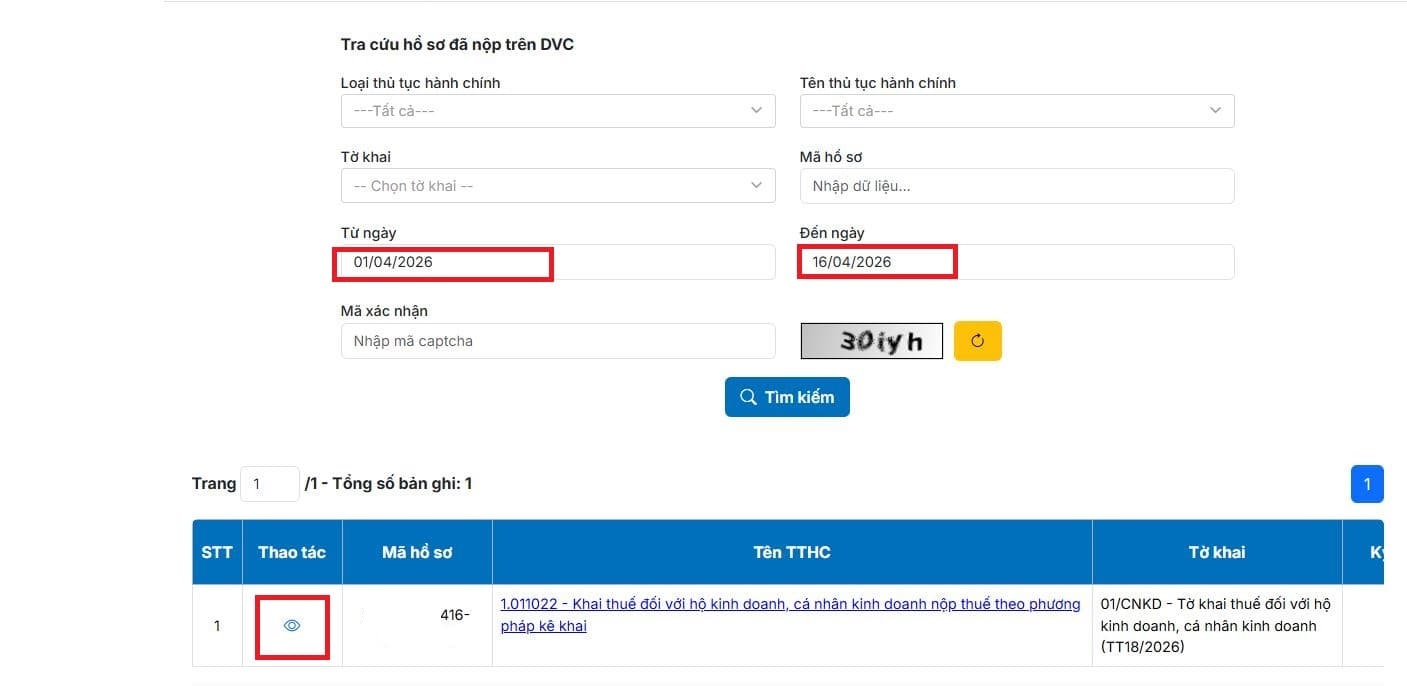
Bước 4: Tiếp tục chọn thời gian nộp hồ sơ, nhập mã Capcha. Sau đó chọn Tìm kiếm
Danh sách các tờ khai đã nộp trong khoảng thời gian đã chọn hiện lên. Bấm vào biểu tượng con mắt tờ khai 01/CNKD - Khai thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai.
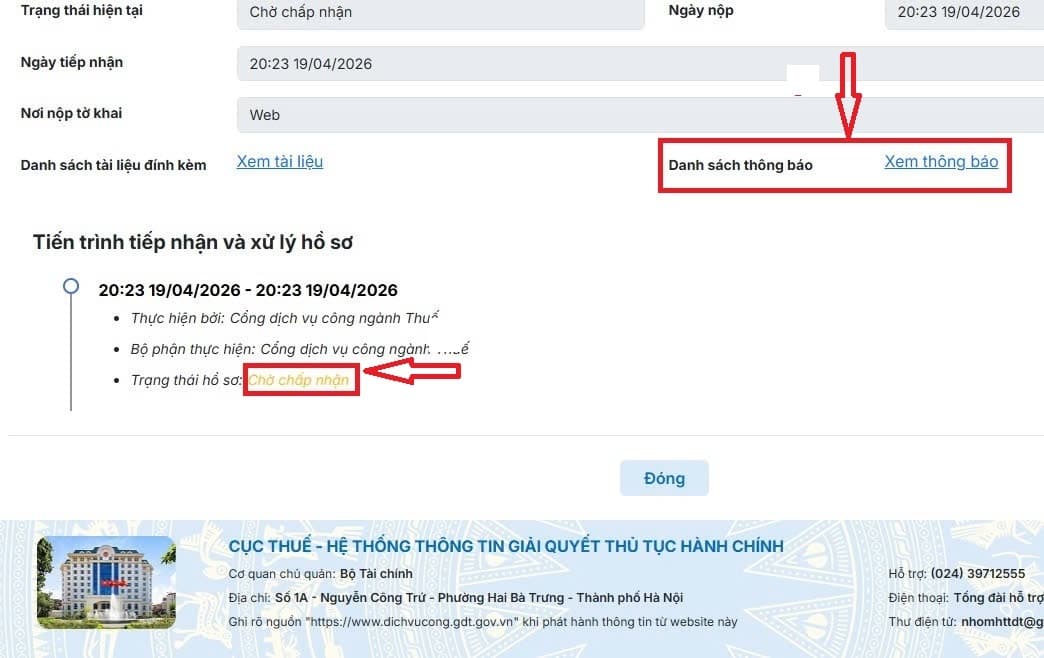
Bước 5: Lúc này, hệ thống sẽ hiển thị thông tin chi tiết.
Kéo xuống dưới, Tại phần danh sách thông báo, trạng thái hồ sơ đã nộp sẽ hiện ra.
Lưu ý: Thông tin chỉ mang tính chất tham khảo!
>>> Chậm nộp tờ khai thuế do trang Dịch vụ công bị lỗi thì có bị phạt không?
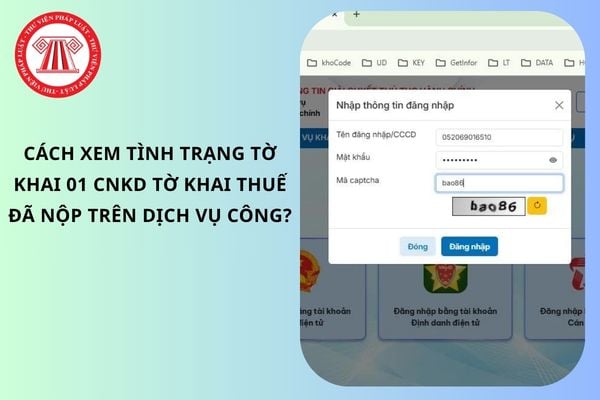
Cách xem tình trạng tờ khai 01 CNKD tờ khai thuế đã nộp trên Dịch vụ Công? (Hình từ Internet)
Hộ kinh doanh nào phải khai thuế theo mẫu tờ khai 01 CNKD?
Căn cứ vào khoản 1 Điều 4 Thông tư 18/2026/TT-BTC có quy định về hồ sơ thông báo doanh thu, kê khai thuế đối với hộ kinh doanh, cá nhân kinh doanh như sau:
Hồ sơ thông báo doanh thu, kê khai thuế
1. Hồ sơ thông báo doanh thu, kê khai thuế đối với hộ kinh doanh, cá nhân kinh doanh
a) Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng không chịu thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân (bao gồm cả hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh) thông báo doanh thu thực tế phát sinh trong năm và kê khai các loại thuế khác theo Mẫu số 01/TKN-CNKD ban hành kèm theo Thông tư này.
b) Đối với hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo phương pháp thuế suất nhân (x) với doanh thu tính thuế, hồ sơ khai thuế giá trị gia tăng, thuế thu nhập cá nhân và các loại thuế khác là Tờ khai theo Mẫu số 01/CNKD ban hành kèm theo Thông tư này.
c) Đối với hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) với thuế suất - Hồ sơ khai thuế giá trị gia tăng, thuế thu nhập cá nhân và các loại thuế khác trong năm là Tờ khai theo Mẫu số 01/CNKD ban hành kèm theo Thông tư này.
- Hồ sơ khai quyết toán thuế thu nhập cá nhân là Tờ khai quyết toán thuế thu nhập cá nhân theo Mẫu số 02/CNKD-TNCN-QTT ban hành kèm theo Thông tư này.
Theo quy định trên, hồ sơ kê khai thuế GTGT, TNCN đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 500 triệu là Tờ khai theo Mẫu số 01/CNKD ban hành kèm theo Thông tư 18/2026/TT-BTC.
Như vậy, Hộ kinh doanh có doanh thu trên 500 triệu/năm phải khai thuế theo mẫu tờ khai 01 CNKD.
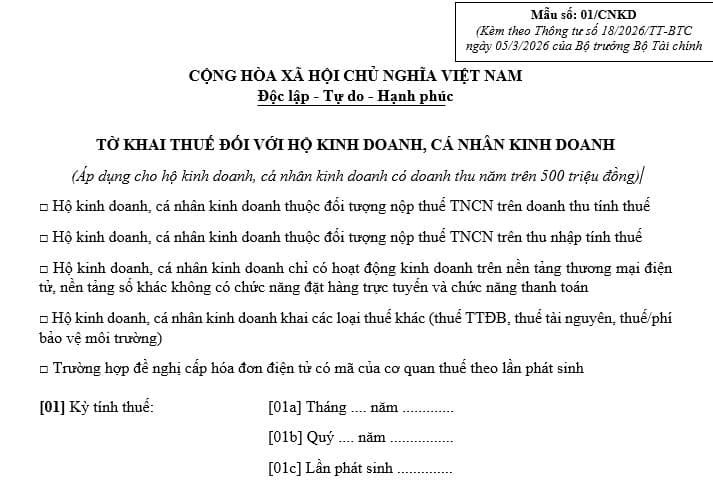
<<<Tải về Mẫu số 01/CNKD>>>
Chi phí của hộ kinh doanh phải đáp ứng 3 yêu cầu gì để được khấu trừ khi tính thuế TNCN?
Căn cứ vào khoản 1 Điều 6 Nghị định 68/2026/NĐ-CP quy định về những khoản chi được trừ khi tính thuế TNCN của hộ kinh doanh, cụ thể như sau:
Các khoản chi được trừ và không được trừ khi xác định thuế thu nhập cá nhân
1. Các khoản chi được trừ là các khoản chi phí thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh, có đủ hóa đơn, chứng từ theo quy định của pháp luật về hóa đơn, chứng từ, pháp luật về kế toán và chứng từ thanh toán không dùng tiền mặt đối với các khoản thanh toán từng lần có giá trị từ 05 triệu đồng trở lên theo pháp luật về thuế giá trị gia tăng, cụ thể như sau:
a) Chi phí nguyên liệu, vật liệu, nhiên liệu, năng lượng, hàng hóa sử dụng vào sản xuất, kinh doanh;
b) Chi phí tiền lương, tiền công, tiền thưởng, các khoản phụ cấp, bảo hiểm bắt buộc và các khoản chỉ trả cho người lao động có đóng bảo hiểm bắt buộc theo quy định; chi phí tiền lương, tiền công, các khoản phụ cấp và các khoản chỉ trả cho người lao động dưới 01 tháng;
c) Chi phí khấu hao tài sản cố định phục vụ cho hoạt động sản xuất, kinh doanh. Mức trích khấu hao tài sản cố định được tính vào chi phí hợp lý theo quy định về chế độ quản lý, sử dụng và trích khấu hao tài sản cố định áp dụng đổi với doanh nghiệp. Trường hợp tài sản cố định đã khấu hao hết giá trị nhưng vẫn tiếp tục được sử dụng cho sản xuất, kinh doanh thì không được trích khấu hao;
...
Theo quy định trên, để một khoản chi được xem là chi phí được trừ khi tính thuế TNCN của hộ kinh doanh, cá nhân kinh doanh phải đáp ứng đầy đủ 3 điều kiện sau:
(1) Khoản chi phí thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh
(2) Có đủ hóa đơn, chứng từ theo quy định của pháp luật về hóa đơn, chứng từ, pháp luật về kế toán
(3) Có chứng từ thanh toán không dùng tiền mặt đối với các khoản thanh toán từng lần có giá trị từ 05 triệu đồng trở lên theo pháp luật về thuế giá trị gia tăng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];