Cách xác định các loại nước ngọt thuộc đối tượng chịu thuế tiêu thụ đặc biệt từ 1/1/2026 theo Nghị định 360/2025/NĐ-CP?
Căn cứ điểm l khoản 1 Điều 2 Luật Thuế tiêu thụ đặc biệt 2025 quy định đối tượng chịu thuế tiêu thụ đặc biệt như sau:
Đối tượng chịu thuế
1. Hàng hóa bao gồm:
...
l) Nước giải khát theo Tiêu chuẩn quốc gia (TCVN) có hàm lượng đường trên 5g/100mL
Căn cứ Điều 11 Luật Thuế tiêu thụ đặc biệt 2025 quy định hiệu lực thi hành như sau:
Hiệu lực thi hành
1. Luật này có hiệu lực thi hành từ ngày 01 tháng 01 năm 2026.
2. Luật Thuế tiêu thụ đặc biệt số 27/2008/QH12 đã được sửa đổi, bổ sung một số điều theo Luật số 70/2014/QH13, Luật số 71/2014/QH13, Luật số 106/2016/QH13 và Luật số 03/2022/QH15 hết hiệu lực kể từ ngày Luật này có hiệu lực thi hành.
Ngày 31/12/2025, Chính phủ ban hành Nghị định 360/2025/NĐ-CP hướng dẫn Luật Thuế tiêu thụ đặc biệt 2025, có hiệu lực từ ngày 01/01/2026.
Căn cứ khoản 4 Điều 3 Nghị định 360/2025/NĐ-CP quy định về đối tượng chịu thuế tiêu thụ đặt biệt, trong đó, mặt hàng nước giải khát áp thuế tiêu thụ đặc biệt cụ thể như sau:
Nước giải khát theo Tiêu chuẩn quốc gia (TCVN) có hàm lượng đường trên 5g/100ml quy định tại điểm l khoản 1 Điều 2 của Luật Thuế tiêu thụ đặc biệt 2025 là:
- Nước giải khát theo Tiêu chuẩn quốc gia của Việt Nam (TCVN 12828:2019) về nước giải khát;
- Hàm lượng đường được tính là đường tổng số ghi trên nhãn sản phẩm theo quy định của Bộ trưởng Bộ Y tế về nội dung, cách ghi thành phần dinh dưỡng, giá trị dinh dưỡng trên nhãn thực phẩm. Trường hợp sản phẩm nhập khẩu chưa dán nhãn sản phẩm theo quy định của Bộ trưởng Bộ Y tế về nội dung, cách ghi thành phần dinh dưỡng, giá trị dinh dưỡng trên nhãn thực phẩm thì tổ chức, cá nhân nhập khẩu chịu trách nhiệm tự xác định, kê khai, tính nộp thuế theo quy định.
Dẫn chiếu đến quy định tại Mục 3.1 Tiêu chuẩn quốc gia TCVN 12828:2019 về Nước giải khát có giải thích nước giải khát như sau:
3.1 Nước giải khát (water-based beverages)
Sản phẩm pha sẵn để uống với mục đích giải khát, được chế biến từ nước, có thể chứa đường, phụ gia thực phẩm, hương liệu, có thể bổ sung các thành phần nguyên liệu có nguồn gốc tự nhiên, vitamin và khoáng chất, có ga hoặc không có ga.
Đồng thời Mục 3.2 đến Mục 3.8 Tiêu chuẩn quốc gia TCVN 12828:2019 về Nước giải khát có quy định các loại nước giải khát như sau:
...
3.2 Nước giải khát có ga (carbonated water-based beverages)
Nước giải khát (3.1) được bổ sung khí cacbonic (cacbon dioxit).
3.3 Nước uống tăng lực (energy beverages/ energy drinks)
Nước giải khát (3.1) được bổ sung các thành phần dinh dưỡng thích hợp và/hoặc các thành phần đặc thù khác cung cấp năng lượng hoặc tăng cường tốc độ giải phóng hoặc hấp thu năng lượng.
3.4 Nước uống điện giải (electrolyte beverages/ electrolyte drinks)
Nước giải khát (3.1) được bổ sung các khoáng chất thiết yếu (chất điện giải).
3.5 Nước uống thể thao (sport beverages/ sport drinks)
Nước giải khát (3.1) được bổ sung các chất dinh dưỡng và thích hợp với nhu cầu sinh học của những người tham gia các hoạt động thể chất.
3.6 Nước giải khát có chứa chè (tea beverages)
Nước giải khát (3.1) có chứa bột chè/trà (Camellia sinensis (L). Kuntze), chè hòa tan, chất chiết từ chè hoặc dịch cô đặc của chất chiết từ chè.
3.7 Nước giải khát có chứa cà phê (coffee beverages)
Nước giải khát (3.1) có chứa cà phê bột, cà phê hòa tan, chất chiết từ cà phê hoặc dịch cô đặc của chất chiết từ cà phê.
3.8 Nước giải khát có chứa nước trái cây (fruit beverages)
Nước giải khát (3.1) có chứa nước trái cây hoặc nước trái cây cô đặc với hàm lượng nước trái cây hoặc nước trái cây cô đặc hoàn nguyên tối thiểu 5,0 % (thể tích).
Theo đó, từ 1/1/2026, theo quy định tại điểm l khoản 1 Điều 2 Luật Thuế tiêu thụ đặc biệt 2025, các loại nước giải khát có hàm lượng đường trên 5g/100mL sẽ chịu thuế tiêu thụ đặc biệt.
Căn cứ theo Tiêu chuẩn quốc gia TCVN 12828:2019, các loại nước giải khát thuộc diện điều chỉnh gồm:
- Nước giải khát có ga
- Nước uống tăng lực
- Nước uống điện giải
- Nước uống thể thao
- Nước giải khát có chứa chè
- Nước giải khát có chứa cà phê
- Nước giải khát có chứa nước trái cây
Từ những quy định trên, các loại nước ngọt theo tiêu chuẩn quốc gia mà có hàm lượng đường vượt ngưỡng quy định là trên 5g/100mL thì thuộc đối tượng chịu thuế tiêu thụ đặc biệt từ 2026.
Như vậy, căn cứ để xác định các loại nước ngọt có thuộc đối tượng chịu thuế tiêu thụ đặc biệt hay không sẽ dựa vào hàm lượng đường; có thể nhận biết thông tin hàm lượng đường sản phẩm nước ngọt trên bao bì sản phẩm.
Trên đây là nội dung "Cách xác định các loại nước ngọt thuộc đối tượng chịu thuế tiêu thụ đặc biệt từ 1/1/2026 theo Nghị định 360/2025/NĐ-CP?".
Xem thêm:
>>> Cục Thuế trả lời biểu thuế TNCN 5 bậc áp dụng từ 1/1/2026 tại Hội nghị đối thoại 2025?
>>> Toàn cảnh chính sách thuế năm 2026 người nộp thuế cần lưu ý?
>>> Tải file PDF Tra cứu lịch nộp thuế 2026 mới nhất?
>>> Tổng hợp các loại nước ngọt không được giảm thuế GTGT 8% từ 01/01/2026 đến hết 31/12/2026?
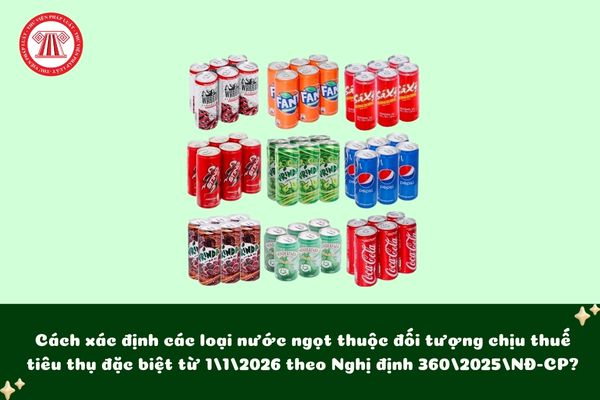
Cách xác định các loại nước ngọt thuộc đối tượng chịu thuế tiêu thụ đặc biệt từ 1/1/2026 theo Nghị định 360/2025/NĐ-CP? (Hình từ Internet)
Phương pháp tính thuế tiêu thụ đặc biệt từ từ 01/01/2026 được quy định như thế nào?
Căn cứ khoản 2 Điều 5 Luật Thuế tiêu thụ đặc biệt 2025 quy định phương pháp tính thuế tiêu thụ đặc biệt từ 01/01/2026 cụ thể như sau:
Thuế tiêu thụ đặc biệt phải nộp | = | Thuế tiêu thụ đặc biệt áp dụng phương pháp tính thuế theo tỷ lệ phần trăm | + | Thuế tiêu thụ đặc biệt áp dụng phương pháp tính thuế tuyệt đối (nếu có) |
Trong đó:
Thuế tiêu thụ đặc biệt áp dụng phương pháp tính thuế theo tỷ lệ phần trăm | = | Giá tính thuế của hàng hóa, dịch vụ chịu thuế | x | Thuế suất |
Thuế tiêu thụ đặc biệt áp dụng phương pháp tính thuế tuyệt đối | = | Lượng hàng hóa chịu thuế | x | Mức thuế tuyệt đối |
Trên đây là phương pháp tính thuế TTĐB từ 01/01/2026.
Thuế tiêu thụ đặc biệt thuộc loại khai thuế nào?
Căn cứ theo điểm b khoản 1 Điều 8 Nghị định 126/2020/NĐ-CP quy định về các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế như sau:
Các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế
1. Các loại thuế, khoản thu khác thuộc ngân sách nhà nước do cơ quan quản lý thuế quản lý thu thuộc loại khai theo tháng, bao gồm:
a) Thuế giá trị gia tăng, thuế thu nhập cá nhân. Trường hợp người nộp thuế đáp ứng các tiêu chí theo quy định tại Điều 9 Nghị định này thì được lựa chọn khai theo quý.
b) Thuế tiêu thụ đặc biệt.
c) Thuế bảo vệ môi trường.
d) Thuế tài nguyên, trừ thuế tài nguyên quy định tại điểm e khoản này.
đ) Các khoản phí, lệ phí thuộc ngân sách nhà nước (trừ phí, lệ phí do cơ quan đại diện nước cộng hoà xã hội chủ nghĩa Việt Nam ở nước ngoài thực hiện thu theo quy định tại Điều 12 Nghị định này; phí hải quan; lệ phí hàng hoá, hành lý, phương tiện vận tải quá cảnh).
...
Đồng thời, theo điểm b khoản 4 Điều 8 Nghị định 126/2020/NĐ-CP quy định:
Các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế
...
4. Các loại thuế, khoản thu khác thuộc ngân sách nhà nước khai theo từng lần phát sinh, bao gồm:
...
b) Thuế tiêu thụ đặc biệt của người nộp thuế có kinh doanh xuất khẩu chưa nộp thuế tiêu thụ đặc biệt ở khâu sản xuất sau đó không xuất khẩu mà bán trong nước. Thuế tiêu thụ đặc biệt của cơ sở kinh doanh mua xe ô tô, tàu bay, du thuyền sản xuất trong nước thuộc đối tượng không chịu thuế tiêu thụ đặc biệt nhưng sau đó chuyển mục đích sử dụng sang đối tượng chịu thuế tiêu thụ đặc biệt.
...
Như vậy, thuế tiêu thụ đặc biệt thuộc loại thuế khai theo tháng và khai theo từng lần phát sinh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];