Tải về mẫu 01-4/TTĐB Phụ lục thông tin đề nghị hoàn thuế TTĐB đối với xăng sinh học có dạng như thế nào?
Ngày 30/6/2026, Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
Theo đó, mẫu 01-3/TBVMT phụ lục thông tin đề nghị hoàn thuế TTĐB đối với xăng sinh học được ban hành tại Phụ lục I kèm theo Thông tư 89/2026/TT-BTC có dạng như sau:
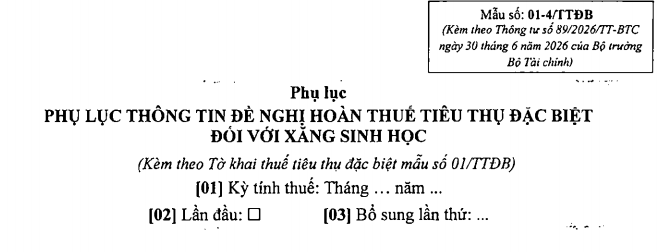
>>>TẢI VỀ: Mẫu 01-3/TBVMT phụ lục thông tin đề nghị hoàn thuế TTĐB đối với xăng sinh học
Tải về mẫu 01-4/TTĐB Phụ lục thông tin đề nghị hoàn thuế TTĐB đối với xăng sinh học có dạng như thế nào?
Đối tượng nào không chịu thuế tiêu thụ đặc biệt năm 2026?
Theo Điều 3 Luật Thuế tiêu thụ đặc biệt 2025, một số trường hợp hàng hóa không chịu thuế tiêu thụ đặc biệt trong các trường hợp sau:
- Hàng hóa do tổ chức, cá nhân sản xuất, gia công, thuê gia công trực tiếp xuất khẩu ra nước ngoài hoặc bán, ủy thác cho tổ chức, cá nhân kinh doanh khác để xuất khẩu ra nước ngoài;
- Hàng hóa nhập khẩu bao gồm:
+ Hàng viện trợ nhân đạo, viện trợ không hoàn lại bao gồm cả hàng hóa nhập khẩu bằng nguồn vốn viện trợ không hoàn lại được cơ quan có thẩm quyền phê duyệt, hàng trợ giúp nhân đạo, hàng cứu trợ khẩn cấp nhằm khắc phục hậu quả chiến tranh, thiên tai, dịch bệnh;
+ Quà tặng của tổ chức, cá nhân ở nước ngoài cho cơ quan nhà nước, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức chính trị xã hội - nghề nghiệp, tổ chức xã hội, tổ chức xã hội - nghề nghiệp, đơn vị vũ trang nhân dân, đơn vị sự nghiệp trong định mức được miễn thuế nhập khẩu theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu;
+Quà biếu, quà tặng cho cá nhân tại Việt Nam trong định mức được miễn thuế nhập khẩu theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu;
+ Hàng hóa quá cảnh theo quy định của pháp luật về thương mại, quản lý ngoại thương; hàng hóa chuyển khẩu, trung chuyển; hàng hóa từ nước ngoài nhập khẩu vào kho ngoại quan sau đó xuất khẩu sang nước khác theo quy định của pháp luật về hải quan;
+ Hàng tạm nhập khẩu, tái xuất khẩu và tạm xuất khẩu, tái nhập khẩu không phải nộp thuế nhập khẩu, thuế xuất khẩu trong thời hạn theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu.
Trường hợp quá thời hạn tái xuất khẩu, tái nhập khẩu hoặc bán ra hoặc thay đổi mục đích sử dụng trong thời hạn tạm nhập khẩu, tạm xuất khẩu thì tổ chức, cá nhân kinh doanh phải nộp thuế tiêu thụ đặc biệt;
+ Đồ dùng của tổ chức, cá nhân nước ngoài theo tiêu chuẩn miễn trừ ngoại giao; hàng hóa trong tiêu chuẩn hành lý miễn thuế nhập khẩu theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu; hàng nhập khẩu để bán tại cửa hàng miễn thuế theo quy định của pháp luật;
+ Hàng hóa xuất khẩu ra nước ngoài đã nộp thuế tiêu thụ đặc biệt bị phía nước ngoài trả lại khi nhập khẩu;
- Máy bay, trực thăng, tàu lượn, du thuyền sử dụng cho mục đích kinh doanh vận chuyển hàng hóa, hành khách, khách du lịch và máy bay, trực thăng, tàu lượn sử dụng cho mục đích an ninh, quốc phòng, cứu thương, cứu hộ, cứu nạn, chữa cháy, huấn luyện đào tạo phi công, quay phim, chụp ảnh, đo đạc bản đồ, sản xuất nông nghiệp;
- Xe ô tô cứu thương; xe ô tô chở phạm nhân; xe ô tô tang lễ; xe ô tô thiết kế vừa có chỗ ngồi, vừa có chỗ đứng chở được từ 24 người trở lên; xe ô tô chở người, xe chở người bốn bánh có gắn động cơ không đăng ký lưu hành và chỉ chạy trong phạm vi khu vui chơi, giải trí, thể thao, di tích lịch sử, bệnh viện, trường học và xe ô tô chuyên dùng khác theo quy định của Chính phủ.
Khấu trừ thuế TTĐB đối với hàng hóa nhập khẩu chịu thuế TTĐB như thế nào?
Căn cứ khoản 4 Điều 8 Nghị định 360/2025/NĐ-CP quy định như sau:
Hoàn thuế, khấu trừ thuế
Việc hoàn thuế, khấu trừ thuế tiêu thụ đặc biệt thực hiện theo quy định tại Điều 9 của Luật Thuế tiêu thụ đặc biệt. Một số trường hợp được quy định như sau:
...
4. Người nộp thuế tiêu thụ đặc biệt đối với hàng hóa chịu thuế tiêu thụ đặc biệt nhập khẩu được khấu trừ số thuế tiêu thụ đặc biệt đã nộp ở khâu nhập khẩu (bao gồm cả số thuế tiêu thụ đặc biệt đã nộp theo Quyết định ấn định thuế của cơ quan hải quan, trừ trường hợp cơ quan hải quan xử phạt về gian lận, trốn thuế) khi xác định số thuế tiêu thụ đặc biệt phải nộp bán ra trong nước. Số thuế tiêu thụ đặc biệt được khấu trừ tương ứng với số thuế tiêu thụ đặc biệt của hàng hóa nhập khẩu chịu thuế tiêu thụ đặc biệt bán ra và chỉ được khấu trừ tối đa bằng tương ứng số thuế tiêu thụ đặc biệt được tính ở khâu bán ra trong nước. Số thuế tiêu thụ đặc biệt không được khấu trừ hoặc chưa được khấu trừ do không phát sinh số thuế tiêu thụ đặc biệt bán ra (bao gồm cả trường hợp giải thể, phá sản), người nộp thuế được tính vào chi phí để tính thuế thu nhập doanh nghiệp.
...
Như vậy, khấu trừ thuế TTĐB tương ứng với số thuế TTĐB của hàng hóa nhập khẩu chịu thuế TTĐB bán ra và chỉ được khấu trừ tối đa bằng tương ứng số thuế TTĐB được tính ở khâu bán ra trong nước. Số thuế không được khấu trừ thuế TTĐB hoặc chưa được khấu trừ thuế TTĐB do không phát sinh số thuế TTĐB bán ra (bao gồm cả trường hợp giải thể, phá sản), người nộp thuế được tính vào chi phí để tính thuế thu nhập doanh nghiệp.
Bên cạnh đó, căn cứ điểm b khoản 1 Điều 6 Luật Thuế tiêu thụ đặc biệt 2025 quy định giá tính thuế TTĐB đối với hàng hóa nhập khẩu cụ thể như sau:
Giá tính thuế
1. Giá tính thuế tiêu thụ đặc biệt đối với hàng hóa, dịch vụ là giá bán ra, giá cung ứng dịch vụ chưa có thuế tiêu thụ đặc biệt, chưa có thuế bảo vệ môi trường và chưa có thuế giá trị gia tăng được quy định như sau:
a) Đối với hàng hóa sản xuất trong nước, hàng hóa nhập khẩu là giá do tổ chức, cá nhân sản xuất, tổ chức, cá nhân nhập khẩu bán ra.
Trường hợp hàng hóa chịu thuế tiêu thụ đặc biệt được bán cho doanh nghiệp kinh doanh thương mại là doanh nghiệp có quan hệ công ty mẹ, công ty con hoặc các công ty con trong cùng công ty mẹ với doanh nghiệp sản xuất, doanh nghiệp nhập khẩu hoặc doanh nghiệp kinh doanh thương mại là doanh nghiệp có quan hệ liên kết thì giá tính thuế tiêu thụ đặc biệt không được thấp hơn tỷ lệ phần trăm (%) so với giá bình quân của các doanh nghiệp kinh doanh thương mại mua trực tiếp của doanh nghiệp sản xuất, doanh nghiệp nhập khẩu bán ra theo quy định của Chính phủ;
b) Đối với hàng hóa nhập khẩu tại khâu nhập khẩu là trị giá tính thuế nhập khẩu theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu, cộng với thuế nhập khẩu, cộng với các khoản thuế là thuế nhập khẩu bổ sung theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu (nếu có). Trường hợp hàng hóa nhập khẩu được miễn, giảm thuế nhập khẩu, thuế nhập khẩu bổ sung thì giá tính thuế tiêu thụ đặc biệt không bao gồm số thuế nhập khẩu, thuế nhập khẩu bổ sung được miễn, giảm;
...
Theo đó, giá tính thuế TTĐB đối với hàng hóa nhập khẩu tại khâu nhập khẩu được xác định như sau:
Giá tính thuế TTĐB = Trị giá tính thuế nhập khẩu + Thuế nhập khẩu + Các khoản thuế nhập khẩu bổ sung (nếu có)
Trường hợp hàng hóa nhập khẩu được miễn, giảm thuế nhập khẩu, thuế nhập khẩu bổ sung thì giá tính thuế TTĐB không bao gồm số thuế nhập khẩu, thuế nhập khẩu bổ sung được miễn, giảm.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];