4 Lưu ý về Giảm thuế GTGT 2% 2025 theo Nghị định 174/2025 và Nghị quyết 204/2025?
Ngày 30/6/2025, Chính phủ đã ban hành Nghị định 174/2025/NĐ-CP quy định chính sách giảm thuế giá trị gia tăng theo Nghị quyết 204/2025/QH15 ngày 17 tháng 6 năm 2025 của Quốc hội.
Theo đó, khi áp dụng chính sách giảm thuế GTGT 2% theo Nghị định 174 và Nghị quyết 204, cần lưu ý 4 nội dung sau:
Thứ nhất, về thời gian giảm thuế:
- Kéo dài từ 01/07/2025 đến hết 31/12/2026 thay vì chỉ áp dụng trong 6 tháng như trước đây.
Thứ hai, về đối tượng giảm thuế:
Điều 1 Nghị định 174/2025/NĐ-CP nêu rõ mở rộng Danh mục hàng hóa dịch vụ giảm thuế GTGT 2% đối với
- Mặt hàng than tại tất cả các khâu
- Sản phẩm dầu mỏ tinh chế
- Xăng:
+ Nhiên liệu dầu và xăng; dầu mỡ bôi trơn (mã HS: 27.07; 27.09; 27.10; 27.12; 34.03)
+ Khí dầu mỏ và các loại khí Hydro cacbon khác (trừ khí thiên nhiên) (mã HS: 2711.12.00; 2711.13.00; 2711.14; 2711.19.00; 2711.29.00)
+ SP từ dầu mỏ khác (mã HS: 2712.10.00; 2712.20.00; 2712.90; 2713.11.00; 2713.12.00; 2713.20.00; 2713.90.00)
- Sản phẩm từ kim loại đúc sẵn trừ máy móc thiết bị:
+ Cấu kiện kim loại
+ Thùng, bể chứa, dụng cụ chứa đựng bằng kim loại
+ Nồi hơi (trừ nồi hơi trung tâm)
+ Vũ khí và đạn dược
+ Kim loại bột
+ Dao, kéo, dụng cụ cầm tay, đồ kim loại thông dụng
+ SP khác bằng kim loại chưa được phân vào đâu.
- SP hóa chất (mã HS: 28; 29; 30; 31; 32; 33; 34; 35; 36; 37; 38)
- Nhóm hàng hóa dịch vụ Công nghệ thông tin
Trong đó, nguyên tắc áp dụng giảm thuế GTGT
- Hàng hóa dịch vụ chịu thuế suất 10% và không thuộc Phụ lục I, Phụ lục II ban hành kèm theo Nghị định 174/2025/NĐ-CP thì được giảm thuế.
Trong đó, Danh mục hàng hóa dịch vụ chịu thuế TTĐB chia làm 2 giai đoạn (từ 01/7 - 31/12/2025 và từ 01/01-31/12/2026).
- Áp dụng thống nhất cho các khâu: Nhập khẩu, Sản xuất, Gia công và Kinh doanh TM.
Ví dụ: tại khâu Nhập khẩu cơ quan Hải quan đã xác định HHDV được giảm thuế GTGT thì ở khâu Kinh doanh TM nội địa cũng được giảm.
- Nếu hàng hóa dịch vụ được giảm nhưng người bán xuất hóa đơn chưa giảm và ngược lại thì
+ Hai bên lập biên bản và bên bán điều chỉnh hóa đơn về thuế suất đúng; theo đó, hai bên kê khai điều chỉnh thuế đầu ra/đầu vào (nếu có).
+ Nếu bên bán không chịu điều chỉnh:
++ Trường hợp thuế suất 8% nhưng xuất 10%: bên mua kê khai khấu trừ theo thuế suất 8%, 2% còn lại đưa vào chi phí.
++ Nếu thuế suất 10% nhưng xuất 8%: bên mua kê khai khấu trừ theo thuế suất 8%, bên bán sẽ bị xử lý theo quy định khi cơ quan thuế phát hiện.
Thứ ba, nội dung ghi trên hóa đơn giảm thuế GTGT
Đối với hóa đơn giảm thuế GTGT 8%:
- Khi lập hóa đơn giá trị gia tăng cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng, tại dòng thuế suất thuế giá trị gia tăng ghi "8%"; tiền thuế giá trị gia tăng; tổng số tiền người mua phải thanh toán.
Đối với hóa đơn bán hàng phương pháp tỷ lệ % trên doanh thu:
- Khi lập hoá đơn bán hàng cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng, tại cột “Thành tiền” ghi đầy đủ tiền hàng hóa, dịch vụ trước khi giảm
+- Tại dòng “Cộng tiền hàng hóa, dịch vụ" ghi theo số đã giảm 20% mức tỷ lệ % trên doanh thu, đồng thời ghi chú: “đã giảm... (số tiền) tương ứng 20% mức tỷ lệ % để tính thuế giá trị gia tăng.
Thứ tư, mẫu tờ khai giảm thuế giá trị gia tăng
Mẫu tờ khai Giảm thuế giá trị gia tăng theo Nghị quyết 204/2025/QH15 ban hành kèm theo Nghị định 174/2025/NĐ-CP có dạng như sau:
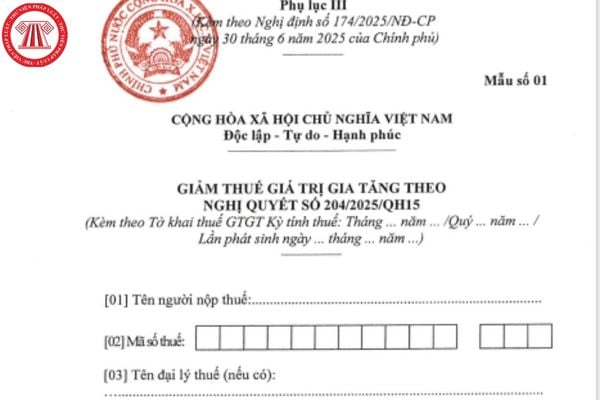
Tải về Mẫu Tờ khai Giảm thuế giá trị gia tăng theo Nghị quyết 204/2025/QH15.
Xem thêm: Hướng dẫn chọn Phụ lục giảm thuế GTGT 2025 trên HTKK như thế nào?

4 Lưu ý về Giảm thuế GTGT 2% 2025 theo Nghị định 174/2025 và Nghị quyết 204/2025?
Danh mục thuế suất thuế GTGT theo Luật mới?
Căn cứ Điều 9 Luật Thuế Giá trị gia tăng 2024 quy định mức thuế suất thuế GTGT như sau:
(1) Mức thuế suất 0% áp dụng đối với hàng hóa, dịch vụ sau đây:
- Hàng hóa xuất khẩu bao gồm: hàng hóa từ Việt Nam bán cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ở ngoài Việt Nam; hàng hóa từ nội địa Việt Nam bán cho tổ chức trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu; hàng hóa đã bán tại khu vực cách ly cho cá nhân (người nước ngoài hoặc người Việt Nam) đã làm thủ tục xuất cảnh; hàng hóa đã bán tại cửa hàng miễn thuế;
- Dịch vụ xuất khẩu bao gồm: dịch vụ cung cấp trực tiếp cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ở ngoài Việt Nam; dịch vụ cung cấp trực tiếp cho tổ chức ở trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu;
- Hàng hóa, dịch vụ xuất khẩu khác bao gồm: vận tải quốc tế; dịch vụ cho thuê phương tiện vận tải được sử dụng ngoài phạm vi lãnh thổ Việt Nam; dịch vụ của ngành hàng không, hàng hải cung cấp trực tiếp hoặc thông qua đại lý cho vận tải quốc tế; hoạt động xây dựng, lắp đặt công trình ở nước ngoài hoặc ở trong khu phi thuế quan; sản phẩm nội dung thông tin số cung cấp cho bên nước ngoài và có hồ sơ, tài liệu chứng minh tiêu dùng ở ngoài Việt Nam theo quy định của Chính phủ; phụ tùng, vật tư thay thế để sửa chữa, bảo dưỡng phương tiện, máy móc, thiết bị cho bên nước ngoài và tiêu dùng ở ngoài Việt Nam; hàng hóa gia công chuyển tiếp để xuất khẩu theo quy định của pháp luật; hàng hóa, dịch vụ thuộc đối tượng không chịu thuế giá trị gia tăng khi xuất khẩu, trừ các trường hợp không áp dụng mức thuế suất 0% quy định tại điểm d khoản này;
- Các trường hợp không áp dụng thuế suất 0% bao gồm: chuyển giao công nghệ, chuyển nhượng quyền sở hữu trí tuệ ra nước ngoài; dịch vụ tái bảo hiểm ra nước ngoài; dịch vụ cấp tín dụng; chuyển nhượng vốn; sản phẩm phái sinh; dịch vụ bưu chính, viễn thông; sản phẩm xuất khẩu quy định tại khoản 23 Điều 5 Luật Thuế Giá trị gia tăng 2024; thuốc lá, rượu, bia nhập khẩu sau đó xuất khẩu; xăng, dầu mua tại nội địa bán cho cơ sở kinh doanh trong khu phi thuế quan; xe ô tô bán cho tổ chức, cá nhân trong khu phi thuế quan.
(2) Mức thuế suất 5% áp dụng đối với hàng hóa, dịch vụ sau đây:
- Nước sạch phục vụ sản xuất và sinh hoạt không bao gồm các loại nước uống đóng chai, đóng bình và các loại nước giải khát khác;
- Phân bón, quặng để sản xuất phân bón, thuốc bảo vệ thực vật và chất kích thích tăng trưởng vật nuôi theo quy định của pháp luật;
- Dịch vụ đào đắp, nạo vét kênh, mương, ao hồ phục vụ sản xuất nông nghiệp; nuôi trồng, chăm sóc, phòng trừ sâu bệnh cho cây trồng; sơ chế, bảo quản sản phẩm nông nghiệp;
- Sản phẩm cây trồng, rừng trồng (trừ gỗ, măng), chăn nuôi, thuỷ sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường, trừ sản phẩm quy định tại khoản 1 Điều 5 Luật Thuế giá trị gia tăng 2024;
- Mủ cao su dạng mủ cờ rếp, mủ tờ, mủ bún, mủ cốm; lưới, dây giềng và sợi để đan lưới đánh cá;
- Sản phẩm bằng đay, cói, tre, nứa, lá, rơm, vỏ dừa, sọ dừa, bèo tây và các sản phẩm thủ công khác sản xuất bằng nguyên liệu tận dụng từ nông nghiệp; xơ bông đã qua chải thô, chải kỹ; giấy in báo;
- Tàu khai thác thủy sản tại vùng biển; máy móc, thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp theo quy định của Chính phủ;
- Thiết bị y tế theo quy định của pháp luật về quản lý thiết bị y tế; thuốc phòng bệnh, chữa bệnh; dược chất, dược liệu là nguyên liệu sản xuất thuốc chữa bệnh, thuốc phòng bệnh;
- Thiết bị dùng để giảng dạy và học tập bao gồm: các loại mô hình, hình vẽ, bảng, phấn, thước, com-pa;
- Hoạt động nghệ thuật biểu diễn truyền thống, dân gian;
- Đồ chơi cho trẻ em; sách các loại, trừ sách quy định tại khoản 15 Điều 5 Luật Thuế Giá trị gia tăng 2024;
- Dịch vụ khoa học, công nghệ theo quy định của Luật Khoa học và công nghệ 2013;
- Bán, cho thuê, cho thuê mua nhà ở xã hội theo quy định của Luật Nhà ở 2023.
(3) Mức thuế suất 10% áp dụng đối với hàng hóa, dịch vụ
Mức thuế suất 10% áp dụng đối với hàng hóa, dịch vụ không quy định tại khoản 1 và khoản 2 Điều này, bao gồm cả dịch vụ được các nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam cung cấp cho tổ chức, cá nhân tại Việt Nam qua kênh thương mại điện tử và các nền tảng số.
Bên cạnh đó, ngày 30/6/2025, Chính phủ đã ban hành Nghị định 174/2025/NĐ-CP quy định chính sách giảm thuế giá trị gia tăng theo Nghị quyết 204/2025/QH15 ngày 17 tháng 6 năm 2025 của Quốc hội.
Theo đó, căn cứ khoản 1 Điều 1 Nghị định 174/2025/NĐ-CP quy định giảm thuế GTGT 2025 giảm từ 10% xuống 8% đối với các mặt hàng đang áp dụng thuế suất thuế GTGT 10%.
Tuy nhiên không áp dụng đối với một số nhóm hàng hóa, dịch vụ sau: Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than), sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng).
6 lần giảm thuế GTGT từ 10% xuống 8% và văn bản ban hành?
Tổng hợp 6 lần giảm thuế GTGT 2% từ 10% xuống 8% từ 2022-2026:
Thời gian | Chính sách | Văn bản |
Lần 1: Từ 01/02/2022 đến hết 31/12/2022 | Ngày 28/01/2022, Chính phủ ban hành Nghị quyết 43/2022/QH15 chính thức giảm VAT từ 10% xuống 8% cho một số nhóm hàng hóa, dịch vụ đang áp dụng mức thuế giá trị gia tăng 10%. Ngày 28/01/2022, Chính phủ ban hành Nghị định 15/2022/NĐ-CP hướng dẫn việc giảm thuế GTGT xuống 8% và danh mục hàng hóa, dịch vụ không được giảm thuế. | |
Lần 2: Từ 01/7/2023 - 31/12/2023 | Tiếp tục giảm thuế GTGT từ 10% xuống 8% đến hết năm 2023 tức là từ ngày 01/7/2023 đến hết ngày 31/12/2023 theo Nghị định 44/2023/NĐ-CP của Chính phủ quy định chính sách giảm thuế GTGT theo Nghị quyết 101/2023/QH15 ngày 24/6/2023 của Quốc hội. | |
Lần 3: Từ 01/01/2024 - hết 30/6/2024 | Tiếp tục chính sách giảm thuế GTGT trước đó, ngày 28/12/2023, Chính phủ tiếp tục ban hành Nghị định 94/2023/NĐ-CP quy định chính sách giảm thuế giá trị gia tăng. | |
Lần 4: Từ 01/7/2024 - hết 31/12/2024 | Tiếp tục chính sách giảm thuế GTGT trước đó, Bộ Tài chính đã ban hành Nghị định 72/2024/NĐ-CP về việc giảm thuế GTGT trong thời gian từ 01/7/2024 đến hết 31/12/2024. | |
Lần 5: Từ 01/01/2025 - hết ngày 30/6/2025 | Ban hành Nghị định 180/2024/NĐ-CP tiếp tục giảm thuế GTGT từ ngày 01/01/2025 đến hết ngày 30/6/2025 theo Nghị quyết 174/2024/QH15. | |
Lần 6: Từ 1/07/2025 - hết ngày 31/12/2026 | Ngày 17/6/2025, Quốc hội ban hành Nghị quyết 204/2025/QH15 về giảm thuế GTGT từ ngày 01/7/2025 đến hết ngày 31/12/2025 đối với một số hàng hóa, dịch vụ đang áp dụng thuế suất thuế GTGT 10%. |
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];