Mẫu S04a4 DN Mẫu nhật ký chứng từ số 4 dành cho kế toán áp dụng từ 01/01/2026 theo Thông tư 99 là mẫu nào?
Mẫu nhật ký chứng từ số 4 dành cho kế toán đang áp dụng Mẫu S04a4 DN ban hành kèm theo Thông tư 99/2025/TT-BTC.
Mẫu S04a4 DN Mẫu nhật ký chứng từ số 4 dành cho kế toán có dạng như sau:
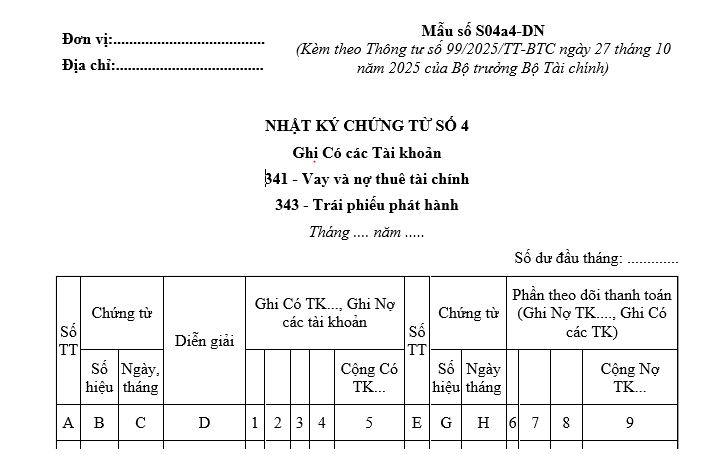
>> Tải Mẫu S04a4 DN Mẫu nhật ký chứng từ số 4 dành cho kế toán: TẠI ĐÂY
>> Tải Mẫu S04b2 DN Mẫu bảng kê số 2 (Ghi Nợ Tài khoản 112 - Tiền gửi không kỳ hạn) dành cho kế toán: TẠI ĐÂY
>> Tải Mẫu S04a2 DN Mẫu nhật ký chứng từ số 2 dành cho kế toán: TẠI ĐÂY
>> Tải Mẫu S04a1 DN Mẫu nhật ký chứng từ số 1 dành cho kế toán: TẠI ĐÂY
>> Mẫu S03b DN Mẫu sổ cái (Dùng cho hình thức kế toán Nhật ký chung): TẠI ĐÂY
>> TẢI Mẫu S03a4 DN Mẫu sổ nhật ký bán hàng dành cho kế toán: TẠI ĐÂY
>> Tải Mẫu số S03a2 DN Mẫu sổ nhật ký chi tiền dành cho kế toán: TẠI ĐÂY
Mẫu S04a4 DN Mẫu nhật ký chứng từ số 4 dành cho kế toán áp dụng từ 01/01/2026 theo Thông tư 99 là mẫu nào? (Hình từ Internet)
Kế toán viên hành nghề là ai?
Căn cứ tại khoản 11 Điều 3 Luật Kế toán 2015 quy định:
Giải thích từ ngữ
Trong Luật này, các từ ngữ dưới đây được hiểu như sau:
...
6. Giá trị hợp lý là giá trị được xác định phù hợp với giá thị trường, có thể nhận được khi bán một tài sản hoặc chuyển nhượng một khoản nợ phải trả tại thời điểm xác định giá trị.
7. Hình thức kế toán là các mẫu sổ kế toán, trình tự, phương pháp ghi sổ và mối liên quan giữa các sổ kế toán.
8. Kế toán là việc thu thập, xử lý, kiểm tra, phân tích và cung cấp thông tin kinh tế, tài chính dưới hình thức giá trị, hiện vật và thời gian lao động.
9. Kế toán tài chính là việc thu thập, xử lý, kiểm tra, phân tích và cung cấp thông tin kinh tế, tài chính bằng báo cáo tài chính cho đối tượng có nhu cầu sử dụng thông tin của đơn vị kế toán.
10. Kế toán quản trị là việc thu thập, xử lý, phân tích và cung cấp thông tin kinh tế, tài chính theo yêu cầu quản trị và quyết định kinh tế, tài chính trong nội bộ đơn vị kế toán.
11. Kế toán viên hành nghề là người được cấp Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán theo quy định của Luật này.
...
Theo đó, kế toán viên hành nghề là người được cấp Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán theo quy định.
Việc quản lý, sử dụng chứng từ kế toán được quy định thế nào?
Căn cứ theo Điều 21 Luật Kế toán 2015 quy định:
Quản lý, sử dụng chứng từ kế toán
1. Thông tin, số liệu trên chứng từ kế toán là căn cứ để ghi sổ kế toán.
2. Chứng từ kế toán phải được sắp xếp theo nội dung kinh tế, theo trình tự thời gian và bảo quản an toàn theo quy định của pháp luật.
3. Chỉ cơ quan nhà nước có thẩm quyền mới có quyền tạm giữ, tịch thu hoặc niêm phong chứng từ kế toán. Trường hợp tạm giữ hoặc tịch thu chứng từ kế toán thì cơ quan nhà nước có thẩm quyền phải sao chụp chứng từ bị tạm giữ, bị tịch thu, ký xác nhận trên chứng từ sao chụp và giao bản sao chụp cho đơn vị kế toán; đồng thời lập biên bản ghi rõ lý do, số lượng từng loại chứng từ kế toán bị tạm giữ hoặc bị tịch thu và ký tên, đóng dấu.
4. Cơ quan có thẩm quyền niêm phong chứng từ kế toán phải lập biên bản, ghi rõ lý do, số lượng từng loại chứng từ kế toán bị niêm phong và ký tên, đóng dấu.
Theo đó, việc quản lý, sử dụng chứng từ kế toán được quy định như sau:
- Thông tin, số liệu trên chứng từ kế toán là căn cứ để ghi sổ kế toán.
- Chứng từ kế toán phải được sắp xếp theo nội dung kinh tế, theo trình tự thời gian và bảo quản an toàn theo quy định của pháp luật.
- Chỉ cơ quan nhà nước có thẩm quyền mới có quyền tạm giữ, tịch thu hoặc niêm phong chứng từ kế toán. Trường hợp tạm giữ hoặc tịch thu chứng từ kế toán thì cơ quan nhà nước có thẩm quyền phải sao chụp chứng từ bị tạm giữ, bị tịch thu, ký xác nhận trên chứng từ sao chụp và giao bản sao chụp cho đơn vị kế toán; đồng thời lập biên bản ghi rõ lý do, số lượng từng loại chứng từ kế toán bị tạm giữ hoặc bị tịch thu và ký tên, đóng dấu.
- Cơ quan có thẩm quyền niêm phong chứng từ kế toán phải lập biên bản, ghi rõ lý do, số lượng từng loại chứng từ kế toán bị niêm phong và ký tên, đóng dấu.
Người đăng ký hành nghề dịch vụ kế toán có phải cập nhật kiến thức hàng năm không?
Căn cứ tại Điều 3 Thông tư 292/2016/TT-BTC được sửa đổi bởi điểm a khoản 1 Điều 1 Thông tư 23/2024/TT-BTC quy định:
Đối tượng cập nhật kiến thức
Đối tượng cập nhật kiến thức hàng năm là kế toán viên hành nghề và người đăng ký hành nghề dịch vụ kế toán. Đối với người mới được cấp chứng chỉ kế toán viên hoặc chứng chỉ kiểm toán viên, thì được đăng ký để hành nghề dịch vụ kế toán đến ngày 31 tháng 12 của năm sau năm được cấp chứng chỉ mà không bắt buộc phải cập nhật kiến thức, nhưng để đảm bảo điều kiện hành nghề dịch vụ kế toán trong năm tiếp theo năm liền sau năm được cấp chứng chỉ, thì từ ngày 16 tháng 8 của năm được cấp chứng chỉ đến ngày 15 tháng 8 của năm liền sau năm được cấp chứng chỉ, người hành nghề phải có đủ giờ cập nhật kiến thức theo quy định tại Điều 5 Thông tư này.
Ví dụ: Ông Nguyễn Văn A được cấp chứng chỉ kế toán viên hoặc chứng chỉ kiểm toán viên ngày 23/4/20X0 thì Ông A không bắt buộc phải học cập nhật kiến thức để được hành nghề dịch vụ kế toán kể từ thời điểm được cấp chứng chỉ đến hết 15/8/20X0. Để tiếp tục duy trì điều kiện hành nghề dịch vụ kế toán từ 1/1/20X2 đến 31/12/20X2 thì Ông A phải có đủ thời gian cập nhật kiến thức năm 20X1 (từ 16/8/20X0 đến 15/8/20X1) theo quy định tại Điều 5 Thông tư số 292/2016/TT-BTC.
Theo đó, người đăng ký hành nghề dịch vụ kế toán thuộc đối tượng phải cập nhật kiến thức hàng năm.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];