Tải Mẫu 02 PTHU DK theo Nghị định 373 tờ khai quyết toán phụ thu ở đâu?
Ngày 31/12/2025, Chính phủ đã ban hành Nghị định 373/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế.
Theo đó, Mẫu 02 PTHU DK là mẫu tờ khai quyết toán phụ thu được quy định tại Phụ lục 1 ban hành kèm theo Nghị định 373/2025/NĐ-CP, mẫu có dạng như sau:
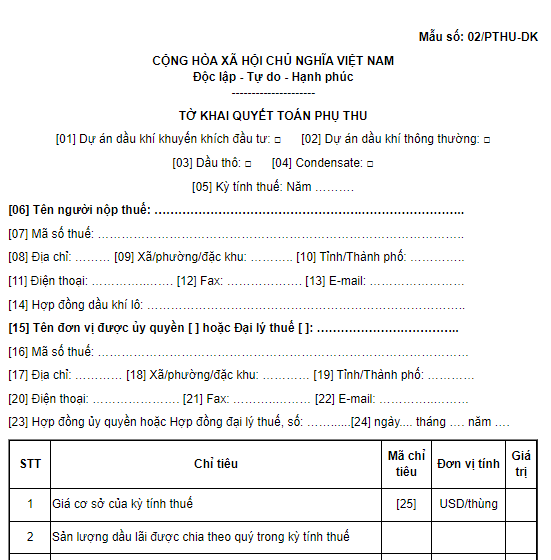
Tải Mẫu 02 PTHU DK theo Nghị định 373 tờ khai quyết toán phụ thu
* Trên đây là Thông tin Tải Mẫu 02 PTHU DK theo Nghị định 373 tờ khai quyết toán phụ thu ở đâu?
Tải Mẫu 02 PTHU DK theo Nghị định 373 tờ khai quyết toán phụ thu ở đâu? (Hình từ Internet)
Nghị định 373 ban hành Mẫu 02/PTHU-DK và bãi bỏ những mẫu nào theo Thông tư 80?
Căn cứ Điều 10 Nghị định 373/2025/NĐ-CP quy định cụ thể như sau:
Điều 10. Sửa đổi, bổ sung Phụ lục I - Danh mục hồ sơ khai thuế kèm theo Nghị định số 126/2020/NĐ-CP như sau:
1. Thay thế danh mục hồ sơ khai thuế tại Phụ lục I kèm theo Nghị định số 126/2020/NĐ-CP bằng danh mục hồ sơ khai thuế tại Phụ lục I kèm theo Nghị định này.
2. Ban hành Mẫu số 01/TTĐB tại Phụ lục I kèm theo Nghị định này và bãi bỏ các Mẫu số 01/TTĐB, Mẫu số 02/TTĐB tại Phụ lục II kèm theo Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính.
3. Ban hành Mẫu số 01/TK-SDDPNN tại Phụ lục I kèm theo Nghị định này và bãi bỏ các Mẫu số 01/TK-SDDPNN, Mẫu số 04/TK-SDDPNN tại Phụ lục II kèm theo Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính.
4. Ban hành Mẫu số 02/TK-SDDPNN tại Phụ lục I kèm theo Nghị định này và bãi bỏ Mẫu số 02/TK-SDDPNN tại Phụ lục II kèm theo Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính.
5. Ban hành các Mẫu số 01/TBH, Mẫu số 01-1/TBH tại Phụ lục I kèm theo Nghị định này và bãi bỏ các Mẫu số 01/TBH, Mẫu số 01-1/TBH tại Phụ lục II kèm theo Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính.
6. Ban hành các Mẫu số 01/TK-DK, Mẫu số 01/PL-DK tại Phụ lục I kèm theo Nghị định này và bãi bỏ các Mẫu số 01/TAIN-DK, Mẫu số 01/TNDN-DK, Mẫu số 01/TK-VSP, Mẫu số 01/PL-DK tại Phụ lục II kèm theo Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính.
7. Ban hành Mẫu số 01/LNCN-DK tại Phụ lục I kèm theo Nghị định này và bãi bỏ các Mẫu số 01/LNCN-PSC, Mẫu số 01/LNCN-VSP tại Phụ lục II kèm theo Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính.
8. Ban hành Mẫu số 02/PTHU-DK tại Phụ lục I kèm theo Nghị định này và bãi bỏ các Mẫu số 02/PTHU-DK, Mẫu số 03/PTHU-DK tại Phụ lục II kèm theo Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính.
9. Ban hành các Mẫu số 02/LNCN-DK, Mẫu số 02-1/PL-DK tại Phụ lục I kèm theo Nghị định này và bãi bỏ các Mẫu số 02/LNCN-PSC, Mẫu số 02/LNCN-VSP, Mẫu số 02-1/PL-DK tại Phụ lục II kèm theo Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính.
Như vậy, Nghị định 373 ban hành Mẫu 02/PTHU-DK tại Phụ lục 1 kèm theo Nghị định 373/2025/NĐ-CP và bãi bỏ các Mẫu số 02/PTHU-DK, Mẫu số 03/PTHU-DK tại Phụ lục 2 kèm theo Thông tư 80/2021/TT-BTC
Nghị định 373 có hiệu lực khi nào?
Tại Điều 13 Nghị định 373/2025/NĐ-CP quy định cụ thể như sau:
Điều 13. Điều khoản thi hành
1. Nghị định này có hiệu lực thi hành kể từ ngày 14 tháng 02 năm 2026.
2. Trường hợp người nộp thuế đã kê khai thuế theo mẫu biểu quy định tại Nghị định số 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ và Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính thì tiếp tục thực hiện kê khai thuế, quyết toán thuế cho kỳ tính thuế năm 2025 theo mẫu biểu quy định tại Nghị định số 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế và Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính.
Đối với các chuyến dầu thô, khí thiên nhiên xuất bán kể từ ngày 01 tháng 01 năm 2026 thì người nộp thuế kê khai theo mẫu biểu quy định tại Nghị định này.
3. Trong trường hợp các văn bản dẫn chiếu tại Nghị định này được sửa đổi, bổ sung, thay thế thì thực hiện theo quy định tương ứng tại văn bản sửa đổi, bổ sung, thay thế đó.
4. Bộ trưởng, Thủ trưởng cơ quan ngang Bộ, Thủ trưởng cơ quan thuộc Chính phủ, Chủ tịch Ủy ban nhân dân tỉnh, thành phố trực thuộc Trung ương và các tổ chức, cá nhân có liên quan chịu trách nhiệm thi hành Nghị định này./.
Như vậy, Nghị định 373 có hiệu lực thi hành kể từ ngày 14 tháng 02 năm 2026.
Trường hợp người nộp thuế đã kê khai thuế theo mẫu biểu quy định tại Nghị định 126/2020/NĐ-CP và Thông tư 80/2021/TT-BTC thì tiếp tục thực hiện kê khai thuế, quyết toán thuế cho kỳ tính thuế năm 2025 theo mẫu biểu quy định tại Nghị định 126/2020/NĐ-CP quy định chi tiết một số điều của Luật Quản lý thuế và Thông tư 80/2021/TT-BTC.
Đối với các chuyến dầu thô, khí thiên nhiên xuất bán kể từ ngày 01 tháng 01 năm 2026 thì người nộp thuế kê khai theo mẫu biểu quy định tại Nghị định 373/2025/NĐ-CP

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];