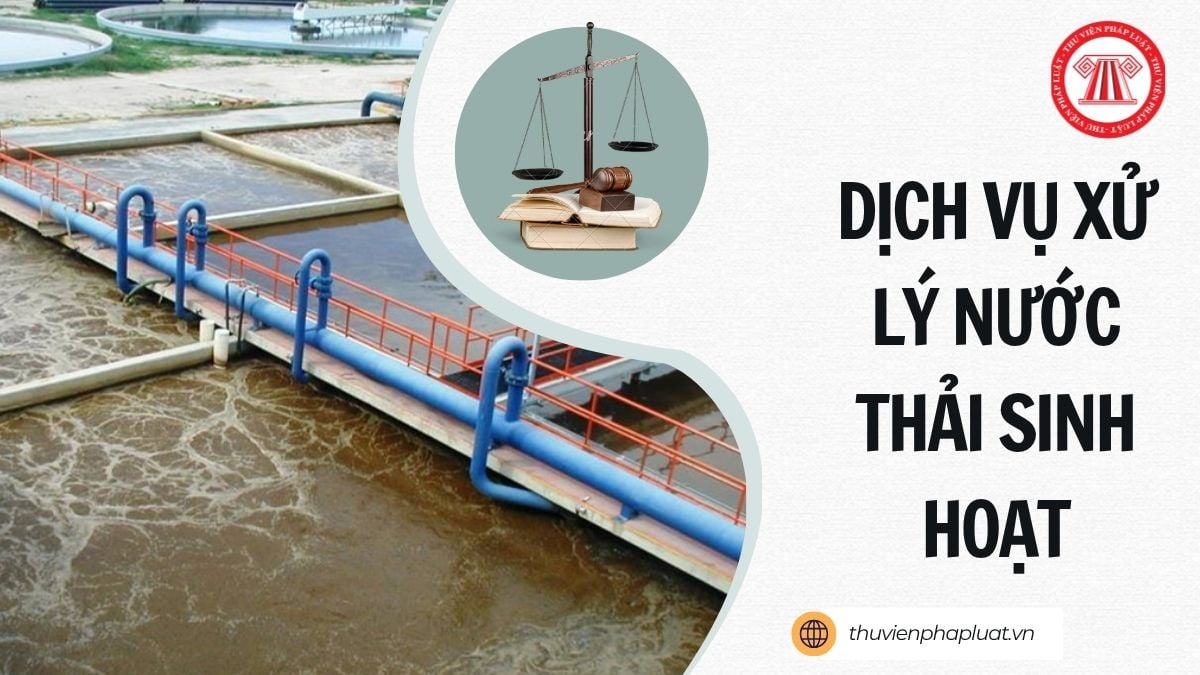
Tại Khoản 2 Điều 2 Nghị định 154/2016/NĐ-CP quy định nước thải công nghiệp là nước thải từ:
- Cơ sở sản xuất, cơ sở chế biến: Nông sản, lâm sản, thủy sản;
- Cơ sở sản xuất, cơ sở chế biến: Thực phẩm, rượu, bia, nước giải khát, thuốc lá;
- Cơ sở chăn nuôi, giết mổ: Gia súc, gia cầm tập trung;
- Cơ sở nuôi trồng thủy sản;
- Cơ sở sản xuất thủ công nghiệp trong các làng nghề;
- Cơ sở: Thuộc da, tái chế da;
- Cơ sở: Khai thác, chế biến khoáng sản;
- Cơ sở: Dệt, nhuộm, may mặc;
- Cơ sở sản xuất: Giấy, bột giấy, nhựa, cao su;
- Cơ sở sản xuất: Phân bón, hóa chất, dược phẩm, thuốc bảo vệ thực vật, vật liệu xây dựng, văn phòng phẩm, đồ gia dụng;
- Cơ sở: Cơ khí, luyện kim, gia công kim loại, chế tạo máy và phụ tùng;
- Cơ sở sản xuất: Linh kiện, thiết bị điện, điện tử;
- Cơ sở: Sơ chế phế liệu, phá dỡ tàu cũ, vệ sinh súc rửa tàu;
- Nhà máy cấp nước sạch;
- Hệ thống xử lý nước thải tập trung khu công nghiệp;
- Cơ sở sản xuất khác.
Trên đây là quy định các đối tượng chịu phí bảo vệ môi trường từ nước thải công nghiệp.
Trân trọng!
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];