Nội dung kiểm tra cơ sở, năng lực gia công, sản xuất hàng hóa xuất khẩu là gì?
Tại khoản 4 Điều 57 Thông tư 38/2015/TT-BTC, được sửa đổi bởi Khoản 30 Điều 1 Thông tư 121/2025/TT-BTC có quy định nội dung kiểm tra cơ sở, năng lực gia công, sản xuất hàng hóa xuất khẩu như sau:
- Kiểm tra địa chỉ cơ sở gia công, sản xuất, nơi lưu giữ nguyên liệu, vật tư, máy móc, thiết bị, sản phẩm xuất khẩu: kiểm tra địa chỉ cơ sở gia công, sản xuất, nơi lưu giữ nguyên liệu, vật tư, máy móc, thiết bị, sản phẩm xuất khẩu ghi trong thông báo CSSX hoặc ghi trên giấy chứng nhận đăng ký kinh doanh/giấy chứng nhận đăng ký đầu tư; kiểm tra thời hạn thực hiện dự án ghi trên giấy chứng nhận đăng ký đầu tư hoặc xác nhận bằng văn bản của cơ quan đăng ký đầu tư có thẩm quyền trong trường hợp không phải thực hiện cấp giấy chứng nhận đăng ký đầu tư;
- Kiểm tra ngành nghề đầu tư kinh doanh: đối chiếu nội dung ngành nghề doanh nghiệp công bố thông tin theo quy định tại Luật Doanh nghiệp, ngành nghề đầu tư kinh doanh có điều kiện quy định tại Luật Đầu tư với thực tế hồ sơ và hoạt động nhập khẩu nguyên liệu, vật tư, máy móc, thiết bị của tổ chức, cá nhân;
- Kiểm tra nhà xưởng, máy móc, thiết bị:
+ Kiểm tra giấy tờ xác nhận quyền sử dụng đất theo quy định của pháp luật của tổ chức, cá nhân hoặc của chủ đất và hợp đồng thuê kho, thuê mượn đất trong trường hợp tổ chức, cá nhân đi thuê kho, thuê mượn đất hoặc Quyết định giao, cho thuê, mượn đất của cơ quan có thẩm quyền để xây dựng khu chế xuất, khu công nghiệp, khu công nghệ cao, cảng, cửa khẩu, ga đường sắt và hợp đồng tổ chức, cá nhân thuê, mượn lại đất, kho bãi, nhà xưởng của Ban quản lý các khu vực nêu trên hoặc xác nhận của chính quyền địa phương về việc có quyền sử dụng nhà xưởng, mặt bằng để sản xuất;
+ Khi tiến hành kiểm tra máy móc, thiết bị, cơ quan hải quan kiểm tra các chứng từ sau: Tờ khai hải quan hàng hóa nhập khẩu đối với trường hợp nhập khẩu; hoá đơn, chứng từ mua máy móc, thiết bị nếu thuộc trường hợp mua trong nước; hợp đồng thuê, mượn máy móc, thiết bị đối với trường hợp thuê, mượn máy móc, thiết bị.
- Kiểm tra điều kiện kiểm tra, giám sát hải quan đối với DNCX theo quy định tại Điều 28a Nghị định 18/2021/NĐ-CP;
- Kiểm tra tình trạng nhân lực tham gia dây chuyền sản xuất (ví dụ: kiểm tra thông qua hợp đồng ký với người lao động hoặc bảng lương, đóng bảo hiểm xã hội cho người lao động,...); Trường hợp tại thời điểm kiểm tra, tại cơ sở sản xuất chưa có nhân công, chưa thực hiện đóng bảo hiểm xã hội thì ghi nhận và yêu cầu tổ chức, cá nhân có thông báo bổ sung và có giải trình, chứng minh sau khi đi vào hoạt động chính thức;
- Kiểm tra năng lực, quy mô sản xuất, gia công (ví dụ: bao nhiêu tấn/sản phẩm/năm; tổng năng lực, quy mô của máy móc, thiết bị, nhân công...);
- Kiểm tra việc lưu giữ nguyên liệu, vật tư nhập khẩu, sản phẩm xuất khẩu tại các địa điểm đã thông báo với cơ quan hải quan và kiểm tra việc theo dõi nguyên liệu, vật tư, sản phẩm xuất khẩu, máy móc, thiết bị thông qua sổ, chứng từ kế toán theo dõi kho hoặc phần mềm quản lý hàng hóa nhập, xuất, tồn kho nguyên liệu, vật tư, sản phẩm xuất khẩu, máy móc, thiết bị;
- Trường hợp gia công lại, cơ quan hải quan kiểm tra cơ sở gia công lại của bên nhận gia công lại theo quy định tại điểm a, điểm b, điểm c, điểm đ và điểm e khoản này.
Trường hợp bên nhận gia công lại là hộ kinh doanh cá thể, hộ gia đình thì không phải kiểm tra theo quy định tại khoản này, trừ trường hợp có dấu hiệu vi phạm thì tiến hành kiểm tra tình hình sử dụng nguyên liệu, vật tư của tổ chức, cá nhân.
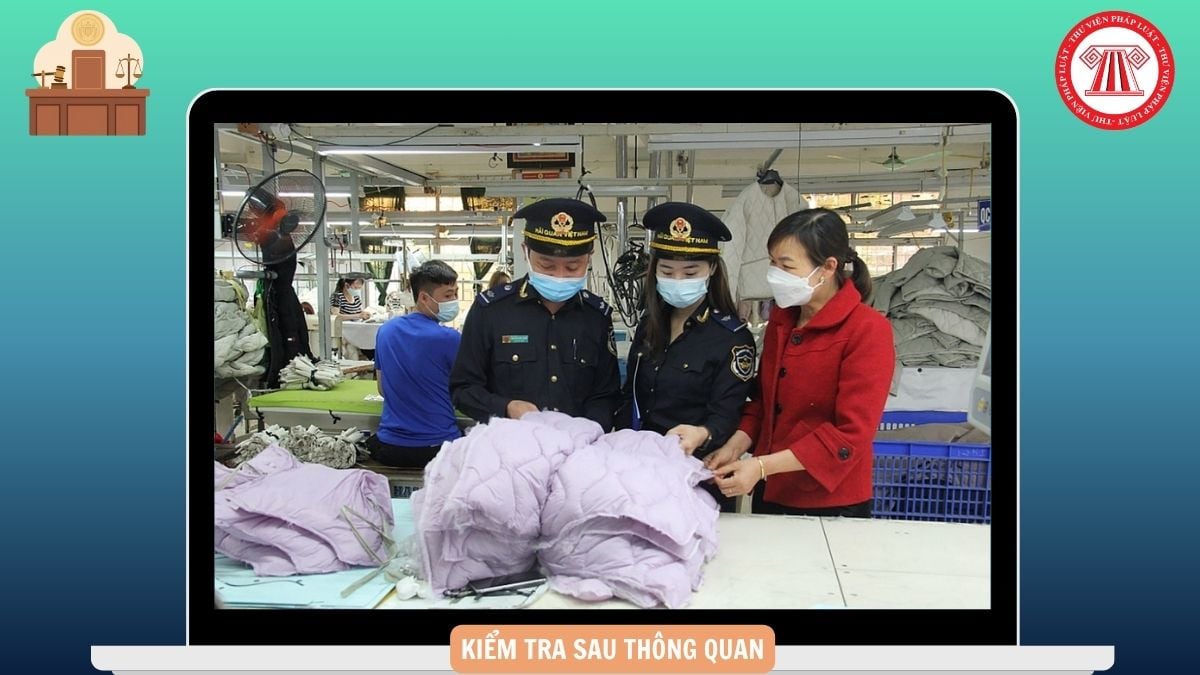
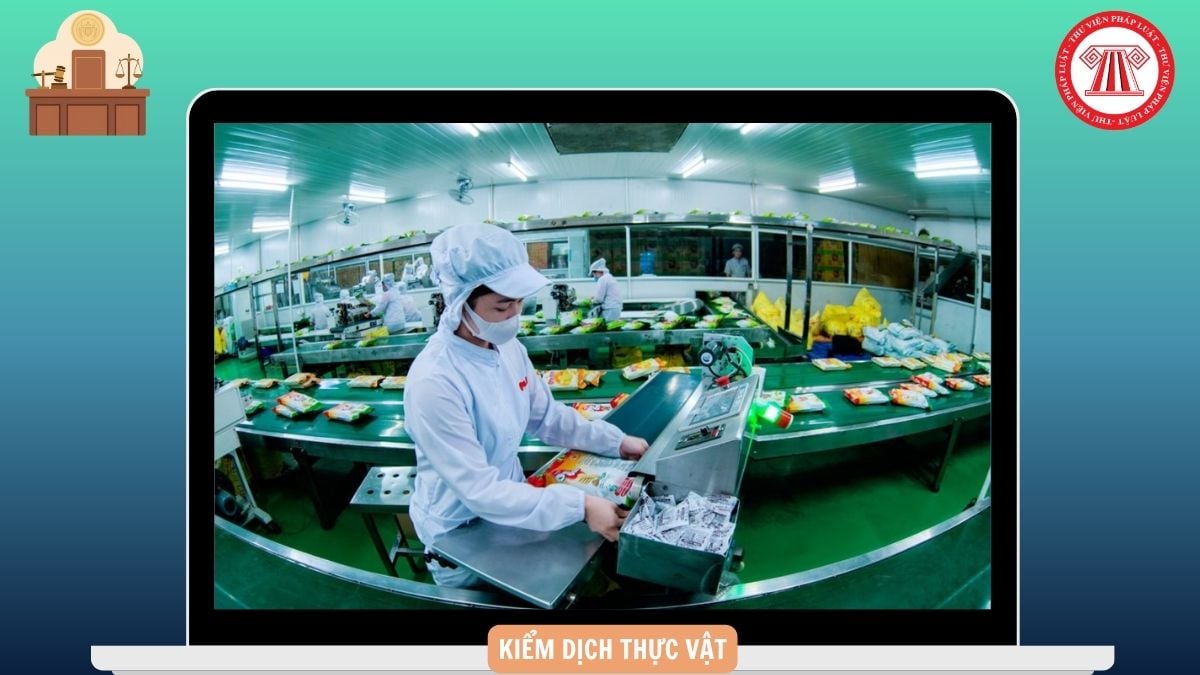
Nội dung kiểm tra cơ sở, năng lực gia công, sản xuất hàng hóa xuất khẩu là gì? (Hình từ Internet)
Thủ tục kiểm tra cơ sở, năng lực gia công, sản xuất hàng hóa xuất khẩu thế nào?
Tại khoản 2 Điều 57 Thông tư 38/2015/TT-BTC, được sửa đổi bởi Khoản 30 Điều 1 Thông tư 121/2025/TT-BTC có quy định về trách nhiệm và thủ tục kiểm tra như sau:
- Chậm nhất 08 giờ làm việc kể từ khi tiếp nhận đầy đủ thông tin Thông báo CSSX và/hoặc đáp ứng điều kiện kiểm tra, giám sát hải quan đối với DNCX, Đội trưởng Hải quan nơi tiếp nhận thông báo CSSX quyết định việc kiểm tra CSSX, kiểm tra điều kiện kiểm tra, giám sát hải quan đối với DNCX.
- Quyết định kiểm tra theo mẫu số 13/QĐ-KTCSSX/GSQL Phụ lục V ban hành kèm Thông tư này được gửi qua Hệ thống hoặc bằng thư bảo đảm, fax cho người khai hải quan trong thời hạn 03 ngày làm việc kể từ ngày ký;
- Việc kiểm tra được thực hiện chậm nhất trong 05 ngày làm việc kể từ ngày tổ chức, cá nhân nhận được quyết định kiểm tra. Thời gian kiểm tra không quá 05 ngày làm việc.
Những trường hợp nào phải kiểm tra cơ sở, năng lực gia công, sản xuất hàng hóa xuất khẩu?
Tại khoản 1 Điều 57 Thông tư 38/2015/TT-BTC, được sửa đổi bởi Khoản 30 Điều 1 Thông tư 121/2025/TT-BTC có quy định những trường hợp phải kiểm tra cơ sở, năng lực gia công, sản xuất hàng hóa xuất khẩu như sau:
- Các trường hợp kiểm tra cơ sở gia công, năng lực gia công, sản xuất hàng hóa xuất khẩu; nơi lưu giữ nguyên liệu, vật tư, máy móc, thiết bị, sản phẩm xuất khẩu thực hiện theo quy định tại khoản 1 Điều 39 Nghị định 08/2015/NĐ-CP được sửa đổi, bổ sung bởi khoản 21 Điều 1 Nghị định 167/2025/NĐ-CP;
- Các trường hợp kiểm tra điều kiện kiểm tra, giám sát hải quan đối với DNCX thực hiện theo quy định tại Điều 28a Nghị định 18/2021/NĐ-CP;

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];