Mẫu công văn giải trình sự việc chuyên nghiệp nhất 2026?
Công văn giải trình sự việc của các doanh nghiệp được sử dụng để trình bày, giải thích về một vấn đề nào đó khi có yêu cầu.
Một số Công văn giải trình sự việc thường dùng trong doanh nghiệp như: Công văn giải trình với khách hàng, Công văn giải trình về chậm nộp tiền bảo hiểm xã hội, tiến độ dự án đầu tư; Công văn giải trình với cơ quan thuế,…
Các Mẫu Công văn giải trình sự việc được sử dụng nhiều trong doanh nghiệp, có thể tham khảo các mẫu dưới đây:
[1] Mẫu Công văn giải trình chung
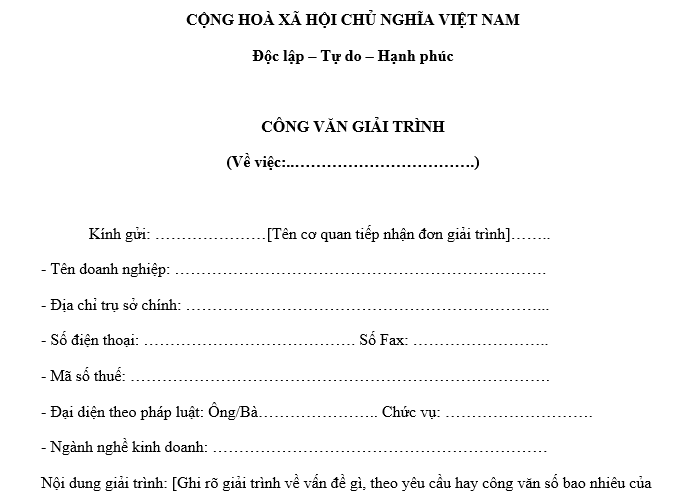
[2] Mẫu Công văn giải trình với khách hàng
[3] Mẫu Công văn giải trình chậm nộp báo cáo
[4] Mẫu Công văn giải trình làm mất hóa đơn
[5] Mẫu Công văn giải trình thuế
[6] Mẫu Công văn giải trình Bảo hiểm xã hội
Mẫu công văn giải trình sự việc chuyên nghiệp nhất 2026? (Hình từ Internet)
Trường hợp nào phải gửi công văn giải trình vi phạm hành chính về thuế, hóa đơn?
Căn cứ khoản 1 Điều 37 Nghị định 125/2020/NĐ-CP được sửa đổi bởi khoản 22 Điều 1 Nghị định 310/2025/NĐ-CP quy định về việc giải trình vi phạm hành chính về thuế, hóa đơn như sau:
Điều 37. Giải trình vi phạm hành chính về thuế, hóa đơn
1. Các trường hợp giải trình vi phạm hành chính về thuế, hóa đơn
a) Hành vi vi phạm hành chính về thuế, hóa đơn có mức tối đa của khung tiền phạt đối với hành vi đó từ 15.000.000 đồng trở lên đối với cá nhân, từ 30.000.000 đồng trở lên đối với tổ chức hoặc các trường hợp lập biên bản vi phạm hành chính điện tử;
b) Hành vi vi phạm hành chính quy định tại Điều 16, 17 và 18 Nghị định này.
2. Việc giải trình vi phạm hành chính về thuế, hóa đơn thực hiện theo quy định của pháp luật về xử lý vi phạm hành chính.
Như vậy, các trường hợp doanh nghiệp phải giải trình vi phạm hành chính về thuế, hóa đơn, bao gồm:
- Hành vi vi phạm hành chính về thuế, hóa đơn có mức tối đa của khung tiền phạt đối với hành vi đó từ 15.000.000 đồng trở lên đối với cá nhân, từ 30.000.000 đồng trở lên đối với tổ chức hoặc các trường hợp lập biên bản vi phạm hành chính điện tử;
- Hành vi vi phạm hành chính quy định tại Điều 16, 17 và 18 Nghị định 125/2020/NĐ-CP
Trường hợp nào không ra quyết định xử phạt vi phạm hành chính về thuế, hóa đơn?
Căn cứ Điều 38 Nghị định 125/2020/NĐ-CP quy định như sau:
Những trường hợp không ra quyết định xử phạt vi phạm hành chính về thuế, hóa đơn
Căn cứ Khoản 1 Điều 37 Nghị định 125/2020/NĐ-CP quy định về việc giải trình vi phạm hành chính về thuế, hóa đơn như sau:
1. Không ra quyết định xử phạt vi phạm hành chính về thuế, hóa đơn trong các trường hợp sau đây:
a) Trường hợp quy định tại Điều 9 Nghị định này;
b) Không xác định được đối tượng vi phạm hành chính về thuế, hóa đơn;
c) Đã hết thời hiệu xử phạt vi phạm hành chính về thuế, hóa đơn quy định tại Điều 8 Nghị định này hoặc hết thời hạn ra quyết định xử phạt theo quy định của pháp luật về xử lý vi phạm hành chính;
d) Cá nhân vi phạm hành chính về thuế, hóa đơn đã chết, mất tích; tổ chức vi phạm hành chính đã bị giải thể, phá sản trong thời gian xem xét ra quyết định xử phạt, trừ trường hợp quy định tại điểm c khoản 4 Điều 41 Nghị định này.
Căn cứ xác định cá nhân chết, mất tích; tổ chức bị giải thể, phá sản theo quy định tại khoản 2 Điều 41 Nghị định này;
đ) Chuyển hồ sơ vụ vi phạm có dấu hiệu tội phạm để truy cứu trách nhiệm hình sự.
...
Theo đó, trường hợp nào không ra quyết định xử phạt vi phạm hành chính về thuế, hóa đơn gồm:
- Trường hợp quy định tại Điều 9 Nghị định 125/2020/NĐ-CP
- Không xác định được đối tượng vi phạm hành chính về thuế, hóa đơn;
- Đã hết thời hiệu xử phạt vi phạm hành chính về thuế, hóa đơn quy định tại Điều 8 Nghị định 125/2020/NĐ-CP hoặc hết thời hạn ra quyết định xử phạt theo quy định của pháp luật về xử lý vi phạm hành chính;
- Cá nhân vi phạm hành chính về thuế, hóa đơn đã chết, mất tích; tổ chức vi phạm hành chính đã bị giải thể, phá sản trong thời gian xem xét ra quyết định xử phạt, trừ trường hợp quy định tại điểm c khoản 4 Điều 41 Nghị định 125/2020/NĐ-CP
Căn cứ xác định cá nhân chết, mất tích; tổ chức bị giải thể, phá sản theo quy định tại khoản 2 Điều 41 Nghị định 125/2020/NĐ-CP
- Chuyển hồ sơ vụ vi phạm có dấu hiệu tội phạm để truy cứu trách nhiệm hình sự.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];