- Mẫu 30 Nghị định 347 đối chiếu số dư tài khoản tiền gửi kinh phí ngân sách cấp của đơn vị được chuyển nguồn sang năm sau là mẫu nào?
- Đối chiếu số dư tài khoản tiền gửi kinh phí ngân sách cấp của đơn vị được chuyển nguồn từ năm 2025 sang năm 2026 thực hiện theo quy định nào?
- Thu ngân sách nhà nước bao gồm những khoản thu nào?
Mẫu 30 Nghị định 347 đối chiếu số dư tài khoản tiền gửi kinh phí ngân sách cấp của đơn vị được chuyển nguồn sang năm sau là mẫu nào?
Tại Phụ lục ban hành kèm theo Nghị định 347/2025/NĐ-CP có quy định về Mẫu 30 Nghị định 347 đối chiếu số dư tài khoản tiền gửi kinh phí ngân sách cấp của đơn vị được chuyển nguồn sang năm sau:
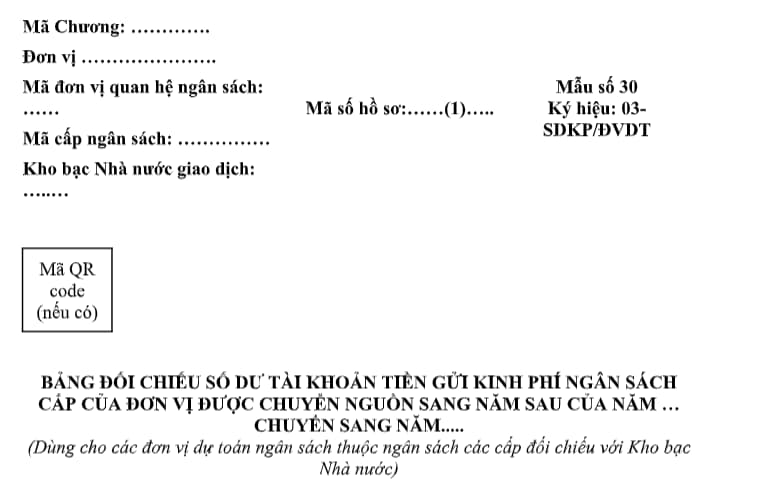
Tải về Mẫu 30 Nghị định 347 đối chiếu số dư tài khoản tiền gửi kinh phí ngân sách cấp của đơn vị được chuyển nguồn sang năm sau
Mẫu 30 Nghị định 347 đối chiếu số dư tài khoản tiền gửi kinh phí ngân sách cấp của đơn vị được chuyển nguồn sang năm sau là mẫu nào? (Hình từ Internet)
Đối chiếu số dư tài khoản tiền gửi kinh phí ngân sách cấp của đơn vị được chuyển nguồn từ năm 2025 sang năm 2026 thực hiện theo quy định nào?
Tại Điều 15 Nghị định 347/2025/NĐ-CP có quy định về điều khoản chuyển tiếp như sau:
Điều 15. Điều khoản chuyển tiếp
1. Các trường hợp tiếp tục thực hiện theo quy định tại Nghị định số 11/2020/NĐ-CP quy định về thủ tục hành chính thuộc lĩnh vực Kho bạc Nhà nước:
a) Quy định tại Điều 7 Nghị định số 11/2020/NĐ-CP được tiếp tục thực hiện đối với các khoản chi của năm ngân sách 2025 đến hết ngày 31 tháng 01 năm 2026.
b) Hồ sơ thủ tục hành chính đã được Kho bạc Nhà nước tiếp nhận trước thời điểm Nghị định này có hiệu lực thi hành thì tiếp tục thực hiện theo quy định tại Nghị định số 11/2020/NĐ-CP đến khi hoàn thành giải quyết thủ tục hành chính đó (trừ trường hợp quy định tại điểm a khoản này).
c) Đối với các chương trình, dự án sử dụng vốn vay ODA, vốn vay ưu đãi bố trí từ dự toán chi thường xuyên theo Điều ước quốc tế có quy định cụ thể về nội dung này được ký kết trước thời điểm Nghị định số 56/2020/NĐ-CP về quản lý và sử dụng vốn hỗ trợ phát triển chính thức (ODA) và vốn vay ưu đãi của nhà tài trợ nước ngoài có hiệu lực thi hành (ngày 25 tháng 5 năm 2020) thì tiếp tục thực hiện theo quy định tại Điều 10 Nghị định số 11/2020/NĐ-CP đến khi hoàn thành chương trình, dự án đó.
d) Mẫu biểu kèm theo thủ tục đối chiếu, xác nhận số dư tài khoản của đơn vị giao dịch tại Kho bạc Nhà nước trong trường hợp đối chiếu dự toán, tình hình sử dụng kinh phí ngân sách năm 2025; đối chiếu số dư tài khoản tiền gửi kinh phí ngân sách cấp của đơn vị được chuyển nguồn từ năm 2025 sang năm 2026; đối chiếu tình hình thực hiện dự toán của các nhiệm vụ được chuyển nguồn từ năm 2025 sang năm 2026 thực hiện theo quy định tại điểm a khoản 9 Điều 13 Nghị định số 11/2020/NĐ-CP đến hết thời hạn đối chiếu, xác nhận số dư tài khoản của đơn vị giao dịch tại Kho bạc Nhà nước theo quy định của pháp luật.
2. Quy định về thực hiện thủ tục hành chính thuộc lĩnh vực Kho bạc Nhà nước qua Trang Thông tin điện tử của Kho bạc Nhà nước, Cổng thông tin điện tử của cơ quan quản lý thuế tại Nghị định số 11/2020/NĐ-CP tiếp tục có hiệu lực đến khi các cổng Dịch vụ công cấp bộ đóng giao diện theo quy định tại khoản 2 Điều 40 Nghị định số 118/2025/NĐ-CP về thực hiện thủ tục hành chính theo cơ chế một cửa, một cửa liên thông tại Bộ phận một cửa và Cổng Dịch vụ công quốc gia.
Như vậy, đối chiếu số dư tài khoản tiền gửi kinh phí ngân sách cấp của đơn vị được chuyển nguồn từ năm 2025 sang năm 2026 thực hiện theo quy định tại điểm a khoản 9 Điều 13 Nghị định 11/2020/NĐ-CP đến hết thời hạn đối chiếu, xác nhận số dư tài khoản của đơn vị giao dịch tại Kho bạc Nhà nước theo quy định của pháp luật.
Thu ngân sách nhà nước bao gồm những khoản thu nào?
Tại khoản 1 Điều 5 Luật Ngân sách nhà nước 2025 có quy định thu ngân sách nhà nước bao gồm:
- Toàn bộ các khoản thu từ thuế, lệ phí và các khoản phí thu từ các hoạt động dịch vụ do cơ quan nhà nước thực hiện;
- Các khoản phí thu từ các hoạt động dịch vụ do đơn vị sự nghiệp công lập và tổ chức được cơ quan có thẩm quyền giao cung cấp dịch vụ công nộp ngân sách nhà nước theo quy định của pháp luật;
- Các khoản viện trợ không hoàn lại của Chính phủ các nước, các tổ chức, cá nhân nước ngoài cho Nhà nước, Chính phủ Việt Nam và chính quyền địa phương; các khoản tài trợ, đóng góp tự nguyện của các tổ chức, cá nhân trong và ngoài nước;
- Các khoản thu khác theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];