Mẫu kê khai tài sản thu nhập bổ sung theo Nghị định 130/2020/NĐ-CP?
Tại Phụ lục 2 ban hành kèm theo Nghị định 130/2020/NĐ-CP có quy định mẫu kê khai tài sản thu nhập bổ sung như sau:
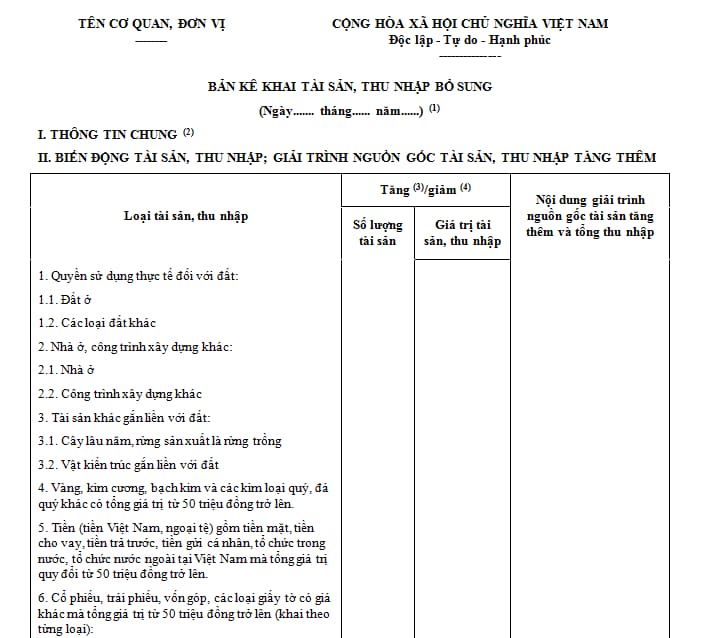
Xem chi tiết Mẫu kê khai tài sản thu nhập bổ sung theo Nghị định 130/2020/NĐ-CP tại đây.
Hướng dẫn kê khai tài sản thu nhập bổ sung chi tiết nhất?
Tại Phụ lục 2 ban hành kèm theo Nghị định 130/2020/NĐ-CP có hướng dẫn kê khai tài sản thu nhập bổ sung như sau:
(1) Ghi ngày hoàn thành việc kê khai.
(2) Ghi như phần thông tin chung trong Mẫu bản kê khai tại Phụ lục 1 ban hành kèm theo Nghị định 130/2020/NĐ-CP tại đây.
(3) Nếu tài sản tăng thì ghi dấu cộng (+) và số lượng tài sản tăng vào cột “số lượng tài sản”, ghi giá trị tài sản tăng vào cột “giá trị tài sản, thu nhập” và giải thích nguyên nhân tăng vào cột “nội dung giải trình nguồn gốc tài sản tăng thêm và tổng thu nhập”.
(4) Nếu tài sản giảm thì ghi dấu trừ (-) vào cột “số lượng tài sản”, ghi giá trị tài sản giảm vào cột “giá trị tài sản, thu nhập” và giải thích nguyên nhân giảm tài sản vào cột “Nội dung giải trình nguồn gốc tài sản tăng thêm và tổng thu nhập”.
(5) Ghi tổng thu nhập giữa 02 lần kê khai vào cột “giá trị tài sản, thu nhập” và ghi rõ từng khoản thu nhập có được trong kỳ kê khai (xem ví dụ tại điểm 32 phần hướng dẫn tại Phụ lục 1 kèm theo Nghị định 130/2020/NĐ-CP).
(6) Ghi như mục 2 “Thông tin mô tả về tài sản” theo mẫu bản kê khai và hướng dẫn tại Phụ lục 1 ban hành kèm theo Nghị định 130/2020/NĐ-CP.
Xem chi tiết Phụ lục 1 ban hành kèm theo Nghị định 130/2020/NĐ-CP tại đây.
Lưu ý chỉ kê khai về những tài sản mới tăng thêm, không kê khai lại những tài sản đã kê khai trước đó.
Hướng dẫn kê khai tài sản thu nhập bổ sung chi tiết nhất? (Hình từ Internet)
Khi nào phải thực hiện kê khai tài sản thu nhập bổ sung?
Tại Điều 36 Luật Phòng, chống tham nhũng 2018 có quy định phương thức và thời điểm kê khai tài sản, thu nhập như sau:
Phương thức và thời điểm kê khai tài sản, thu nhập
1. Kê khai lần đầu được thực hiện đối với những trường hợp sau đây:
a) Người đang giữ vị trí công tác quy định tại các khoản 1, 2 và 3 Điều 34 của Luật này tại thời điểm Luật này có hiệu lực thi hành. Việc kê khai phải hoàn thành trước ngày 31 tháng 12 năm 2019;
b) Người lần đầu giữ vị trí công tác quy định tại các khoản 1, 2 và 3 Điều 34 của Luật này. Việc kê khai phải hoàn thành chậm nhất là 10 ngày kể từ ngày được tiếp nhận, tuyển dụng, bố trí vào vị trí công tác.
2. Kê khai bổ sung được thực hiện khi người có nghĩa vụ kê khai có biến động về tài sản, thu nhập trong năm có giá trị từ 300.000.000 đồng trở lên. Việc kê khai phải hoàn thành trước ngày 31 tháng 12 của năm có biến động về tài sản, thu nhập, trừ trường hợp đã kê khai theo quy định tại khoản 3 Điều này.
3. Kê khai hằng năm được thực hiện đối với những trường hợp sau đây:
a) Người giữ chức vụ từ Giám đốc sở và tương đương trở lên. Việc kê khai phải hoàn thành trước ngày 31 tháng 12;
b) Người không thuộc quy định tại điểm a khoản này làm công tác tổ chức cán bộ, quản lý tài chính công, tài sản công, đầu tư công hoặc trực tiếp tiếp xúc và giải quyết công việc của cơ quan, tổ chức, đơn vị, cá nhân khác theo quy định của Chính phủ. Việc kê khai phải hoàn thành trước ngày 31 tháng 12.
4. Kê khai phục vụ công tác cán bộ được thực hiện đối với những trường hợp sau đây:
a) Người có nghĩa vụ kê khai quy định tại các khoản 1, 2 và 3 Điều 34 của Luật này khi dự kiến bầu, phê chuẩn, bổ nhiệm, bổ nhiệm lại, cử giữ chức vụ khác. Việc kê khai phải hoàn thành chậm nhất là 10 ngày trước ngày dự kiến bầu, phê chuẩn, bổ nhiệm, bổ nhiệm lại, cử giữ chức vụ khác;
b) Người có nghĩa vụ kê khai quy định tại khoản 4 Điều 34 của Luật này. Thời điểm kê khai được thực hiện theo quy định của pháp luật về bầu cử.
Như vậy, việc kê khai bổ sung tài sản thu nhập được thực hiện khi người có nghĩa vụ kê khai có biến động về tài sản, thu nhập trong năm có giá trị từ 300.000.000 đồng trở lên.
Việc kê khai bổ sung phải hoàn thành trước ngày 31 tháng 12 của năm có biến động về tài sản, thu nhập, trừ trường hợp đã kê khai hằng năm.
Trân trọng!
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];