Hướng dẫn cách đăng nhập và sử dụng hệ thống eTax chi tiết, mới nhất 2024?
Cách đăng nhập và sử dụng hệ thống eTax chi tiết, mới nhất 2024 như sau:
Trường hợp đăng nhập hệ thống eTax bằng tài khoản quản trị (được chuyển từ tài khoản NTĐT sang), NNT thực hiện như sau
Bước 1: Người nộp thuế truy cập vào website: https://thuedientu.gdt.gov.vn bằng trình duyệt Internet Explorer phiên bản 9, hoặc trình duyệt Chrome

Bước 2: Chọn “Doanh nghiệp”, sau đó chọn tiếp “Đăng nhập” Nhập thông tin đăng nhập hệ thống
- Tên đăng nhập: MST-ql (MST: Mã số thuế của Doanh nghiệp; QL: không phân biệt chữ hoa, chữ thường)
- Mật khẩu: Là mật khẩu đang dùng đăng nhập vào hệ thống NTĐT
- Tên đăng nhập tồn tại trong hệ thống Etax và mật khẩu phải trùng khớp với mật khẩu trong hệ thống. Nếu tên đăng nhập và mật khẩu không đúng hệ thống sẽ đưa ra cảnh báo.

Bước 3: Nhấn nút “Đăng nhập”
- Hệ thống hiển thị màn hình giao diện trang chủ Etax. Cung cấp đầy đủ các chức năng trên hệ thống:
+ Quản lý tài khoản
+ Quản lý doanh nghiệp
+ Khai thuế
+ Nộp thuế
+ Tra cứu
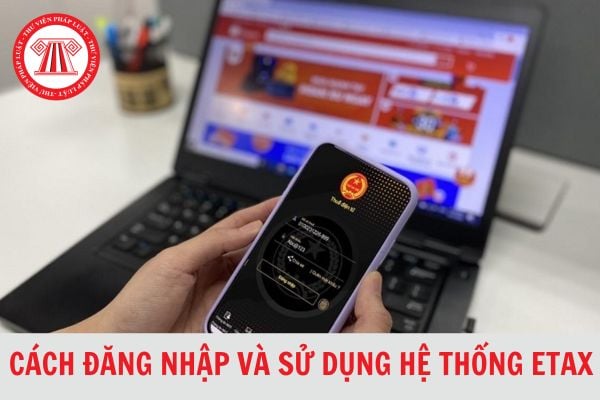
Hướng dẫn cách đăng nhập và sử dụng hệ thống eTax chi tiết, mới nhất 2024? (Hình từ Internet)
Người nộp thuế khi có thay đổi thông tin đăng ký thuế thì phải thông báo cho ai?
Căn cứ khoản 2 Điều 36 Luật Quản lý thuế 2019 quy định thông báo thay đổi thông tin đăng ký thuế như sau:
Điều 36. Thông báo thay đổi thông tin đăng ký thuế
1. Người nộp thuế đăng ký thuế cùng với đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh khi có thay đổi thông tin đăng ký thuế thì thực hiện thông báo thay đổi thông tin đăng ký thuế cùng với việc thay đổi nội dung đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh theo quy định của pháp luật.
Trường hợp người nộp thuế thay đổi địa chỉ trụ sở dẫn đến thay đổi cơ quan thuế quản lý, người nộp thuế phải thực hiện các thủ tục về thuế với cơ quan thuế quản lý trực tiếp theo quy định của Luật này trước khi đăng ký thay đổi thông tin với cơ quan đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh.
2. Người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế khi có thay đổi thông tin đăng ký thuế thì phải thông báo cho cơ quan thuế quản lý trực tiếp trong thời hạn 10 ngày làm việc kể từ ngày phát sinh thông tin thay đổi.
3. Trường hợp cá nhân có ủy quyền cho tổ chức, cá nhân chi trả thu nhập thực hiện đăng ký thay đổi thông tin đăng ký thuế cho cá nhân và người phụ thuộc thì phải thông báo cho tổ chức, cá nhân chi trả thu nhập chậm nhất là 10 ngày làm việc kể từ ngày phát sinh thông tin thay đổi; tổ chức, cá nhân chi trả thu nhập có trách nhiệm thông báo cho cơ quan quản lý thuế chậm nhất là 10 ngày làm việc kể từ ngày nhận được ủy quyền của cá nhân.
Theo đó, người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế khi có thay đổi thông tin đăng ký thuế thì phải thông báo cho cơ quan thuế quản lý trực tiếp trong thời hạn 10 ngày làm việc kể từ ngày phát sinh thông tin thay đổi.
Cơ quan thuế tiếp nhận hồ sơ đăng ký thuế của người nộp thuế qua những hình thức nào?
Căn cứ Điều 41 Luật Quản lý thuế 2019 quy định về trách nhiệm của Bộ trưởng Bộ Tài chính, cơ quan thuế trong việc đăng ký thuế như sau:
Điều 41. Trách nhiệm của Bộ trưởng Bộ Tài chính, cơ quan thuế trong việc đăng ký thuế
1. Bộ trưởng Bộ Tài chính quy định chi tiết về hồ sơ; quy định thủ tục, mẫu biểu đăng ký thuế quy định tại các điều 31, 34, 36, 37, 38, 39 và 40 của Luật này.
2. Cơ quan thuế tiếp nhận hồ sơ đăng ký thuế của người nộp thuế qua các hình thức sau:
a) Nhận hồ sơ trực tiếp tại cơ quan thuế;
b) Nhận hồ sơ gửi qua đường bưu chính;
c) Nhận hồ sơ điện tử qua cổng giao dịch điện tử của cơ quan thuế và từ hệ thống thông tin quốc gia về đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh.
3. Cơ quan thuế xử lý hồ sơ đăng ký thuế theo quy định sau đây:
a) Trường hợp hồ sơ đầy đủ thì thông báo về việc chấp nhận hồ sơ và thời hạn giải quyết hồ sơ đăng ký thuế chậm nhất là 03 ngày làm việc kể từ ngày nhận đủ hồ sơ;
b) Trường hợp hồ sơ không đầy đủ thì thông báo cho người nộp thuế chậm nhất là 02 ngày làm việc kể từ ngày tiếp nhận hồ sơ.
...
Như vậy, cơ quan thuế tiếp nhận hồ sơ đăng ký thuế của người nộp thuế qua 03 hình thức sau:
- Nhận hồ sơ trực tiếp tại cơ quan thuế;
- Nhận hồ sơ gửi qua đường bưu chính;
- Nhận hồ sơ điện tử qua cổng giao dịch điện tử của cơ quan thuế và từ hệ thống thông tin quốc gia về đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh.
Trân trọng!

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];