- Địa chỉ Phòng Giao dịch số 8 Kho bạc Nhà nước khu vực 1 (Hà Nội) ở đâu sau sắp xếp?
- Kỳ kế toán năm Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước được tính từ ngày nào?
- Tài liệu kế toán Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước phải đưa vào lưu trữ trong thời hạn mấy tháng?
Địa chỉ Phòng Giao dịch số 8 Kho bạc Nhà nước khu vực 1 (Hà Nội) ở đâu sau sắp xếp?
Sau khi sắp xếp, địa chỉ Phòng Giao dịch số 8 Kho bạc Nhà nước khu vực 1 (TP Hà Nội) được hướng dẫn tại Phụ lục ban hành kèm theo Thông báo 316/TB-KBI năm 2025 của Kho bạc Nhà nước khu vực 1 Tải về chi tiết như sau:

[...]
Như vậy, địa chỉ Phòng Giao dịch số 8 Kho bạc Nhà nước khu vực 1 (TP Hà Nội) đặt tại: Số 4 ngõ 6 Bùi Huy Bích, phường Hoàng Mai, thành phố Hà Nội.
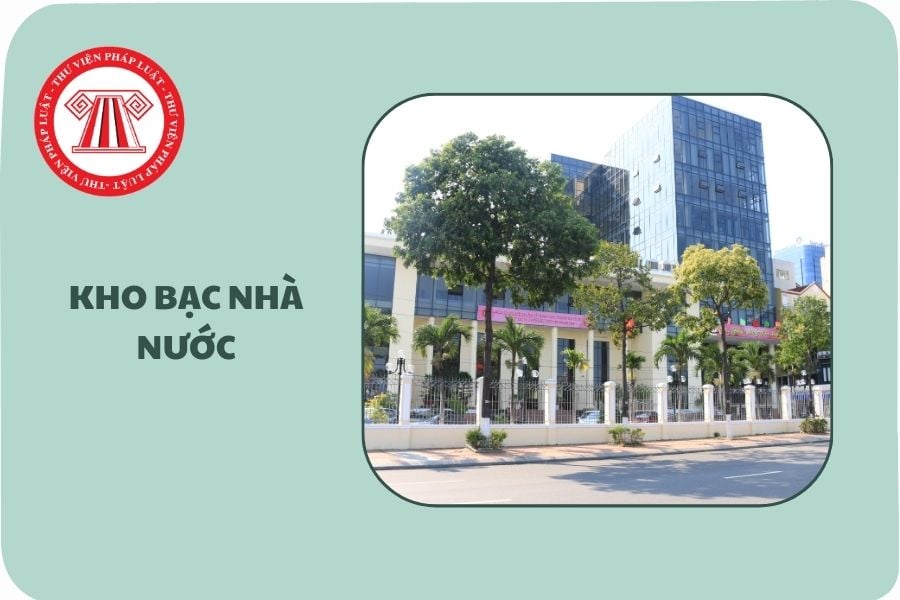
Địa chỉ Phòng Giao dịch số 8 Kho bạc Nhà nước khu vực 1 (Hà Nội) ở đâu sau sắp xếp? (Hình từ Internet)
Kỳ kế toán năm Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước được tính từ ngày nào?
Căn cứ theo điểm b khoản 1 Điều 11 Thông tư 77/2017/TT-BTC quy định như sau:
Điều 11. Kỳ kế toán
1. Kỳ kế toán NSNN và hoạt động nghiệp vụ KBNN gồm: Kỳ kế toán tháng và kỳ kế toán năm.
a) Kỳ kế toán tháng là khoảng thời gian được tính từ ngày 01 đến hết ngày cuối cùng của tháng (dương lịch).
b) Kỳ kế toán năm (niên độ kế toán) là khoảng thời gian được tính từ ngày 01/01 đến hết ngày 31/12 (dương lịch).
2. Kỳ kế toán được áp dụng để khóa sổ kế toán và lập báo cáo tài chính theo quy định trong Thông tư này. Tổng Giám đốc KBNN quy định quy chế mở, đóng kỳ kế toán trên TABMIS và hướng dẫn việc khóa sổ, lập báo cáo theo các kỳ khác phục vụ yêu cầu quản lý cụ thể.
Như vậy, kỳ kế toán năm Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước được tính từ ngày 01/01 đến hết ngày 31/12 (dương lịch).
Tài liệu kế toán Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước phải đưa vào lưu trữ trong thời hạn mấy tháng?
Căn cứ theo khoản 1 Điều 15 Thông tư 77/2017/TT-BTC quy định như sau:
Điều 15. Lưu trữ, bảo quản, tiêu hủy và cung cấp thông tin, tài liệu kế toán
1. Tài liệu kế toán phải đưa vào lưu trữ trong thời hạn 12 tháng, kể từ ngày kết thúc kỳ kế toán năm hoặc kết thúc công việc kế toán.
2. Thời hạn lưu trữ tài liệu kế toán được thực hiện theo quy định tại Nghị định số 174/2016/NĐ-CP ngày 30/12/2016 của Chính phủ quy định chi tiết một số điều của Luật Kế toán.
3. Tài liệu kế toán điện tử được lưu trữ dưới dạng thông điệp dữ liệu điện tử phải đáp ứng đầy đủ các điều kiện sau đây:
a) Nội dung của thông điệp dữ liệu đó phải đảm bảo an toàn, bảo mật và tra cứu được trong thời hạn lưu trữ.
b) Nội dung của thông điệp dữ liệu đó được lưu trong chính khuôn dạng mà nó được khởi tạo, gửi, nhận hoặc trong khuôn dạng cho phép để thể hiện chính xác nội dung dữ liệu đó.
c) Thông điệp dữ liệu đó được lưu theo một cách thức nhất định cho phép xác định nguồn gốc khởi tạo, nơi đến, ngày giờ gửi hoặc nhận thông điệp dữ liệu.
d) Nội dung, thời hạn lưu trữ đối với thông điệp dữ liệu được thực hiện theo quy định của pháp luật về lưu trữ.
đ) Khi có yêu cầu của cơ quan có thẩm quyền, đơn vị phải có trách nhiệm in ra giấy các tài liệu kế toán lưu trữ trên phương tiện điện tử, ký xác nhận của người đại diện theo pháp luật hoặc kế toán trưởng (phụ trách kế toán) và đóng dấu (nếu có) để cung cấp theo thời hạn yêu cầu của cơ quan có thẩm quyền.
4. Tài liệu kế toán đã lưu trữ chỉ được đưa ra sử dụng khi được sự đồng ý của Thủ trưởng, Kế toán trưởng đơn vị KBNN và các đơn vị khác tham gia TABMIS. Nghiêm cấm mọi trường hợp cung cấp tài liệu kế toán ra bên ngoài đơn vị hoặc mang tài liệu kế toán ra khỏi đơn vị kế toán nhà nước khi chưa được phép bằng văn bản của Thủ trưởng đơn vị KBNN và đơn vị khác tham gia TABMIS.
5. Tổng Giám đốc KBNN quy định quy chế bảo quản, lưu trữ và tiêu hủy tài liệu kế toán tài liệu kế toán áp dụng cho các đơn vị trong hệ thống KBNN; trình Bộ trưởng Bộ Tài chính ban hành chế độ lưu trữ tài liệu kế toán áp dụng cho các đơn vị khác thực hiện TABMIS.
Như vậy, tài liệu kế toán Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước phải đưa vào lưu trữ trong thời hạn 12 tháng, kể từ ngày kết thúc kỳ kế toán năm hoặc kết thúc công việc kế toán.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];