Địa chỉ Phòng Giao dịch số 13 Kho bạc Nhà nước khu vực 1 (Hà Nội) ở đâu sau sắp xếp?
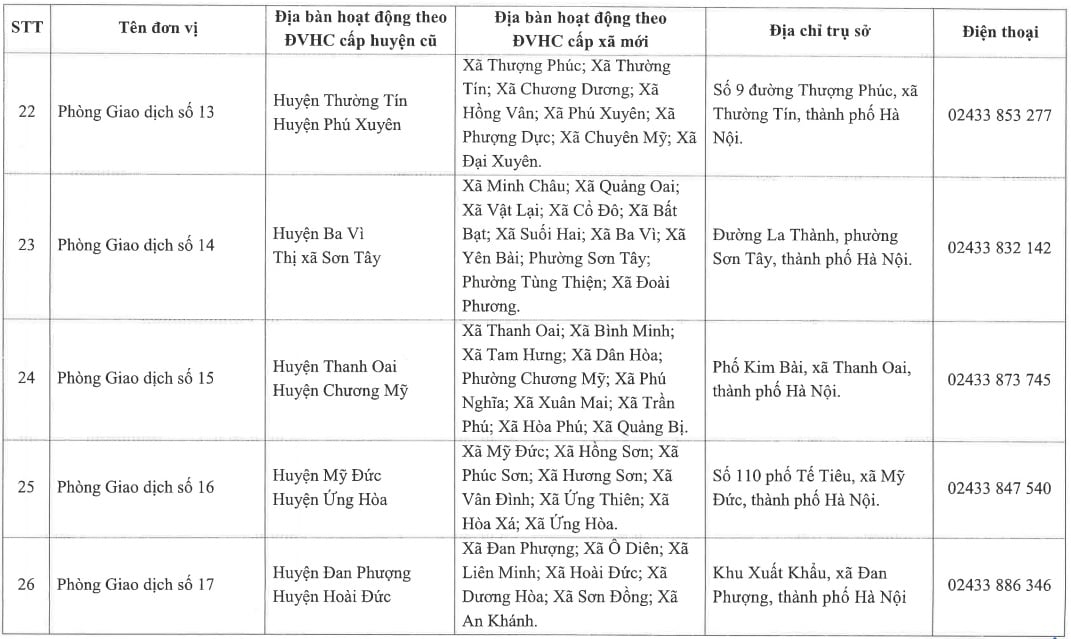
Tại Phụ lục ban hành kèm theo Thông báo 316/TB-KBI năm 2025 của Kho bạc Nhà nước khu vực 1 Tải về có nêu địa chỉ Phòng Giao dịch số 13 Kho bạc Nhà nước khu vực 1 (TP Hà Nội) như sau:
[...]
Như vậy, địa chỉ Phòng Giao dịch số 13 Kho bạc Nhà nước khu vực 1 (TP Hà Nội) đặt tại: Số 9 đường Thượng Phúc, Xã Thường Tín, thành phố Hà Nội.
Xem thêm:
>>> Địa chỉ Phòng Giao dịch số 12 Kho bạc Nhà nước khu vực 1 (Hà Nội) ở đâu sau sắp xếp?
>>> Địa chỉ Phòng Giao dịch số 10 Kho bạc Nhà nước khu vực 1 (Hà Nội) ở đâu sau sắp xếp?
Địa chỉ Phòng Giao dịch số 13 Kho bạc Nhà nước khu vực 1 (Hà Nội) ở đâu sau sắp xếp? (Hình từ Internet)
Chứng từ kế toán ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước bị tẩy xoá có giá trị thanh toán không?
Căn cứ theo điểm b khoản 3 Điều 22 Thông tư 77/2017/TT-BTC quy định phương pháp ghi chép như sau:
Điều 22. Lập chứng từ kế toán
1. Mọi nghiệp vụ kinh tế, tài chính phát sinh liên quan đến hoạt động thu, chi NSNN và hoạt động nghiệp vụ KBNN đều phải lập chứng từ kế toán; chứng từ kế toán chỉ được lập một lần cho mỗi nghiệp vụ kinh tế, tài chính phát sinh.
2. Phương thức lập chứng từ kế toán giấy
Chứng từ kế toán giấy có thể được lập thủ công hoặc lập trên máy tính in ra bản giấy. Đối với chứng từ kế toán được lập và in ra trên máy tính phải đảm bảo nội dung của chứng từ kế toán quy định tại Điều 16 của Luật Kế toán 2015 và quy định cụ thể đối với mỗi loại chứng từ kế toán theo quy định hiện hành.
3. Yêu cầu đối với việc lập chứng từ kế toán
a) Trên chứng từ kế toán phải ghi đầy đủ, rõ ràng, chính xác các nội dung theo quy định; Chữ viết trên chứng từ phải cùng một nét chữ, ghi rõ ràng, thể hiện đầy đủ, đúng nội dung phản ánh, không được tẩy xoá; khi viết phải dùng cùng một màu mực, loại mực không phai; không viết bằng mực đỏ.
b) Về ghi số tiền bằng số và bằng chữ trên chứng từ: Số tiền viết bằng chữ phải khớp đúng với số tiền viết bằng số; tổng số tiền phải khớp đúng với tổng các số tiền chi tiết; chữ cái đầu tiên phải viết bằng chữ in hoa, những chữ còn lại không được viết bằng chữ in hoa; phải viết sát đầu dòng, chữ viết và chữ số phải viết liên tục không để cách quãng, ghi hết dòng mới xuống dòng khác, không được viết tắt, không viết chèn dòng, không viết đè lên chữ in sẵn; chỗ trống phải gạch chéo để không thể sửa chữa, thêm số hoặc thêm chữ. Chứng từ bị tẩy xoá, sửa chữa đều không có giá trị thanh toán và ghi sổ kế toán. Khi viết sai vào mẫu chứng từ in sẵn thì phải hủy bỏ bằng cách gạch chéo chứng từ viết sai.
[...]
Như vậy, chứng từ kế toán ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước bị tẩy xoá thì không có giá trị thanh toán và ghi sổ kế toán.
Chứng từ kế toán này gồm những mẫu nào?
Căn cứ theo Điều 18 Thông tư 77/2017/TT-BTC, mẫu chứng từ kế toán này bao gồm mẫu chứng từ kế toán bắt buộc và mẫu chứng từ kế toán hướng dẫn:
- Mẫu chứng từ kế toán bắt buộc là mẫu chứng từ đặc biệt có giá trị như tiền, gồm: séc, biên lai thu tiền, vé thu phí, lệ phí, trái phiếu, tín phiếu, công trái và các mẫu chứng từ bắt buộc khác. Biểu mẫu chứng từ kế toán bắt buộc do Bộ Tài chính hoặc đơn vị được Bộ Tài chính ủy quyền in và phát hành. Đơn vị kế toán phải thực hiện đúng mẫu và nội dung ghi chép trên chứng từ.
- Mẫu chứng từ kế toán hướng dẫn là mẫu chứng từ kế toán do Bộ trưởng Bộ Tài chính (hoặc Tổng Giám đốc KBNN được Bộ trưởng Bộ Tài chính ủy quyền) quy định về biểu mẫu và nội dung ghi chép. Đơn vị kế toán được phép lập chứng từ kế toán trên máy vi tính nhưng phải đảm bảo đúng mẫu và đúng nội dung ghi chép trên chứng từ theo quy định.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];