Công văn 389/DTH-QLDN1 chính sách thuế đối với hàng hóa bị thiệt hại như thế nào?
Xem thêm
>>> Công văn 806/TNI-QLDN2 hướng dẫn giảm thuế GTGT theo Nghị định 174 chi tiết như thế nào?
>>> Công văn 822/TNI-QLDN1 chính sách thuế TNCN đối với lợi nhuận được chia như thế nào?
Mới đây Thuế tỉnh Đồng Tháp đã có Công văn 389/DTH-QLDN1 năm 2026 TẢI VỀ chính sách thuế đối với hàng hóa bị thiệt hại do hỏa hoạn như sau:
Căn cứ Điều 23, Điều 25, Điều 26, Điều 27 Nghị định 181/2025/NĐ-CP.
Căn cứ điểm g khoản 2 Điều 9, Điều 24 Nghị định 320/2025/NĐ-CP.
Theo đó, chính sách thuế đối với hàng hóa bị thiệt hại như sau:
1. Về thuế giá trị gia tăng:
Trường hợp thuế GTGT đầu vào của hàng hóa, dịch vụ bị tổn thất do hỏa hoạn, dùng cho sản xuất, kinh doanh không được bồi thường, nếu đáp ứng các điều kiện về khấu trừ thuế GTGT đầu vào theo quy định tại Điều 23, Điều 27 Nghị định 181/2025/NĐ-CP thì được khấu trừ thuế GTGT theo quy định.
2. Về thuế thu nhập doanh nghiệp
Về việc xác định giá trị tổn thất được trừ: Phần giá trị tổn thất do thiên tai, dịch bệnh và trường hợp bất khả kháng khác không được bồi thường được xác định bằng tổng giá trị tổn thất trừ đi phần giá trị doanh nghiệp bảo hiểm hoặc tổ chức, cá nhân khác phải bồi thường theo quy định tại điểm g khoản 2 Điều 9 Nghị định 320/2025/NĐ-CP.
Về thời điểm ghi nhận và xử lý khoản bồi thường khác kỳ: Trường hợp khoản bồi thường doanh nghiệp nhận được khác với kỳ phát sinh khoản tổn thất mà doanh nghiệp chưa trừ khoản bồi thường này vào giá trị tổn thất thì doanh nghiệp tính khoản bồi thường vào thu nhập khác tại kỳ phát sinh khoản bồi thường theo quy định của pháp luật theo quy định theo quy định tại điểm g khoản 2 Điều 9 Nghị định 320/2025/NĐ-CP.
Về hồ sơ: Hiện nay, Bộ Tài chính chưa ban hành Thông tư hướng dẫn cụ thể về các trường hợp đặc thù đối với khoản chỉ được trừ và không được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp. Khi Thông tư quy định chi tiết một số điều của Luật Thuế TNDN và hướng dẫn thực hiện Nghị định 320/2025/NĐ-CP được ban hành, Thuế tỉnh Đồng Tháp sẽ thông báo đến Công ty được biết để thực hiện theo đúng quy định.
3. Đối với nguyên vật liệu bị tổn thất do bên giao gia công giao:
Giá trị nguyên vật liệu, phụ liệu do bên giao gia công giao cho Công ty để thực hiện gia công nếu bị tổn thất do hỏa hoạn thì việc xử lý trách nhiện bồi thường được thực hiện theo hợp đồng gia công.
4. Về hạch toán:
Việc ghi nhận, hạch toán kế toán đối với các khoản tổn thất, khoản bồi thường và các nghiệp vụ kế toán liên quan, Công ty thực hiện theo quy định của pháp luật về kế toán, chế độ kế toán doanh nghiệp và các văn bản hướng dẫn có liên quan.
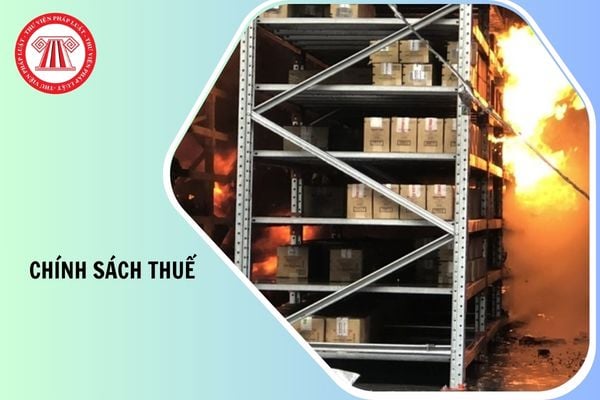
Công văn 389 DTH QLDN1 chính sách thuế đối với hàng hóa bị thiệt hại như thế nào? (Hình từ Internet)
Các nguyên tắc áp dụng trong quản lý thuế theo Luật Quản lý thuế 2025 là gì?
Căn cứ theo khoản 4 Điều 6 Luật Quản lý thuế 2025 có hiệu lực thi hành từ 1/7/2026 quy định các nguyên tắc áp dụng trong quản lý thuế gồm:
- Nguyên tắc bản chất hoạt động, giao dịch quyết định nghĩa vụ thuế trong quản lý thuế để xác định bản chất của các giao dịch, hoạt động sản xuất, kinh doanh của người nộp thuế làm cơ sở xác định nghĩa vụ thuế, khoản thu khác, đảm bảo các giao dịch của người nộp thuế thể hiện đúng bản chất thương mại, kinh tế, tài chính, không phụ thuộc hình thức của giao dịch được thể hiện trong hợp đồng, văn bản giữa người nộp thuế với bên liên quan;
- Nguyên tắc giao dịch độc lập;
- Nguyên tắc quản lý rủi ro dựa trên mức độ rủi ro để sử dụng hiệu quả nguồn lực và nâng cao hiệu quả quản lý;
- Nguyên tắc quản lý tuân thủ theo mức độ tuân thủ của người nộp thuế để có biện pháp khuyến khích tự giác, tự nguyện thực hiện nghĩa vụ nộp thuế;
- Nguyên tắc quản lý thuế theo thông lệ quốc tế phù hợp với điều kiện của Việt Nam.
Cơ quan quản lý thuế cung cấp thông tin người nộp thuế trong các trường hợp nào?
Theo Điều 7 Luật Quản lý thuế 2025 quy định cơ quan quản lý thuế cung cấp thông tin người nộp thuế trong các trường hợp sau:
- Cung cấp cho cơ quan điều tra, Viện kiểm sát, Tòa án, cơ quan thanh tra, Kiểm toán nhà nước, cơ quan quản lý khác của nhà nước khi có yêu cầu bằng văn bản để phục vụ hoạt động tố tụng, thanh tra, kiểm tra, kiểm toán theo quy định của pháp luật;
- Cung cấp cho cơ quan nhà nước có thẩm quyền khác khi có yêu cầu bằng văn bản theo quy định của luật;
- Cung cấp cho cơ quan quản lý thuế nước ngoài phù hợp với điều ước quốc tế về thuế, thỏa thuận quốc tế về thuế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên hoặc là bên ký kết.
Trên đây là nội dung Công văn 389 DTH QLDN1 chính sách thuế đối với hàng hóa bị thiệt hại
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];