Công văn 105/CHQ-GSQL Hướng dẫn dán tem nhập khẩu và kho bảo quản hàng hoá như thế nào?
Ngày 06/01/2026, Cục Hải quan ban hành Công văn 105/CHQ-GSQL năm 2026 về việc hướng dẫn dán tem nhập khẩu và kho bảo quản hàng hoá.
Xem toàn bộ Công văn 105 CHQ GSQL Hướng dẫn dán tem nhập khẩu và kho bảo quản hàng hoá dưới đây:
Cục Hải quan có ý kiến như sau:
(1) Về ghi nhãn hàng hoá nhập khẩu
Căn cứ khoản 3 Điều 3 Nghị định 43/2017/NĐ-CP quy định: “Nhãn gốc của hàng hoá là nhãn thể hiện lần đầu do tổ chức, cá nhân sản xuất hàng hoá gắn trên hàng hoá, bao bì thương phẩm của hàng hoá”;
Căn cứ Điều 10 Nghị định 43/2017/NĐ-CP, được sửa đổi, bổ sung tại khoản 5 Điều 1 Nghị định 111/2021/NĐ-CP thì nhãn gốc của hàng hoá nhập khẩu vào Việt Nam bắt buộc phải thể hiện các nội dung sau bằng tiếng nước ngoài hoặc tiếng Việt khi làm thủ tục thông quan: “Tên hàng hoá; Xuất xứ hàng hoá; Tên hoặc tên viết tắt của tổ chức, cá nhân sản xuất hoặc tổ chức, cá nhân chịu trách nhiệm về hàng hoá ở nước ngoài”.
Đề nghị Công ty căn cứ quy định trên; đối chiếu với thực tế hàng hoá nhập khẩu để thực hiện theo đúng quy định pháp luật. Trường hợp phát sinh vướng mắc liên quan đến quy định về ghi nhãn hàng hoá, đề nghị Công ty liên hệ Bộ Khoa học và Công nghệ để được hướng dẫn theo thẩm quyền.
(2) Về địa điểm được phép đưa hàng về bảo quản
Căn cứ điểm b.1.4 khoản 21 Thông tư 39/2018/TT-BTC sửa đổi, bổ sung khoản 3 Điều 32 Thông tư 38/2015/TT-BTC có quy định, địa điểm đưa hàng về bảo quản là kho bãi có địa chỉ rõ ràng, được ngăn cách với khu vực xung quanh đảm bảo việc bảo quản nguyên trạng hàng hoá theo quy định tại điểm b khoản 3 Điều 33 Nghị định 08/2015/NĐ-CP và có hồ sơ chứng minh quyền sử dụng kho, bãi theo quy định của pháp luật.
Đề nghị Công ty căn cứ quy định nêu trên, đối chiếu với điều kiện thực tế của địa điểm dự kiến đưa hàng về bảo quản để thực hiện. Trường hợp còn phát sinh vướng mắc thì liên hệ với cơ quan Hải quan nơi dự kiến làm thủ tục để được hướng dẫn theo thẩm quyền quy định.
Trên đây là thông tin: Công văn 105 CHQ GSQL Hướng dẫn dán tem nhập khẩu và kho bảo quản hàng hoá như thế nào?
Xem thêm:
>>> Hàng hóa nhập khẩu rồi xuất khẩu có được hoàn thuế giá trị gia tăng không?
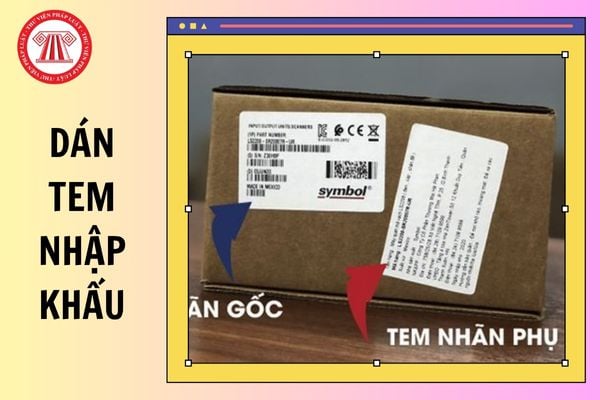
Công văn 105/CHQ-GSQL Hướng dẫn dán tem nhập khẩu và kho bảo quản hàng hoá như thế nào? (Hình từ Internet)
Trách nhiệm của người khai hải quan khi làm thủ tục như thế nào?
Căn cứ tại khoản 1 Điều 21 Luật Hải quan 2014 quy định về thủ tục hải quan như sau:
Điều 21. Thủ tục hải quan
1. Khi làm thủ tục hải quan, người khai hải quan có trách nhiệm:
a) Khai và nộp tờ khai hải quan; nộp hoặc xuất trình chứng từ thuộc hồ sơ hải quan theo quy định tại Điều 24 của Luật này;
b) Đưa hàng hóa, phương tiện vận tải đến địa điểm được quy định để kiểm tra thực tế hàng hóa, phương tiện vận tải;
c) Nộp thuế và thực hiện các nghĩa vụ tài chính khác theo quy định của pháp luật về thuế, phí, lệ phí và quy định khác của pháp luật có liên quan.
[...]
Như vậy, trách nhiệm của người khai hải quan khi làm thủ tục như sau:
- Khai và nộp tờ khai hải quan; nộp hoặc xuất trình chứng từ thuộc hồ sơ hải quan theo quy định tại Điều 24 Luật Hải quan 2014;
- Đưa hàng hóa, phương tiện vận tải đến địa điểm được quy định để kiểm tra thực tế hàng hóa, phương tiện vận tải;
- Nộp thuế và thực hiện các nghĩa vụ tài chính khác theo quy định của pháp luật về thuế, phí, lệ phí và quy định khác của pháp luật có liên quan.
Kiểm tra, giám sát hải quan đối với hàng hóa xuất nhập khẩu tại chỗ được quy định ra sao?
Căn cứ theo Điều 47a Luật Hải quan 2014 được bổ sung bởi Khoản 3 Điều 3 Luật sửa đổi Luật Đấu thầu; Luật Đầu tư theo phương thức đối tác công tư; Luật Hải quan; Luật Thuế giá trị gia tăng; Luật Thuế xuất khẩu, thuế nhập khẩu; Luật Đầu tư; Luật Đầu tư công; Luật Quản lý, sử dụng tài sản công 2025
- Hàng hóa xuất khẩu, nhập khẩu tại chỗ là hàng hóa giao, nhận tại Việt Nam theo chỉ định của thương nhân nước ngoài theo hợp đồng mua bán, gia công, thuê, mượn giữa các doanh nghiệp Việt Nam với thương nhân nước ngoài.
- Hàng hóa xuất khẩu, nhập khẩu tại chỗ phải làm thủ tục hải quan, chịu sự kiểm tra, giám sát hải quan.
- Chính phủ quy định chi tiết Điều 47a Luật Hải quan 2014.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];