Chính thức Giảm thuế xuất khẩu clanhke xi măng xuống 5% đến hết năm 2026 đúng không?
Căn cứ theo Phụ lục 1 Biểu thuế xuất khẩu theo Danh mục mặt hàng chịu thuế ban hành kèm theo Nghị định 26/2023/NĐ-CP quy định như sau:

Căn cứ theo Phụ lục Sửa đổi mức thuế suất thuế xuất khẩu đối với mặt hàng clanhke xi măng tại Phụ lục 1 ban hành kèm theo Nghị định 108/2025/NĐ-CP sửa đổi Nghị định 26/2023/NĐ-CP Tại đây quy định như sau:
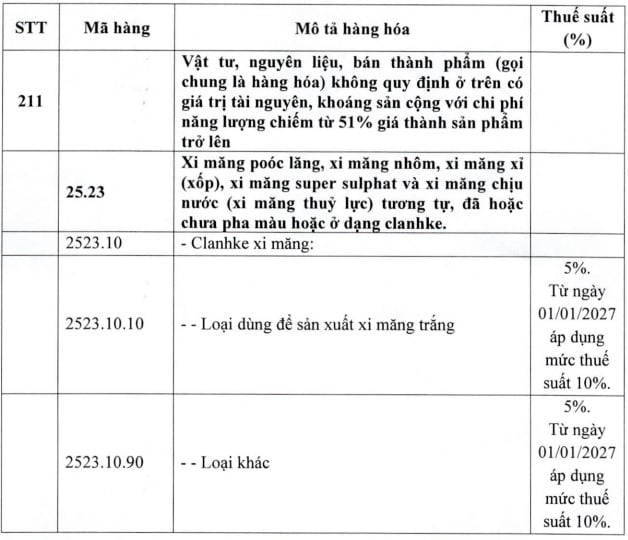
Như vậy, từ ngày 19/5/2025 sẽ giảm thuế xuất khẩu clanhke xi măng từ 10% xuống còn 5% và áp dụng đến hết năm 2026.
Từ ngày 1/1/2027 sẽ áp dụng mức thuế suất thuế xuất khẩu clanhke xi măng là 10%.

Chính thức Giảm thuế xuất khẩu clanhke xi măng xuống 5% đến hết năm 2026 đúng không? (Hình từ Internet)
Kỳ kế toán thuế xuất khẩu tháng tính từ ngày nào đến ngày nào?
Căn cứ theo khoản 2 Điều 7 Thông tư 174/2015/TT-BTC quy định như sau:
Điều 7. Kỳ kế toán thuế xuất khẩu, nhập khẩu
1. Kỳ kế toán thuế gồm kỳ kế toán tháng, kỳ kế toán năm và kỳ chỉnh lý quyết toán.
2. Kỳ kế toán tháng là khoảng thời gian được tính từ ngày 01 đến hết ngày cuối cùng của tháng. Kỳ kế toán năm là khoảng thời gian được tính từ ngày 01 tháng 01 đến hết ngày 31 tháng 12 năm dương lịch.
3. Kỳ chỉnh lý quyết toán là khoảng thời gian bắt đầu từ ngày 01 tháng 01 đến hết ngày 31 tháng 01 năm kế tiếp, để hạch toán và điều chỉnh các nghiệp vụ được phép hạch toán vào sổ kế toán năm trước theo quy định của Luật Ngân sách nhà nước, chứng từ điều chỉnh liên quan đến năm trước được cập nhật số liệu vào tháng 12 năm trước.
Trường hợp các chứng từ điều chỉnh ngân sách nhà nước năm trước phát sinh sau khi cơ quan hải quan đã đóng kỳ kế toán năm trước thì hạch toán vào kỳ kế toán năm hiện hành.
4. Nghiệp vụ quản lý thuế phát sinh ở kỳ nào phải được ghi chép, hạch toán vào sổ kế toán của kỳ đó. Các trường hợp phát sinh yêu cầu điều chỉnh số liệu phát hiện trong năm liên quan đến năm hiện hành thì được hạch toán điều chỉnh vào kỳ (tháng) phát hiện.
Như vậy, kỳ kế toán thuế xuất khẩu tháng sẽ tính từ ngày 01 đến hết ngày cuối cùng của tháng.
Có được dùng bút mực đỏ viết chứng từ kế toán thuế xuất khẩu không?
Căn cứ theo điểm b khoản 3 Điều 19 Thông tư 174/2015/TT-BTC được sửa đổi bởi khoản 2 Điều 1 Thông tư 112/2018/TT-BTC quy định như sau:
Điều 19. Lập, ký và lưu giữ chứng từ kế toán
1. Mọi phát sinh liên quan đến việc ghi sổ kế toán thuế và thu khác đối với hàng hóa xuất khẩu, nhập khẩu đều phải lập chứng từ kế toán. Chứng từ kế toán chỉ lập 01 lần cho một nghiệp vụ phát sinh.
2. Chứng từ kế toán phải lập theo nội dung quy định trên mẫu cho từng loại nghiệp vụ, phải bảo đảm đủ nội dung và bảo đảm tính pháp lý đối với từng loại chứng từ theo quy định của Luật Kế toán và Nghị định số 174/2016/NĐ-CP ngày 30/12/2016 của Chính phủ quy định chi tiết một số điều của Luật Kế toán (sau đây gọi tắt là Nghị định số 174/2016/NĐ-CP ngày 30/12/2016 của Chính phủ).
3. Ghi chép trên chứng từ kế toán
a) Việc ghi chép trên chứng từ phải đầy đủ, rõ ràng, kịp thời, chính xác theo quy định tại Điều 18 của Luật Kế toán và Nghị định số 174/2016/NĐ-CP ngày 30/12/2016 của Chính phủ;
b) Chữ viết trên chứng từ phải liên tục, không ngắt quãng, không được viết tắt, không được tẩy xóa, sửa chữa; khi viết phải dùng bút bi hoặc bút mực; không viết bằng mực đỏ, bằng bút chì;
[...]
Như vậy, khi viết chứng từ kế toán thuế xuất khẩu tuyệt đối không được dùng bút mực đỏ và bút chì, thay vào đó phải viết bằng bút bi hoặc bút mực.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];