Có Thông báo 28 TB ĐKT của cơ quan thuế thì doanh nghiệp đã giải thể xong chưa?
Căn cứ khoản 3 Điều 15 Thông tư 90/2026/TT-BTC quy định cụ thể như sau:
Điều 15. Xử lý hồ sơ chấm dứt hiệu lực mã số thuế và trả kết quả
[...]
3. Xử lý chấm dứt hiệu lực mã số thuế của người nộp thuế theo thông tin cơ quan đăng ký kinh doanh gửi cho cơ quan thuế quy định tại khoản 4 Điều 13 Thông tư này
[...]
e) Trường hợp doanh nghiệp, hợp tác xã đã được cơ quan thuế ban hành Thông báo về việc người nộp thuế hoàn thành nghĩa vụ thuế để nộp hồ sơ giải thể/chấm dứt hoạt động đến cơ quan đăng ký kinh doanh (mẫu số 28/TB-ĐKT ban hành kèm theo Thông tư này), nhưng quá 180 ngày kể từ ngày cơ quan thuế nhận được giao dịch trao đổi thông tin về quyết định giải thể mà cơ quan thuế chưa nhận được giao dịch giải thể, chấm dứt hoạt động từ cơ quan đăng ký kinh doanh, cơ quan thuế ban hành văn bản gửi cơ quan đăng ký kinh doanh đề nghị cập nhật tình trạng pháp lý của doanh nghiệp, hợp tác xã sang “đã giải thể” theo quy định của pháp luật về đăng ký kinh doanh làm cơ sở để cơ quan thuế thực hiện việc chấm dứt hiệu lực mã số thuế của người nộp thuế trên Hệ thống ứng dụng đăng ký thuế theo quy định.
[...]
Theo đó, trường hợp doanh nghiệp, hợp tác xã đã được cơ quan thuế ban hành Thông báo về việc người nộp thuế hoàn thành nghĩa vụ thuế để nộp hồ sơ giải thể/chấm dứt hoạt động đến cơ quan đăng ký kinh doanh (mẫu số 28/TB-ĐKT), nhưng quá 180 ngày kể từ ngày cơ quan thuế nhận được giao dịch trao đổi thông tin về quyết định giải thể mà cơ quan thuế chưa nhận được giao dịch giải thể, chấm dứt hoạt động từ cơ quan đăng ký kinh doanh, cơ quan thuế ban hành văn bản gửi cơ quan đăng ký kinh doanh đề nghị cập nhật tình trạng pháp lý của doanh nghiệp, hợp tác xã sang “đã giải thể” theo quy định của pháp luật về đăng ký kinh doanh làm cơ sở để cơ quan thuế thực hiện việc chấm dứt hiệu lực mã số thuế của người nộp thuế trên Hệ thống ứng dụng đăng ký thuế theo quy định.
Như vậy, theo quy định, Thông báo 28/TB-ĐKT chỉ xác nhận người nộp thuế đã hoàn thành nghĩa vụ thuế để tiếp tục nộp hồ sơ giải thể/chấm dứt hoạt động tại cơ quan đăng ký kinh doanh. Doanh nghiệp được xem là hoàn tất giải thể chỉ khi cơ quan đăng ký kinh doanh cập nhật tình trạng pháp lý “đã giải thể”.
* Trên đây là thông tin Có Thông báo 28 TB ĐKT của cơ quan thuế thì doanh nghiệp đã giải thể xong chưa?
Có Thông báo 28/TB-ĐKT của cơ quan thuế thì doanh nghiệp đã giải thể xong chưa? (Hình từ Internet)
Thông báo 28 TB ĐKT theo Thông tư 90 có dạng thế nào, tải về ở đâu?
Thông báo 28 TB ĐKT Về việc người nộp thuế hoàn thành nghĩa vụ thuế đê nộp hồ sơ giải thể/chấm dứt hoạt động đến cơ quan đăng ký kinh doanh được quy định tại Phụ lục 2 ban hành kèm theo Thông tư 90/2026/TT-BTC, mẫu có dạng như sau:
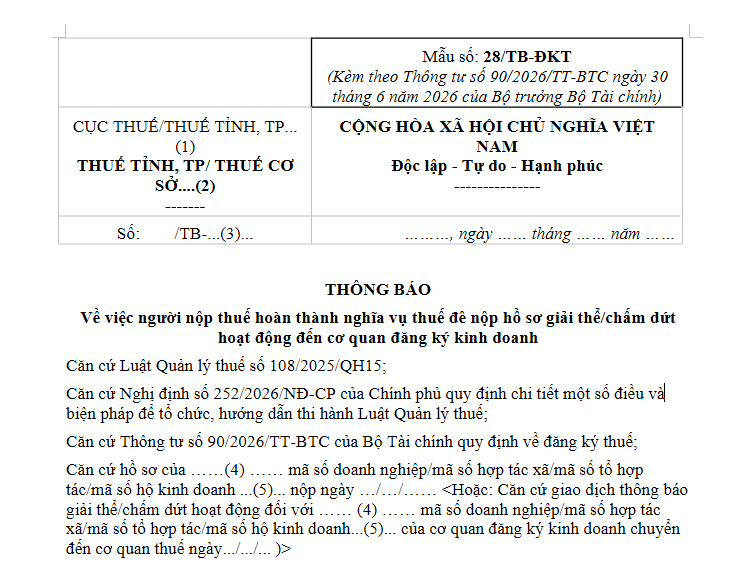
Tải mẫu Thông báo 28 TB ĐKT theo Thông tư 90: Tại đây
Lưu ý:
(1): Tên cơ quan thuế cấp trên
(2): Tên cơ quan thuế cấp dưới
(3): Thuế tỉnh, thành phố hoặc Thuế cơ sở hoặc Chi cục Thuế Thương mại điện tử hoặc Chi cục Thuế Doanh nghiệp lớn
(4): Tên người nộp thuế
(5): MSDN/mã số HTX/mã số tổ hợp tác/mã số hộ kinh doanh của người nộp thuế
(6): Địa chỉ của người nộp thuế
(7): Bộ phận mà người nộp thuế có thể liên hệ
(8): Ghi cụ thể địa chỉ cơ quan thuế ban hành Thông báo
Theo Công văn 5299, doanh nghiệp ngừng hoạt động chưa chấm dứt mã số thuế được hoàn tất thủ tục giải thể khi nào?
Ngày 28/7/2026 Cục Thuế đã ban hành Công văn 5299/CT-NVT năm 2026 hướng dẫn thực hiện một số nội dung liên quan đến Chiến dịch Làm sạch mã số thuế.
Tại Mục 1 Công văn 5299/CT-NVT năm 2026 TẢI VỀ có nêu cụ thể như sau:
1. Điều chỉnh chỉ tiêu Chiến dịch
Cục Thuế bổ sung mục tiêu chung của Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh” như sau:
a) Đối với doanh nghiệp, tổ chức ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế
- 100% trường hợp được cơ quan thuế xác định không thuộc diện rủi ro cao (theo tiêu chí tại Thông tư số 94/2026/TT-BTC và tiêu chí do Cục Thuế ban hành) được xác nhận hoàn thành nghĩa vụ thuế để người nộp thuế tiếp tục thực hiện thủ tục giải thể, chấm dứt hoạt động với cơ quan đăng ký kinh doanh trước ngày 31/12/2026.
- Điều chỉnh kế hoạch xử lý đối với các đơn vị, cơ quan nhà nước, tổ chức sự nghiệp hành chính ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế: xử lý 100% trước ngày 31/12/2026 (kế hoạch, chỉ tiêu cũ: xử lý 100% trước ngày 31/7/2026).
[...]
Theo đó, đối với doanh nghiệp, tổ chức ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế, cơ quan thuế phải thực hiện xác nhận:
- 100% trường hợp được cơ quan thuế xác định không thuộc diện rủi ro cao (theo tiêu chí tại Thông tư 94/2026/TT-BTC và tiêu chí do Cục Thuế ban hành) được xác nhận hoàn thành nghĩa vụ thuế để người nộp thuế tiếp tục thực hiện thủ tục giải thể, chấm dứt hoạt động với cơ quan đăng ký kinh doanh trước ngày 31/12/2026.
- Điều chỉnh kế hoạch xử lý đối với các đơn vị, cơ quan nhà nước, tổ chức sự nghiệp hành chính ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế: xử lý 100% trước ngày 31/12/2026 (kế hoạch, chỉ tiêu cũ: xử lý 100% trước ngày 31/7/2026).
Như vậy, theo Công văn 5299, doanh nghiệp ngừng hoạt động chưa chấm dứt mã số thuế được hoàn tất thủ tục giải thể trước ngày 31/12/2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];