- Mẫu số 05 KK TNCN Tờ khai thuế thu nhập cá nhân với tổ chức, cá nhân trả thu nhập từ tiền lương tiền công mới nhất 2026
- Hồ sơ khai thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công khai thuế theo quý bao gồm những gì?
- Nguyên tắc chung về khai và nộp hồ sơ thuế được quy định thế nào?
Mẫu số 05 KK TNCN Tờ khai thuế thu nhập cá nhân với tổ chức, cá nhân trả thu nhập từ tiền lương tiền công mới nhất 2026
Mẫu số 05 KK TNCN Tờ khai thuế thu nhập cá nhân áp dụng đối với tổ chức, cá nhân trả thu nhập từ tiền lương tiền công từ ngày 01/7/2026 được quy định tại Phụ lục ban hành kèm theo Thông tư 89/2026/TT-BTC TẢI VỀ như sau:
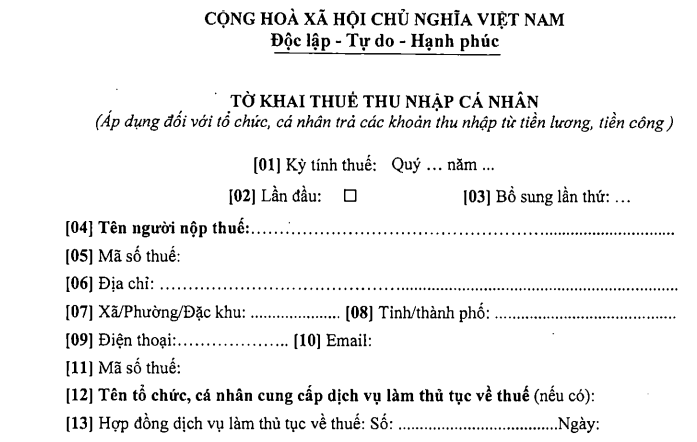
TẢI VỀ Mẫu số 05 KK TNCN Tờ khai thuế thu nhập cá nhân
Ghi chú:
- Tờ khai này chỉ áp dụng đối với tổ chức, cả nhân phát sinh trả thu nhập từ tiền lương, tiền công cho cá nhân trong quý, không phân biệt có phát sinh khấu trừ thuế hay không phát sinh khấu trừ thuế.
- Chi tiêu [28]: Thu nhập được miễn thuế khác là các khoản thu nhập được miễn thuế thu nhập cá nhân theo quy định của pháp luật và các quy định khác do cơ quan nhà nước có thẩm quyền ban hành.
- Chi tiêu [38], [40]: Số thuế được miễn đối với nhân lực công nghiệp công nghệ số chất lượng cao; công nghệ cao trong thời hạn 05 năm được xác định theo quy định tại Điều 41, Điều 42 Nghị định 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ.
Mẫu số 05 KK TNCN Tờ khai thuế thu nhập cá nhân với tổ chức, cá nhân trả thu nhập từ tiền lương tiền công mới nhất 2026 (Hình từ Internet)
Hồ sơ khai thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công khai thuế theo quý bao gồm những gì?
Tại điểm a khoản 1 Điều 9 Thông tư 89/2026/TT-BTC quy định hồ sơ khai thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công khai thuế theo quý thực hiện theo quy định tại điểm 7.1 Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Theo đó, hồ sơ khai thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công khai thuế theo quý bao gồm:
(1) Mẫu 05/KK-TNCN Tờ khai thuế thu nhập cá nhân (Áp dụng đối với tổ chức, cá nhân trả các khoản thu nhập từ tiền lương, tiền công)
(2) Mẫu 05-1/PBT-KKTNCN Phụ lục Bảng xác định số thuế thu nhập cá nhân phải nộp đối với thu nhập từ tiền lương, tiền công và trúng thưởng (trường hợp khai tập trung số thuế đã khấu trừ)
Lưu ý: Cá nhân thuộc trường hợp được ủy quyền quyết toán thuế theo quy định pháp luật thuế thu nhập cá nhân gửi văn bản ủy quyền theo mẫu 08/UQ-QTT- TNCN tại điểm 7.1 Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC cho tổ chức, cá nhân trả thu nhập trước khi tổ chức, cá nhân trả thu nhập thực hiện quyết toán thuế thu nhập cá nhân.
Nguyên tắc chung về khai và nộp hồ sơ thuế được quy định thế nào?
Nguyên tắc chung về khai và nộp hồ sơ thuế được quy định tại Điều 6 Thông tư 89/2026/TT-BTC như sau:
(1) Người nộp thuế có trách nhiệm khai chính xác, trung thực, đầy đủ các nội dung trong hồ sơ thuế theo mẫu ban hành tại Thông tư 89/2026/TT-BTC và nộp đầy đủ các chứng từ, tài liệu theo quy định.
Trường hợp thành phần hồ sơ thuế không có mẫu ban hành tại Thông tư 89/2026/TT-BTC nhưng pháp luật có liên quan quy định mẫu thì thực hiện theo quy định của pháp luật có liên quan. Trường hợp người nộp thuế nộp hồ sơ thuế theo phương thức điện tử thì thực hiện như sau:
- Trường hợp tại Thông tư 89/2026/TT-BTC có quy định thành phần của hồ sơ thuế là bản sao của giấy tờ, tài liệu, nếu giấy tờ, tài liệu đó dưới dạng văn bản giấy thì người nộp thuế nộp bản sao điện tử của giấy tờ, tài liệu đó;
- Trường hợp tại Thông tư 89/2026/TT-BTC có quy định thành phần của hồ sơ thuế là bản chính hoặc bản sao có chứng thực của giấy tờ, tài liệu thì người nộp thuế nộp bản sao điện tử được cấp từ sổ gốc hoặc bản sao điện tử được chứng thực từ bản chính của giấy tờ, tài liệu đó (nếu giấy tờ, tài liệu đó dưới dạng văn bản giấy) hoặc nộp giấy tờ, tài liệu được thiết lập dưới dạng thông điệp dữ liệu theo quy định pháp luật về giao dịch điện tử (nếu giấy tờ, tài liệu đó được tạo lập dưới dạng điện tů).
(2) Người nộp thuế không phải nộp lại các chứng từ, tài liệu có trong hồ sơ thuế và không phải khai lại các thông tin đã có trong Hệ thống thông tin quản lý thuế hoặc cơ quan thuế đã khai thác được từ cơ sở dữ liệu quốc gia hoặc được các bộ, ngành chia sẻ thông qua Hệ thống thông tin quản lý thuế.
Hệ thống thông tin quản lý thuế cập nhật và hiển thị các chứng từ, tài liệu, thông tin trong hồ sơ thuế để người nộp thuế tra cứu khi thực hiện thủ tục hành chính thuế.
(3) Trường hợp các chứng từ, tài liệu, thông tin trong hồ sơ khai thuế, khoản thu khác mà cơ quan thuế đã kết nối, khai thác được từ cơ sở dữ liệu quốc gia, cơ sở dữ liệu của các bộ, ngành đã có kết nối chia sẻ thông tin với Hệ thống thông tin quản lý thuế hoặc đã có sẵn trong Hệ thống thông tin quản lý thuế và các thông tin, tài liệu, chứng từ này bảo đảm đủ căn cứ để tính thuế, khoản thu khác theo quy định thì Hệ thống thông tin quản lý thuế tự động tạo lập tờ khai thuế để hỗ trợ người nộp thuế trong việc khai thuế và tính thuế. Việc hỗ trợ của cơ quan thuế không thay thế trách nhiệm khai thuế và xác định số thuế phải nộp của người nộp thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];