- Mẫu Hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế mới nhất 2026? Tải Mẫu Hóa đơn GTGT kiêm tờ khai hoàn thuế file word?
- Hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế dành cho doanh nghiệp bán hàng hoàn thuế lập gồm các nội dung nào?
- Thời điểm xuất hóa đơn bán hàng là thời điểm chuyển giao quyền sử dụng đúng không?
Mẫu Hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế mới nhất 2026? Tải Mẫu Hóa đơn GTGT kiêm tờ khai hoàn thuế file word?
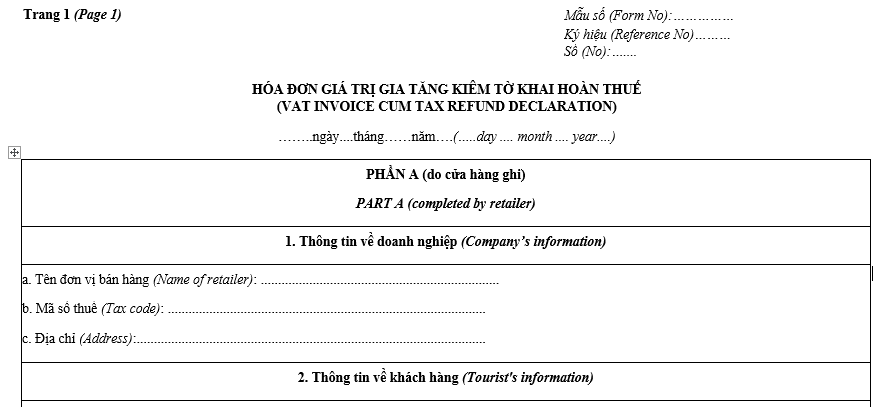
Có thể tham khảo Mẫu Hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế mới nhất 2026 là Mẫu tham khảo số 1 tại Phụ lục III ban hành kèm Thông tư 32/2025/TT-BTC.
Mẫu Hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế mới nhất 2026 có dạng như sau:
TẢI VỀ: Mẫu Hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế mới nhất 2026
Ghi chú: (1) bao gồm nhãn hiệu, ký hiệu hàng hóa (số seri, model (nếu có), xuất xứ hàng hóa áp dụng đối với hàng hóa có nguồn gốc nhập khẩu, số máy áp dụng đối với mặt hàng cơ khí điện tử.
Note: (1) including trademarks and markings (products' serial, model numbers (if available), origin for imported goods, or engine number for electro-mechanical goods
Mẫu Hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế mới nhất 2026? Tải Mẫu Hóa đơn GTGT kiêm tờ khai hoàn thuế file word? (hình từ Internet)
Hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế dành cho doanh nghiệp bán hàng hoàn thuế lập gồm các nội dung nào?
Theo Điều 7 Thông tư 32/2025/TT-BTC quy định Phần A Hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế dành cho doanh nghiệp bán hàng hoàn thuế lập khi bán hàng hóa, phần này gồm các nội dung sau:
- Tên hóa đơn: HÓA ĐƠN GIÁ TRỊ GIA TĂNG KIÊM TỜ KHAI HOÀN THUẾ;
- Ký hiệu hóa đơn, ký hiệu mẫu số hóa đơn;
- Thông tin về doanh nghiệp bán hàng gồm: Tên, địa chỉ, mã số thuế;
- Thông tin về khách hàng gồm: Họ tên, quốc tịch, thông tin về số hộ chiếu, ngày cấp hộ chiếu, ngày hết hạn hộ chiếu hoặc giấy tờ nhập xuất cảnh;
- Thông tin về hàng hóa gồm: Tên hàng hóa, đơn vị tính, số lượng, đơn giá hàng hóa; thành tiền chưa có thuế giá trị gia tăng, thuế suất thuế giá trị gia tăng, tổng số tiền thuế giá trị gia tăng theo từng loại thuế suất, tổng cộng tiền thuế giá trị gia tăng, tổng tiền thanh toán đã có thuế giá trị gia tăng.
Tên hàng hóa ghi rõ: nhãn hiệu, ký hiệu hàng hóa (số seri, model (nếu có), xuất xứ hàng hóa áp dụng đối với hàng hóa có nguồn gốc nhập khẩu, số máy áp dụng đối với mặt hàng cơ khí điện tử).
- Chữ ký số người bán, chữ ký của người mua trên bản hiển thị của hóa đơn điện tử.
Bên cạnh đó, Phần B dành cho cơ quan hải quan lập để ghi kết quả kiểm tra hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế, hàng hóa, tính số thuế giá trị gia tăng người nước ngoài được hoàn, phần này gồm các nội dung sau: - Số thứ tự hàng hóa; - Tên hàng; - Số lượng; - Số tiền thuế giá trị gia tăng ghi trên hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế; - Số tiền thuế giá trị gia tăng được hoàn theo quy định; - Thời điểm công chức hải quan kiểm tra: ghi rõ ngày, tháng, năm; - Tên, chữ ký của công chức hải quan kiểm tra. Phần C dành cho Ngân hàng thương mại là đại lý hoàn thuế lập, phần này gồm các nội dung: - Số hiệu, ngày tháng chuyến bay/chuyến tàu của người nước ngoài xuất cảnh; - Số tiền thuế hoàn cho người nước ngoài xuất cảnh; - Hình thức thanh toán: ghi rõ số tiền thanh toán theo từng hình thức thanh toán: bằng tiền mặt hoặc thẻ quốc tế (ghi rõ tên thẻ, số thẻ); - Thời điểm thanh toán: ghi rõ ngày, tháng, năm. |
Thời điểm xuất hóa đơn bán hàng là thời điểm chuyển giao quyền sử dụng đúng không?
Theo khoản 1 Điều 9 Nghị định 123/2020/NĐ-CP được sửa đổi bởi khoản 6 Điều 1 Nghị định 70/2025/NĐ-CP có quy định về thời điểm xuất hóa đơn như sau:
Thời điểm lập hóa đơn
1. Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Đối với xuất khẩu hàng hóa (bao gồm cả gia công xuất khẩu), thời điểm lập hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan.
2. Thời điểm lập hóa đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ (bao gồm cả cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài) không phân biệt đã thu được tiền hay chưa thu được tiền. Trường hợp người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc hoặc tạm ứng để đảm bảo thực hiện hợp đồng cung cấp các dịch vụ: Kế toán, kiểm toán, tư vấn tài chính, thuế; thẩm định giá; khảo sát, thiết kế kỹ thuật; tư vấn giám sát; lập dự án đầu tư xây dựng).
...
Theo đó, thời điểm xuất hóa đơn bán hàng là thời điểm chuyển giao quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];