Mẫu Biên bản xác định thiệt hại do thiên tai theo Thông tư 80, Thông tư 94? Tải về Mẫu Biên bản xác định thiệt hại do thiên tai?
Theo quy định tại khoản 1 Điều 3 Luật Phòng, chống thiên tai 2013 được sửa đổi bởi điểm a khoản 1 Điều 1 Luật Phòng, chống thiên tai và Luật Đê điều sửa đổi 2020 thì Thiên tai là hiện tượng tự nhiên bất thường có thể gây thiệt hại về người, tài sản, môi trường, điều kiện sống và các hoạt động kinh tế - xã hội, bao gồm bão, áp thấp nhiệt đới, gió mạnh trên biển, lốc, sét, mưa lớn, lũ, lũ quét, ngập lụt; sạt lở đất, sụt lún đất do mưa lũ hoặc dòng chảy hoặc hạn hán; nước dâng, xâm nhập mặn, nắng nóng, hạn hán, cháy rừng do tự nhiên, rét hại, mưa đá, sương mù, sương muối, động đất, sóng thần và các loại thiên tai khác. |
Mẫu Biên bản xác định thiệt hại do thiên tai theo Thông tư 80, Thông tư 94 (Mẫu Biên bản xác định mức độ, giá trị thiệt hại về tài sản) là Mẫu số 02/MGTH ban hành kèm theo Phụ lục I Thông tư 80/2021/TT-BTC được bổ sung bởi khoản 3 Điều 1 Thông tư 94/2025/TT-BTC có hiệu lực từ ngày 14/10/2025
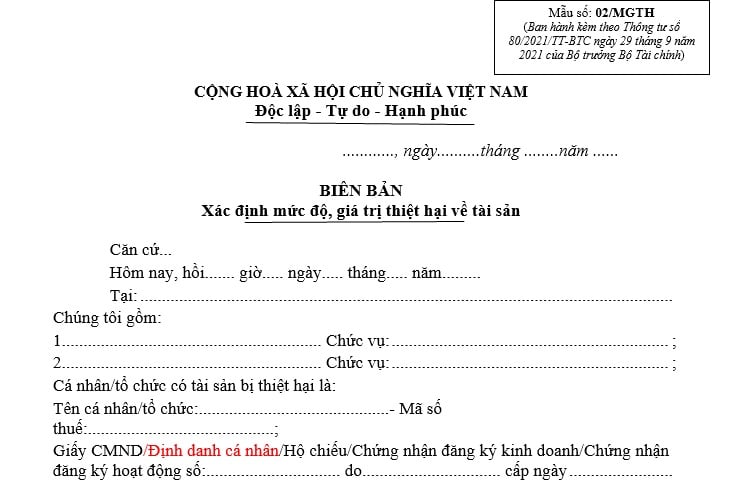
Tải về Mẫu Biên bản xác định thiệt hại do thiên tai theo Thông tư 80, Thông tư 94

Mẫu Biên bản xác định thiệt hại do thiên tai theo Thông tư 80, Thông tư 94? Tải về Mẫu Biên bản xác định thiệt hại do thiên tai? (Hình từ Internet)
Hướng dẫn hồ sơ giảm thuế đối với người nộp thuế gặp khó khăn do thiên tai tại Điều 54, 55, 58 theo Thông tư 80?
Hướng dẫn hồ sơ giảm thuế đối với người nộp thuế gặp khó khăn do thiên tai tại Điều 54, 55, 58 theo Thông tư 80
A. Thủ tục hồ sơ giảm thuế quy định tại điểm b khoản 1 Điều 52 Thông tư 80/2021/TT-BTC
Khoản 1 Điều 54 Thông tư 80/2021/TT-BTC
Đối với người nộp thuế gặp khó khăn do thiên tai, hỏa hoạn
(1) Văn bản đề nghị theo mẫu số 01/MGTH ban hành kèm theo phụ lục I Thông tư này;
(2) Biên bản xác định mức độ, giá trị thiệt hại về tài sản của cơ quan có thẩm quyền và có xác nhận của chính quyền địa phương cấp xã nơi xảy ra thiên tai, hỏa hoạn theo mẫu số 02/MGTH ban hành kèm theo phụ lục I Thông tư này.
Cơ quan có thẩm quyền xác định mức độ, giá trị thiệt hại là cơ quan tài chính hoặc các cơ quan giám định xác định mức độ, giá trị thiệt hại về tài sản;
(3) Trường hợp thiệt hại về hàng hoá thì người nộp thuế cung cấp Biên bản giám định (chứng thư giám định) về mức độ thiệt hại của cơ quan giám định và cơ quan giám định phải chịu trách nhiệm pháp lý về tính chính xác của chứng thư giám định theo quy định của pháp luật;
(4) Trường hợp thiệt hại về đất đai, hoa màu thì cơ quan tài chính có trách nhiệm xác định;
(5) Giấy tờ xác định việc bồi thường của cơ quan bảo hiểm hoặc thỏa thuận bồi thường của người gây hỏa hoạn (nếu có);
(6) Các chứng từ chi liên quan trực tiếp đến việc khắc phục thiên tai, hỏa hoạn;
(7) Tờ khai quyết toán thuế thu nhập cá nhân theo mẫu số 02/QTT-TNCN ban hành kèm theo phụ lục II Thông tư này (nếu người nộp thuế đề nghị giảm thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công).
B. Thủ tục hồ sơ giảm thuế đối với thuế tiêu thụ đặc biệt quy định tại điểm c khoản 1 Điều 52 Thông tư 80/2021/TT-BTC
Khoản 1 Điều 55 Thông tư 80/2021/TT-BTC
Đối với người nộp thuế gặp khó khăn do thiên tai, hồ sơ giảm thuế bao gồm:
(1) Văn bản đề nghị theo mẫu số 01/MGTH ban hành kèm theo phụ lục I Thông tư này;
(2) Biên bản xác định mức độ, giá trị thiệt hại về tài sản của cơ quan có thẩm quyền và có xác nhận của chính quyền địa phương cấp xã nơi xảy ra thiên tai theo mẫu số 02/MGTH ban hành kèm theo phụ lục I Thông tư này;
Cơ quan có thẩm quyền xác định mức độ, giá trị thiệt hại là cơ quan tài chính hoặc các cơ quan giám định xác định mức độ, giá trị thiệt hại về tài sản.
Trường hợp thiệt hại về hàng hóa: người nộp thuế cung cấp Biên bản giám định (chứng thư giám định) về mức độ thiệt hại của cơ quan giám định và cơ quan giám định phải chịu trách nhiệm pháp lý về tính chính xác của chứng thư giám định theo quy định của pháp luật.
(3) Báo cáo tài chính (nếu là doanh nghiệp) kèm theo giải trình phân tích xác định số bị thiệt hại, số lỗ do bị thiệt hại.
C. Thủ tục hồ sơ miễn thuế, giảm thuế đối với thuế sử dụng đất nông nghiệp quy định tại điểm e khoản 1 Điều 52 Thông tư 80/2021/TT-BTC
Khoản 1 Điều 58 Thông tư 80/2021/TT-BTC
Đối với trường hợp người nộp thuế gặp khó khăn do thiên tai, hỏa hoạn, hồ sơ miễn giảm bao gồm:
(1) Văn bản đề nghị theo mẫu số 01/MGTH ban hành kèm theo phụ lục I Thông tư này;
(2) Biên bản xác định mức độ, giá trị thiệt hại về tài sản của cơ quan có thẩm quyền và có xác nhận của chính quyền địa phương cấp xã nơi xảy ra thiên tai, hỏa hoạn theo mẫu số 02/MGTH ban hành kèm theo phụ lục I Thông tư này;
(3) Báo cáo tài chính (nếu là doanh nghiệp) kèm theo giải trình phân tích xác định số bị thiệt hại, số lỗ do bị thiệt hại.
Chính sách của Nhà nước trong phòng, chống thiên tai?
Chính sách của Nhà nước trong phòng, chống thiên tai được quy định tại Điều 5 Luật Phòng, chống thiên tai 2013, được bổ sung bởi khoản 2 Điều 1 Luật Phòng, chống thiên tai và Luật Đê điều sửa đổi 2020:
(1) Có chính sách đồng bộ về đầu tư, huy động nguồn lực và giải pháp tổ chức thực hiện công tác phòng, chống thiên tai; đầu tư xây dựng công trình phòng, chống thiên tai trọng điểm và hỗ trợ địa phương xây dựng công trình phòng, chống thiên tai theo phân cấp của Chính phủ.
(2) Đào tạo, giáo dục, huấn luyện, tuyên truyền nâng cao nhận thức cộng đồng và người dân trong việc tuân thủ pháp luật và tham gia vào công tác phòng, chống thiên tai.
(3) Đầu tư cơ sở hạ tầng vùng thường xuyên bị thiên tai; di dời dân sinh sống ở khu vực nguy hiểm đến nơi an toàn; hỗ trợ về đời sống và sản xuất đối với đối tượng bị thiệt hại do thiên tai gây ra, ưu tiên vùng thường xuyên chịu tác động của thiên tai, đối tượng dễ bị tổn thương.
(4) Khuyến khích tổ chức, hộ gia đình, cá nhân chủ động thực hiện biện pháp phòng, chống thiên tai; khuyến khích tổ chức, cá nhân đầu tư xây dựng công trình, nghiên cứu và áp dụng tiến bộ khoa học, công nghệ vào hoạt động phòng, chống thiên tai. Nhà nước bảo vệ quyền và lợi ích hợp pháp của tổ chức, cá nhân tham gia phòng, chống thiên tai.
(5) Ưu đãi, khuyến khích doanh nghiệp bảo hiểm kinh doanh bảo hiểm rủi ro thiên tai; hỗ trợ đối với doanh nghiệp tham gia đầu tư sản xuất, kinh doanh ở vùng thường xuyên chịu tác động của thiên tai theo quy định của pháp luật về đầu tư, pháp luật về doanh nghiệp và pháp luật về phòng, chống thiên tai; chính sách miễn, giảm thuế thu nhập doanh nghiệp đối với các khoản đóng góp cho phòng, chống thiên tai.
(6) Ưu tiên bố trí nguồn lực nghiên cứu, điều tra cơ bản, xây dựng và triển khai chương trình khoa học và công nghệ trong phòng, chống thiên tai; tăng cường giải pháp khắc phục hậu quả thiên tai.
(7) Ưu tiên đào tạo, bồi dưỡng, tập huấn, huấn luyện nâng cao năng lực cho người làm công tác phòng, chống thiên tai; huấn luyện, cung cấp phương tiện, trang thiết bị cho lực lượng xung kích phòng, chống thiên tai cấp xã.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];