Mẫu 08b Bảng xác định khối lượng hoàn thành? Tải mẫu 08b mới nhất?
Mẫu 08b Bảng xác định khối lượng hoàn thành là Mẫu số 08b Bảng xác định giá trị khối lượng công việc hoàn thành (áp dụng đối với các khoản thanh toán vốn đầu tư thuộc nguồn vốn ngân sách nhà nước, vốn ngoài nước) ban hành kèm Nghị định 11/2020/NĐ-CP:
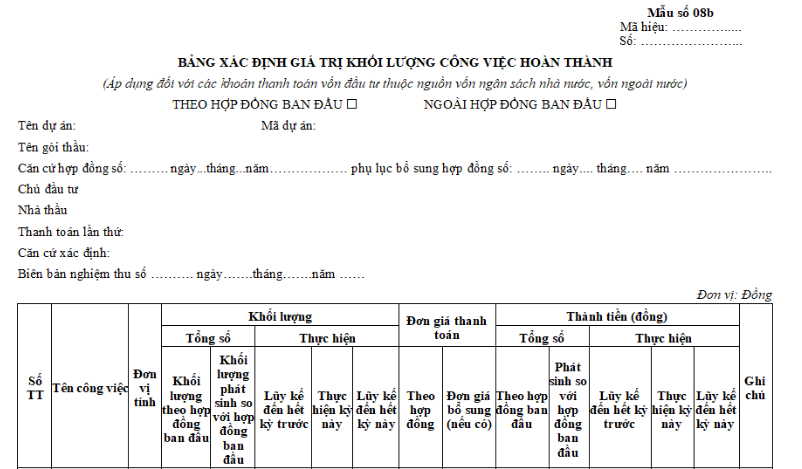
TẢI VỀ Mẫu 08b Bảng xác định khối lượng hoàn thành
Mẫu 08b Bảng xác định khối lượng hoàn thành? Tải mẫu 08b mới nhất? (Hình từ Internet)
Hướng dẫn lập mẫu 08b Nghị định 11?
Tại Mẫu 08b Bảng xác định khối lượng hoàn thành ban hành kèm Nghị định 11/2020/NĐ-CP có hướng dẫn cách ghi mẫu như sau:
(1) Giá trị hợp đồng: Là giá trị mà chủ đầu tư và nhà thầu đã ký kết theo quy định của pháp luật.
(2) Giá trị tạm ứng theo hợp đồng còn lại chưa thu hồi đến cuối kỳ trước: Là số tiền mà chủ đầu tư đã tạm ứng cho nhà thầu theo điều khoản của hợp đồng cho nhà thầu chưa được thu hồi đến cuối kỳ trước.
(3) Số tiền đã thanh toán khối lượng hoàn thành đến cuối kỳ trước: Là số tiền mà chủ đầu tư đã thanh toán cho nhà thầu phần giá trị khối lượng đã hoàn thành đến cuối kỳ trước (không bao gồm số tiền đã tạm ứng).
(4) Lũy kế giá trị khối lượng thực hiện đến cuối kỳ này: Là lũy kế giá trị khối lượng thực hiện theo hợp đồng đến cuối kỳ trước cộng với giá trị khối lượng thực hiện theo hợp đồng trong kỳ phù hợp với biên bản nghiệm thu đề nghị thanh toán.
Trường hợp không đủ kế hoạch vốn để thanh toán hết giá trị khối lượng đã được nghiệm thu ghi trong Bảng xác định giá trị khối lượng hoàn thành, thì sẽ chuyển sang kỳ sau thanh toán tiếp, không phải lập lại Bảng xác định giá trị khối lượng hoàn thành mà chỉ lập giấy đề nghị thanh toán.
(5) Thanh toán thu hồi tạm ứng: là số tiền mà chủ đầu tư và nhà thầu thống nhất thanh toán để thu hồi một phần hay toàn bộ số tiền tạm ứng theo hợp đồng còn lại chưa thu hồi đến cuối kỳ trước (khoản 2 nêu trên) theo điều khoản thanh toán của hợp đồng đã ký kết (chuyển từ tạm ứng thành thanh toán khối lượng hoàn thành).
(6) Giá trị đề nghị thanh toán kỳ này: là số tiền mà chủ đầu tư đề nghị Kho bạc Nhà nước thanh toán cho nhà thầu theo điều khoản thanh toán của hợp đồng đã ký kết (sau khi trừ số tiền thu hồi tạm ứng tại khoản 5). Trong đó gồm tạm ứng (nếu có) và thanh toán khối lượng hoàn thành.
(Lưu ý: Giá trị đề nghị thanh toán lũy kế trong năm kế hoạch đến cuối kỳ này không được vượt kế hoạch vốn đã bố trí cho gói thầu hoặc dự án trong năm kế hoạch)
(7) Lũy kế giá trị thanh toán: gồm 2 phần:
- Tạm ứng: là số tiền mà chủ đầu tư đã tạm ứng cho nhà thầu theo điều khoản của hợp đồng chưa được thu hồi đến hết kỳ trước (khoản 2) trừ thu hồi tạm ứng (khoản 5) cộng phần tạm ứng (nếu có) của khoản 6.
- Thanh toán khối lượng hoàn thành: là số tiền đã thanh toán khối lượng XDCB hoàn thành đến hết kỳ trước (khoản 3) cộng với thu hồi tạm ứng (khoản 5), cộng phần thanh toán giá trị khối lượng XDCB hoàn thành kỳ này (khoản 6).
(8) Khi lập Bảng xác định giá trị khối lượng công việc hoàn thành:
- Trường hợp lựa chọn ô “Theo hợp đồng ban đầu”, không phải kê khai cột 5 (Khối lượng phát sinh so với hợp đồng ban đầu) và cột 12 (Phát sinh so với hợp đồng ban đầu). Tại dòng chỉ tiêu số 1 kê khai “Giá trị hợp đồng”.
- Trường hợp lựa chọn ô “Ngoài hợp đồng ban đầu”, không phải kê khai cột 4 (Khối lượng theo hợp đồng ban đầu) và cột 11 (Phát sinh so với hợp đồng ban đầu). Tại dòng chỉ tiêu số 1 kê khai “Tổng giá trị khối lượng phát sinh so với hợp đồng ban đầu”.
Cách thức thực hiện thủ tục kiểm soát thanh toán các khoản chi thường xuyên ngân sách nhà nước thế nào?
Căn cứ khoản 2 Điều 7 Nghị định 11/2020/NĐ-CP có quy định như sau:
Thủ tục kiểm soát thanh toán các khoản chi thường xuyên, chi sự nghiệp có tính chất thường xuyên, chi chương trình mục tiêu quốc gia, chương trình mục tiêu sử dụng kinh phí sự nghiệp
1. Tên thủ tục hành chính: Thủ tục kiểm soát thanh toán các khoản chi thường xuyên, chi sự nghiệp có tính chất thường xuyên, chi chương trình mục tiêu quốc gia, chương trình mục tiêu sử dụng kinh phí sự nghiệp.
2. Cách thức thực hiện:
a) Gửi hồ sơ và nhận kết quả trực tiếp tại trụ sở Kho bạc Nhà nước.
b) Gửi hồ sơ và nhận kết quả qua Trang thông tin dịch vụ công của Kho bạc Nhà nước trong trường hợp đơn vị có tham gia giao dịch điện tử với Kho bạc Nhà nước (đơn vị truy cập và thực hiện theo hướng dẫn trên Trang thông tin dịch vụ công của Kho bạc Nhà nước).
...
Theo đó, có 2 cách thức thực hiện thủ tục kiểm soát thanh toán các khoản chi thường xuyên ngân sách nhà nước, gồm:
- Gửi hồ sơ và nhận kết quả trực tiếp tại trụ sở Kho bạc Nhà nước.
- Gửi hồ sơ và nhận kết quả qua Trang thông tin dịch vụ công của Kho bạc Nhà nước trong trường hợp đơn vị có tham gia giao dịch điện tử với Kho bạc Nhà nước (đơn vị truy cập và thực hiện theo hướng dẫn trên Trang thông tin dịch vụ công của Kho bạc Nhà nước).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];