Huy động vốn cho dự án dầu khí ở nước ngoài và bảo lãnh vay vốn thực hiện dự án hiện nay ra sao?
Theo quy định tại Điều 17 Nghị định 132/2024/NĐ-CP có quy định như sau:
Huy động vốn cho dự án dầu khí ở nước ngoài và bảo lãnh vay vốn thực hiện dự án
1. Nhà đầu tư Việt Nam được ủy quyền cho công ty điều hành huy động vốn từ các tổ chức tài chính, tín dụng (nước ngoài hoặc trong nước) để thực hiện dự án dầu khí ở nước ngoài tương ứng với tỷ lệ tham gia của nhà đầu tư trong dự án phù hợp với quy định của pháp luật có liên quan.
2. Đối với các dự án dầu khí ở nước ngoài có thành lập công ty điều hành và trường hợp các tổ chức tài chính, tín dụng có yêu cầu về cầm cố, thế chấp tài sản dự án cho khoản vay, nhà đầu tư được thực hiện các thủ tục pháp lý để công ty điều hành thực hiện các khoản vay này.
3 . Trường hợp các tổ chức tài chính, tín dụng có yêu cầu bảo lãnh của các nhà đầu tư, nhà đầu tư Việt Nam thực hiện việc bảo lãnh tương ứng với tỷ lệ tham gia đầu tư của nhà đầu tư trong dự án phù hợp với quy định của pháp luật có liên quan.
Theo đó, huy động vốn cho dự án dầu khí ở nước ngoài và bảo lãnh vay vốn thực hiện dự án được quy định như sau:
(1) Nhà đầu tư Việt Nam được ủy quyền cho công ty điều hành huy động vốn từ các tổ chức tài chính, tín dụng (nước ngoài hoặc trong nước) để thực hiện dự án dầu khí ở nước ngoài tương ứng với tỷ lệ tham gia của nhà đầu tư trong dự án phù hợp với quy định của pháp luật có liên quan.
(2) Đối với các dự án dầu khí ở nước ngoài có thành lập công ty điều hành và trường hợp các tổ chức tài chính, tín dụng có yêu cầu về cầm cố, thế chấp tài sản dự án cho khoản vay, nhà đầu tư được thực hiện các thủ tục pháp lý để công ty điều hành thực hiện các khoản vay này.
(3) Trường hợp các tổ chức tài chính, tín dụng có yêu cầu bảo lãnh của các nhà đầu tư, nhà đầu tư Việt Nam thực hiện việc bảo lãnh tương ứng với tỷ lệ tham gia đầu tư của nhà đầu tư trong dự án phù hợp với quy định của pháp luật có liên quan.
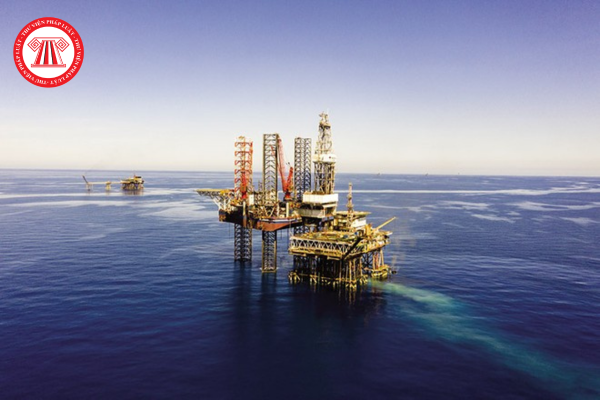
Huy động vốn cho dự án dầu khí ở nước ngoài và bảo lãnh vay vốn thực hiện dự án hiện nay ra sao? (Hình từ Internet)
Thu hồi vốn từ dự án dầu khí ở nước ngoài ra sao?
Theo quy định tại Điều 18 Nghị định 132/2024/NĐ-CP như sau:
Thu hồi vốn (chi phí) từ dự án dầu khí ở nước ngoài
1. Nhà đầu tư có trách nhiệm chuyển khoản thu hồi vốn (chi phí) từ dự án dầu khí ở nước ngoài về Việt Nam trong thời hạn 06 tháng kể từ ngày có báo cáo quyết toán thuế hoặc văn bản có giá trị pháp lý tương đương theo quy định của pháp luật nước tiếp nhận đầu tư, trừ trường hợp quy định khoản 3 Điều này.
2. Trong thời hạn quy định tại khoản 1 Điều này mà không chuyển khoản thu hồi vốn (chi phí) từ dự án dầu khí ở nước ngoài về Việt Nam thì nhà đầu tư phải thông báo trước bằng văn bản cho Bộ Kế hoạch và Đầu tư, Bộ Tài chính, Bộ Công Thương, Ngân hàng Nhà nước Việt Nam và Cơ quan đại diện chủ sở hữu để theo dõi, quản lý phù hợp với chức năng, nhiệm vụ được giao. Thời hạn chuyển khoản thu hồi vốn (chi phí) về nước được kéo dài không quá 12 tháng kể từ ngày hết thời hạn quy định tại khoản 1 Điều này.
3. Trường hợp tổng vốn đầu tư ra nước ngoài chưa đạt so với vốn đăng ký hoặc trong trường hợp tăng vốn đầu tư ra nước ngoài, nhà đầu tư được giữ lại các khoản thu hồi vốn (chi phí) để đầu tư cho dự án đó nếu được quy định trong giấy chứng nhận đầu tư ra nước ngoài hoặc giấy chứng nhận đầu tư ra nước ngoài điều chỉnh hoặc giấy chứng nhận đăng ký đầu tư ra nước ngoài hoặc giấy chứng nhận đăng ký đầu tư ra nước ngoài điều chỉnh.
Theo đó, việc thu hồi vốn (chi phí) từ dự án dầu khí ở nước ngoài được quy định như sau:
(1) Nhà đầu tư có trách nhiệm chuyển khoản thu hồi vốn (chi phí) từ dự án dầu khí ở nước ngoài về Việt Nam trong thời hạn 06 tháng kể từ ngày có báo cáo quyết toán thuế hoặc văn bản có giá trị pháp lý tương đương theo quy định của pháp luật nước tiếp nhận đầu tư, trừ trường hợp quy định tại (3).
(2) Trong thời hạn quy định tại (1) mà không chuyển khoản thu hồi vốn (chi phí) từ dự án dầu khí ở nước ngoài về Việt Nam thì nhà đầu tư phải thông báo trước bằng văn bản cho Bộ Kế hoạch và Đầu tư, Bộ Tài chính, Bộ Công Thương, Ngân hàng Nhà nước Việt Nam và Cơ quan đại diện chủ sở hữu để theo dõi, quản lý phù hợp với chức năng, nhiệm vụ được giao.
Thời hạn chuyển khoản thu hồi vốn (chi phí) về nước được kéo dài không quá 12 tháng kể từ ngày hết thời hạn quy định tại (1).
(3) Trường hợp tổng vốn đầu tư ra nước ngoài chưa đạt so với vốn đăng ký hoặc trong trường hợp tăng vốn đầu tư ra nước ngoài, nhà đầu tư được giữ lại các khoản thu hồi vốn (chi phí) để đầu tư cho dự án đó nếu được quy định trong giấy chứng nhận đầu tư ra nước ngoài hoặc giấy chứng nhận đầu tư ra nước ngoài điều chỉnh hoặc giấy chứng nhận đăng ký đầu tư ra nước ngoài hoặc giấy chứng nhận đăng ký đầu tư ra nước ngoài điều chỉnh.
Thực hiện chuyển nhượng dự án dầu khí ở nước ngoài như thế nào?
Theo quy định tại Điều 19 Nghị định 132/2024/NĐ-CP như sau:
Chuyển nhượng dự án dầu khí ở nước ngoài
1. Nhà đầu tư được chuyển nhượng một phần hoặc toàn bộ dự án dầu khí ở nước ngoài phù hợp quy định của hợp đồng dầu khí, thỏa thuận, giấy phép liên quan, pháp luật nước tiếp nhận đầu tư và các quốc gia có liên quan và quy định tại Nghị định này. Cấp có thẩm quyền quyết định đầu tư dự án dầu khí ở nước ngoài là cấp có thẩm quyền quyết định chuyển nhượng dự án.
2. Trường hợp chuyển nhượng toàn bộ dự án dầu khí ở nước ngoài cho nhà đầu tư trong nước, nhà đầu tư thực hiện thủ tục điều chỉnh giấy chứng nhận đăng ký đầu tư ra nước ngoài theo quy định tại Điều 63 Luật Đầu tư. Trường hợp chuyển nhượng toàn bộ dự án dầu khí ở nước ngoài cho nhà đầu tư nước ngoài, nhà đầu tư thực hiện thủ tục chấm dứt hiệu lực giấy chứng nhận đăng ký đầu tư ra nước ngoài theo quy định tại Điều 64 Luật Đầu tư.
3. Trường hợp việc chuyển nhượng dự án dầu khí ở nước ngoài phát sinh lợi nhuận, nhà đầu tư thực hiện nghĩa vụ tài chính tại Việt Nam theo quy định của pháp luật về thuế, pháp luật có liên quan và Hiệp định tránh đánh thuế hai lần và ngăn ngừa trốn lậu thuế đối với các loại thuế đánh vào thu nhập và tài sản giữa Việt Nam với các nước và vùng lãnh thổ.
Theo đó, việc chuyển nhượng dự án dầu khí ở nước ngoài được quy định như sau:
(1) Nhà đầu tư được chuyển nhượng một phần hoặc toàn bộ dự án dầu khí ở nước ngoài phù hợp quy định của hợp đồng dầu khí, thỏa thuận, giấy phép liên quan, pháp luật nước tiếp nhận đầu tư và các quốc gia có liên quan và quy định tại Nghị định này.
Cấp có thẩm quyền quyết định đầu tư dự án dầu khí ở nước ngoài là cấp có thẩm quyền quyết định chuyển nhượng dự án.
(2) Trường hợp chuyển nhượng toàn bộ dự án dầu khí ở nước ngoài cho nhà đầu tư trong nước, nhà đầu tư thực hiện thủ tục điều chỉnh giấy chứng nhận đăng ký đầu tư ra nước ngoài theo quy định tại Điều 63 Luật Đầu tư 2020.
Trường hợp chuyển nhượng toàn bộ dự án dầu khí ở nước ngoài cho nhà đầu tư nước ngoài, nhà đầu tư thực hiện thủ tục chấm dứt hiệu lực giấy chứng nhận đăng ký đầu tư ra nước ngoài theo quy định tại Điều 64 Luật Đầu tư 2020.
(3) Trường hợp việc chuyển nhượng dự án dầu khí ở nước ngoài phát sinh lợi nhuận, nhà đầu tư thực hiện nghĩa vụ tài chính tại Việt Nam theo quy định của pháp luật về thuế, pháp luật có liên quan và Hiệp định tránh đánh thuế hai lần và ngăn ngừa trốn lậu thuế đối với các loại thuế đánh vào thu nhập và tài sản giữa Việt Nam với các nước và vùng lãnh thổ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];