Cách đọc hóa đơn XML trên trang hóa đơn điện tử? Hướng dẫn đọc hóa đơn XML trên hoadondientu.gdt.gov.vn chi tiết?
Căn cứ khoản 1 Điều 12 Nghị định 123/2020/NĐ-CP quy định về định dạng hóa đơn điện tử như sau:
Định dạng hóa đơn điện tử
1. Định dạng hóa đơn điện tử là tiêu chuẩn kỹ thuật quy định kiểu dữ liệu, chiều dài dữ liệu của các trường thông tin phục vụ truyền nhận, lưu trữ và hiển thị hóa đơn điện tử. Định dạng hóa đơn điện tử sử dụng ngôn ngữ định dạng văn bản XML (XML là chữ viết tắt của cụm từ tiếng Anh "eXtensible Markup Language" được tạo ra với mục đích chia sẻ dữ liệu điện tử giữa các hệ thống công nghệ thông tin).
...
Theo đó, XML là chữ viết tắt của cụm từ tiếng Anh "eXtensible Markup Language" được tạo ra với mục đích chia sẻ dữ liệu điện tử giữa các hệ thống công nghệ thông tin.
Cũng theo quy định này thì hóa đơn điện tử sử dụng ngôn ngữ định dạng văn bản XML.
Dưới đây là cách đọc hóa đơn XML trên hoadondientu.gdt.gov.vn chi tiết:
Bước 1: Truy cập trang https://hoadondientu.gdt.gov.vn/
Bước 2: Trên màn hình chính nhấp vào mũi trên bên phải để chọn tới tab "Đọc hóa đơn XML"
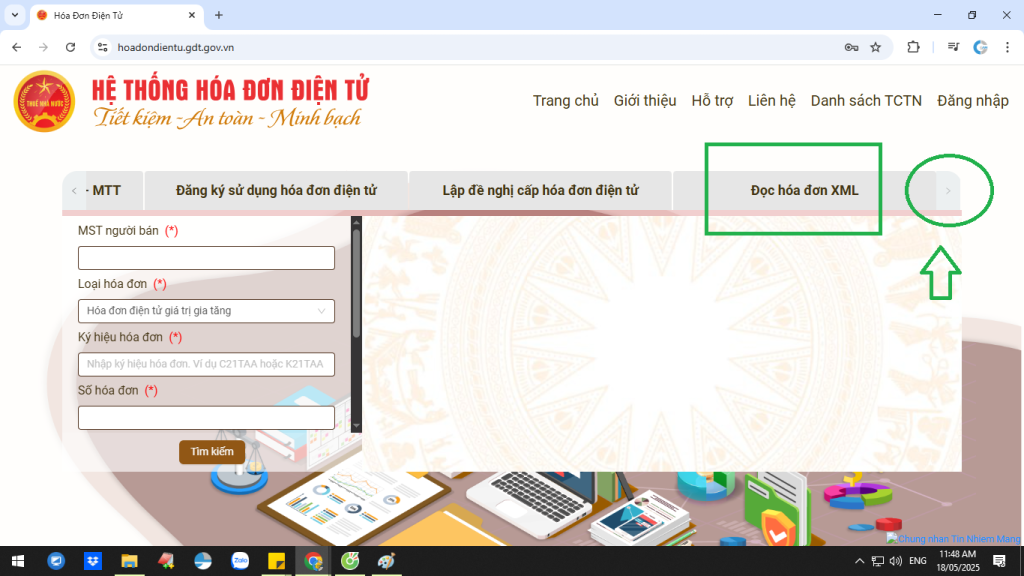
Bước 3: Nhấn chọn tab "Đọc hóa đơn XML", sau bó bấm "Duyệt File"
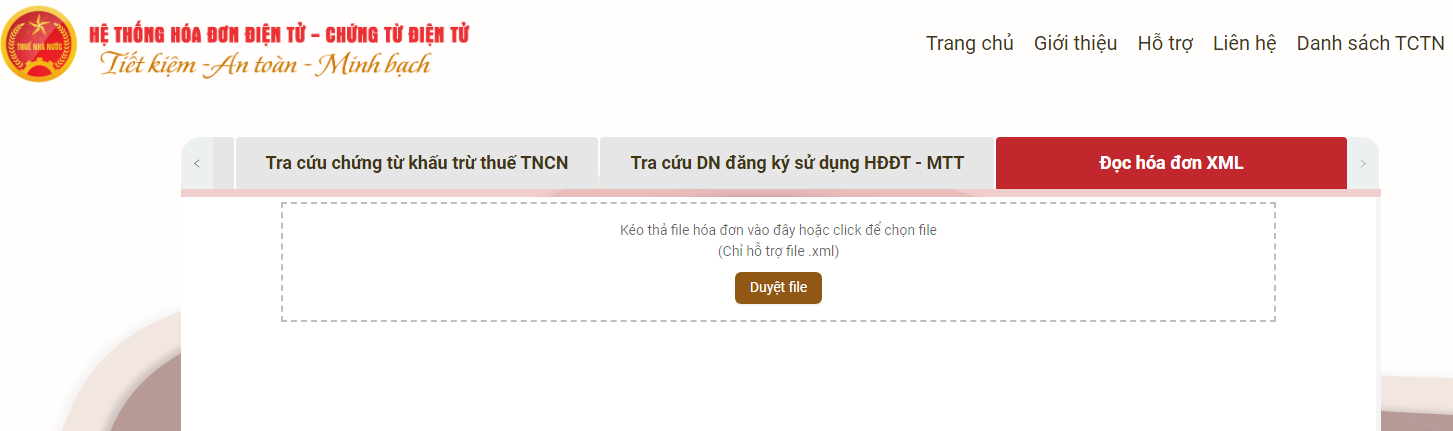
Bước 4: Tải lên File XML cần kiểm tra, kết quả sẽ cho ra nội dung hóa đơn tương ứng với XML.
Bước 5: Nếu muốn kiểm tra thông tin hóa đơn thì kéo xuống dưới cùng ở màn hình hóa đơn đang hiển thị và nhấp chọn "Kiểm tra thông tin hóa đơn"
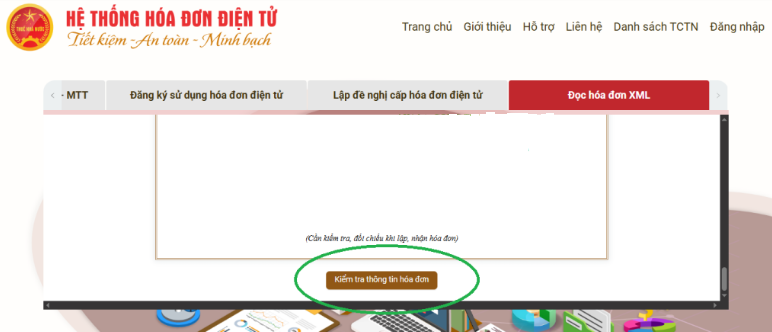
Bước 6: Nhập mã kiểm tra rồi nhấn nút "Xác nhận"
Bước 7: Nhận kết quản kiểm tra hóa đơn.

Cách đọc hóa đơn XML trên trang hóa đơn điện tử? Hướng dẫn đọc hóa đơn XML trên hoadondientu.gdt.gov.vn chi tiết? (Hình từ Internet)
Hóa đơn điện tử là gì?
Tại khoản 2 Điều 3 Nghị định 123/2020/NĐ-CP (được bổ sung bởi điểm a khoản 2 Điều 1 Nghị định 70/2025/NĐ-CP) có giải thích:
Hóa đơn điện tử là hóa đơn có mã hoặc không có mã của cơ quan thuế được thể hiện ở dạng dữ liệu điện tử do tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập bằng phương tiện điện tử để ghi nhận thông tin bán hàng hóa, cung cấp dịch vụ theo quy định của pháp luật về kế toán, pháp luật về thuế, bao gồm cả trường hợp hóa đơn được khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu điện tử với cơ quan thuế, trong đó:
- Hóa đơn điện tử có mã của cơ quan thuế là hóa đơn điện tử được cơ quan thuế cấp mã trước khi tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ gửi cho người mua.
Mã của cơ quan thuế trên hóa đơn điện tử bao gồm số giao dịch là một dãy số duy nhất do hệ thống của cơ quan thuế tạo ra và một chuỗi ký tự được cơ quan thuế mã hóa dựa trên thông tin của người bán lập trên hóa đơn.
- Hóa đơn điện tử không có mã của cơ quan thuế là hóa đơn điện tử do tổ chức bán hàng hóa, cung cấp dịch vụ gửi cho người mua không có mã của cơ quan thuế.
- Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu điện tử với cơ quan thuế (gọi là hóa đơn điện tử khởi tạo từ máy tính tiền) là hóa đơn có mã của cơ quan thuế hoặc dữ liệu điện tử để người mua có thể truy xuất, kê khai thông tin hóa đơn điện tử khởi tạo từ máy tính tiền do tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập từ hệ thống tính tiền, dữ liệu được chuyển đến cơ quan thuế theo định dạng được quy định tại Điều 12 Nghị định 123/2020/NĐ-CP.
- Máy tính tiền là hệ thống tính tiền bao gồm một thiết bị điện tử đồng bộ hoặc một hệ thống gồm nhiều thiết bị điện tử được kết hợp với nhau bằng giải pháp công nghệ thông tin có chức năng chung như: tính tiền, lưu trữ các giao dịch bán hàng, số liệu bán hàng.
Các hành vi bị cấm trong lĩnh vực hóa đơn, chứng từ?
Tại Điều 5 Nghị định 123/2020/NĐ-CP (được sửa đổi bởi khoản 4 Điều 1 Nghị định 70/2025/NĐ-CP) quy định các hành vi bị cấm trong lĩnh vực hóa đơn, chứng từ như sau:
(1) Đối với công chức thuế:
- Gây phiền hà, khó khăn cho tổ chức, cá nhân đến mua hóa đơn, chứng từ;
- Có hành vi bao che, thông đồng cho tổ chức, cá nhân để sử dụng hóa đơn, chứng từ không hợp pháp;
- Nhận hối lộ khi thanh tra, kiểm tra về hóa đơn.
(2) Đối với tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ, tổ chức, cá nhân có quyền và nghĩa vụ liên quan:
- Thực hiện hành vi gian dối như sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn; làm giả hóa đơn, chứng từ để thực hiện hành vi trái pháp luật;
- Cản trở công chức thuế thi hành công vụ, cụ thể: các hành vi cản trở gây tổn hại sức khỏe, nhân phẩm của công chức thuế khi đang thanh tra, kiểm tra về hóa đơn, chứng từ;
- Truy cập trái phép, làm sai lệch, phá hủy hệ thống thông tin về hóa đơn, chứng từ;
- Đưa hối lộ hoặc thực hiện các hành vi khác liên quan hóa đơn, chứng từ nhằm mưu lợi bất chính;
- Không chuyển dữ liệu điện tử về cơ quan thuế theo quy định tại Nghị định 123/2020/NĐ-CP.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];