Xem lịch âm 2026 - Lịch vạn niên 2026 - Lịch nộp thuế 2026: Tra cứu đầy đủ?
Khác với các bài tra cứu lịch thông thường, nội dung bài viết này sẽ tổng hợp đầy đủ lịch nộp thuế năm 2026 theo quy định pháp luật thuế hiện hành có thể sử dụng để theo dõi trong năm.
Lịch âm 2026 - Lịch vạn niên 2026 - Lịch nộp thuế 2026 là nội dung tra cứu tổng hợp, cung cấp thông tin về lịch dương, lịch âm, các ngày lễ, Tết, tiết khí trong năm 2026, đồng thời tổng hợp các mốc thời hạn nộp hồ sơ khai thuế và nghĩa vụ thuế theo quy định của pháp luật thuế hiện hành.
Theo lịch âm, năm 2026 là năm Bính Ngọ, thuộc chu kỳ Lục thập hoa giáp, bắt đầu từ ngày 17/02/2026 Dương lịch và kết thúc vào ngày 05/02/2027 Dương lịch.
Lịch âm được xác định theo chu kỳ vận hành của Mặt Trăng, gồm 12 tháng với mỗi tháng có 29 hoặc 30 ngày, được sử dụng phổ biến tại Việt Nam để xác định ngày tháng âm lịch, lễ Tết và tiết khí trong năm.
Bên cạnh thông tin về lịch, lịch nộp thuế năm 2026 được xây dựng căn cứ Luật Quản lý thuế 2019 và các văn bản hướng dẫn liên quan, thể hiện thời hạn nộp tờ khai và tiền thuế theo tháng, theo quý và theo năm đối với các sắc thuế như thuế GTGT, thuế TNCN, thuế TNDN; trường hợp thời hạn nộp trùng ngày nghỉ lễ, Tết thì được xác định theo ngày làm việc tiếp theo theo quy định của pháp luật.
*Ghi chú: Số lớn bên trên là ngày dương lịch của tháng. Còn số nhỏ bên dưới là ngày âm lịch tương ứng.
Ngày dương lịch hôm nay: 05/01/2026.
Ngày âm lịch hôm nay: 17/11/2025.
Cùng xem lịch âm 2026 - Lịch vạn niên 2026 - Lịch nộp thuế 2026: Tra cứu đầy đủ, các mốc nộp dưới đây:
[1] LỊCH ÂM 2026 - LỊCH VẠN NIÊN 2026
Lịch âm - Lịch vạn niên tháng 1 năm 2025
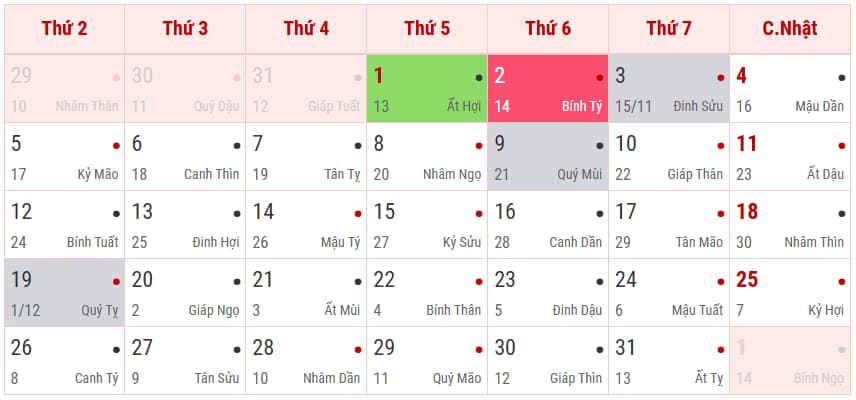
Lịch âm - Lịch vạn niên tháng 2 năm 2025
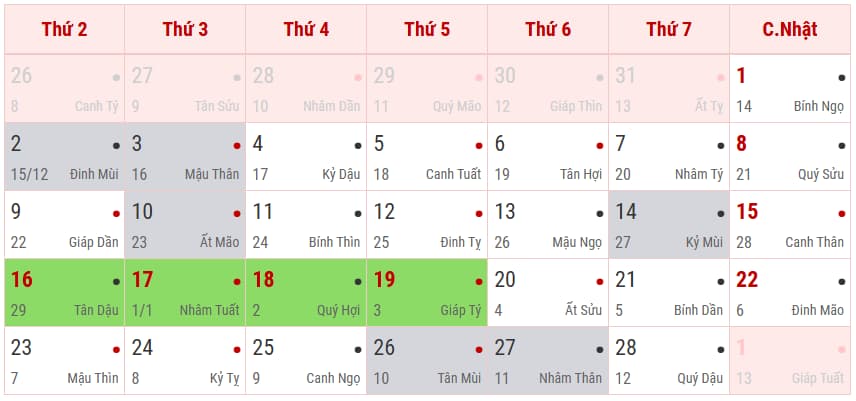
Lịch âm - Lịch vạn niên tháng 3 năm 2025
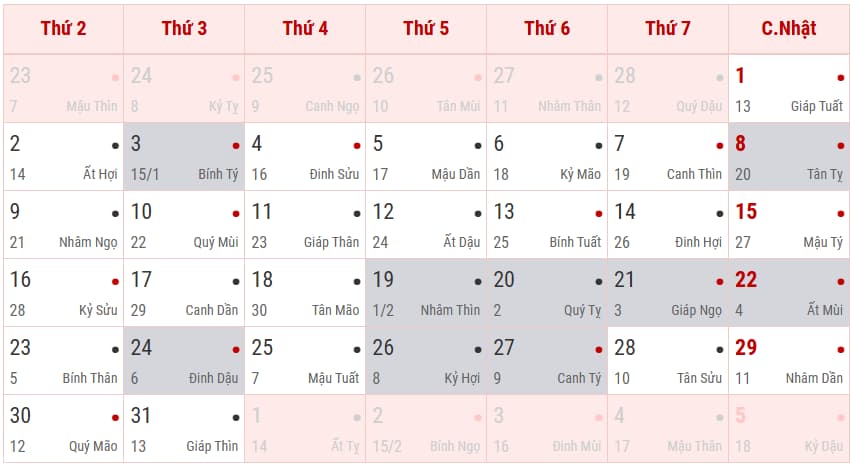
Lịch âm - Lịch vạn niên tháng 4 năm 2025
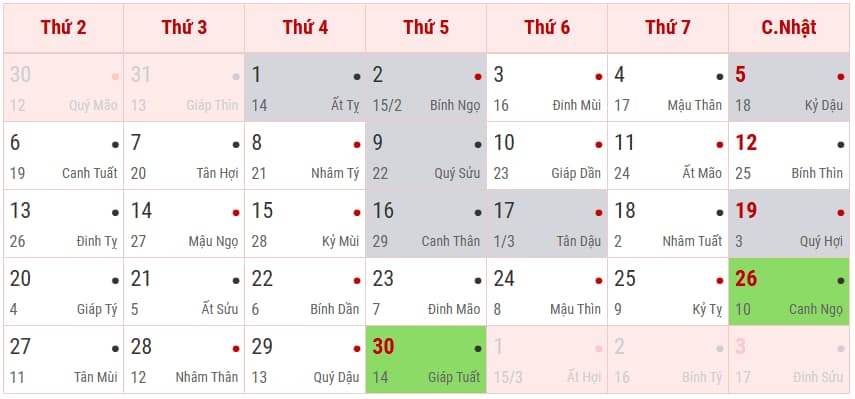
Lịch âm - Lịch vạn niên tháng 5 năm 2025
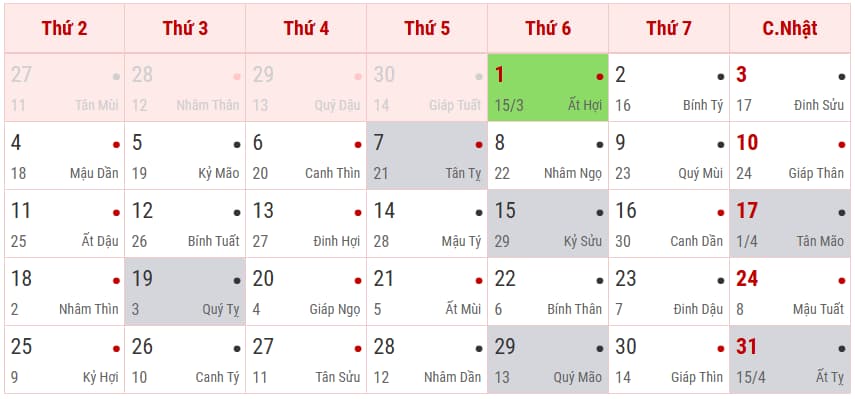
Lịch âm - Lịch vạn niên tháng 6 năm 2025
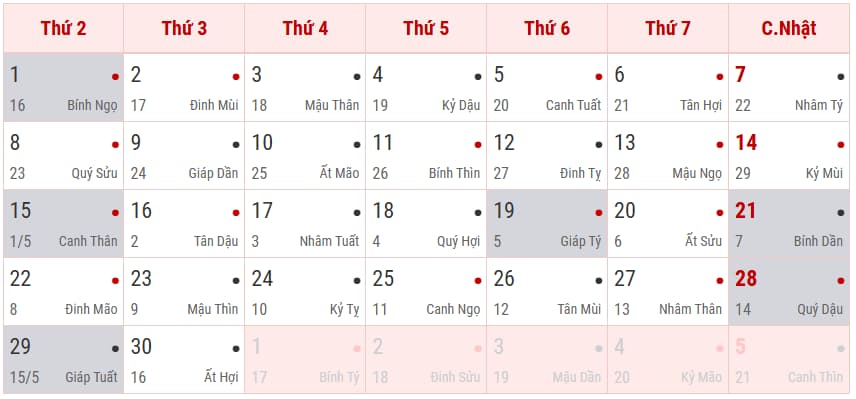
Lịch âm - Lịch vạn niên tháng 7 năm 2025
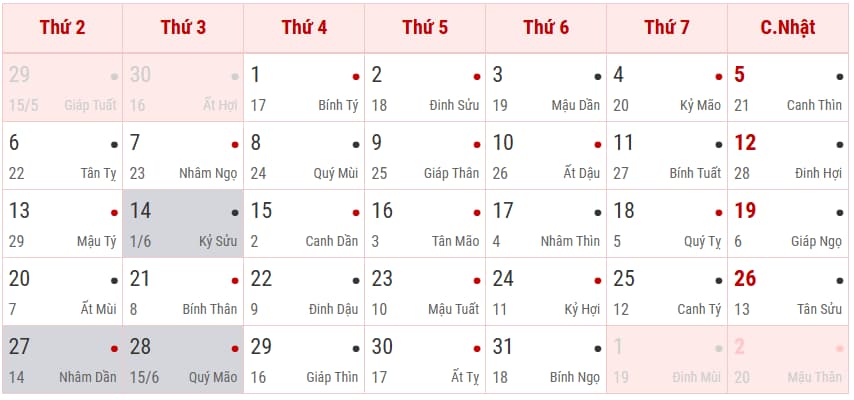
Lịch âm - Lịch vạn niên tháng 8 năm 2025
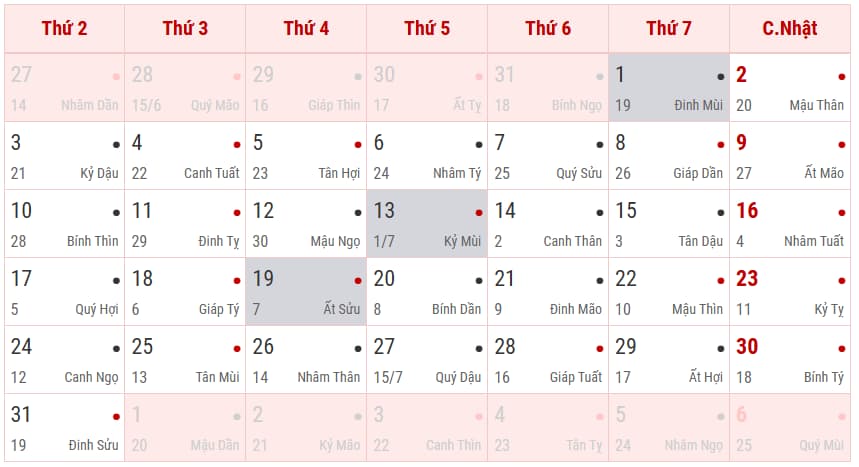
Lịch âm - Lịch vạn niên tháng 9 năm 2025
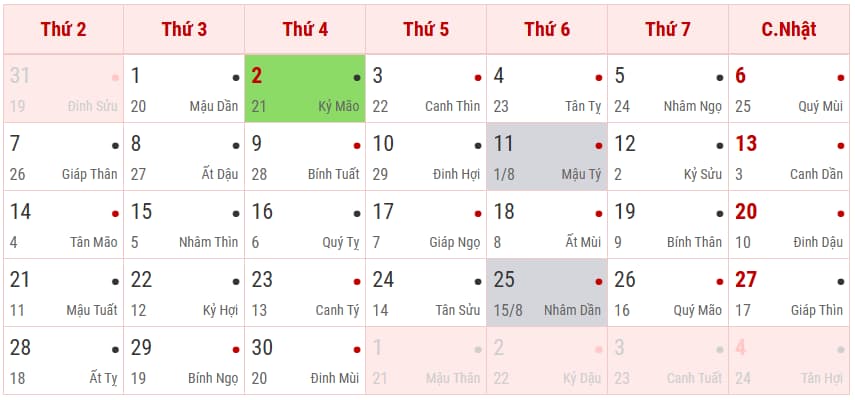
Lịch âm - Lịch vạn niên tháng 10 năm 2025
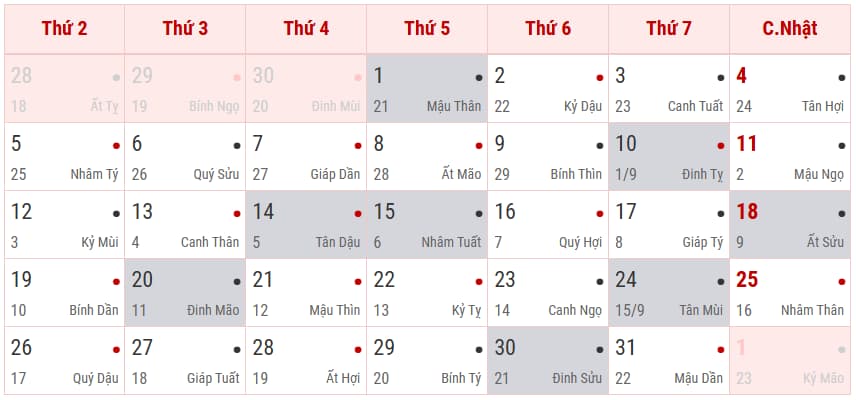
Lịch âm - Lịch vạn niên tháng 11 năm 2025
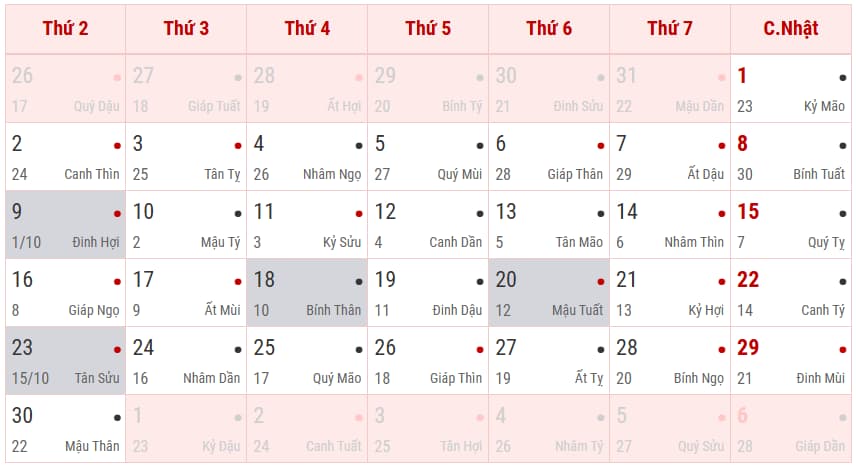
Lịch âm - Lịch vạn niên tháng 12 năm 2025
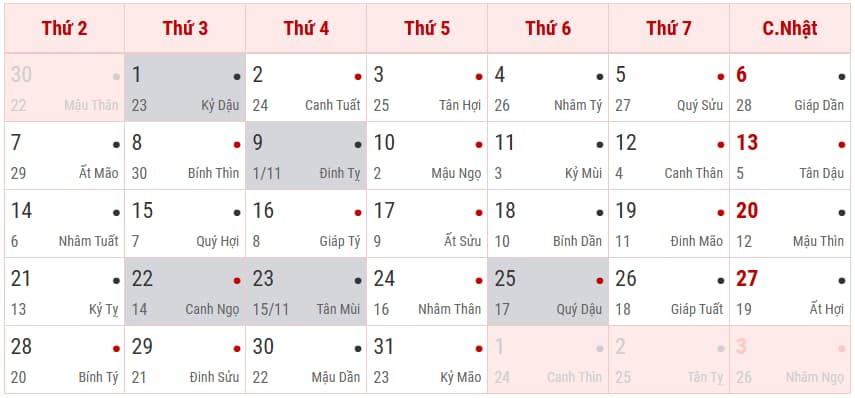
Xem chi tiết Lịch nộp thuế bằng đường link dưới đây hoặc Tải về File PDF Lịch nộp thuế.
https://thuvienphapluat.vn/ma-so-thue/lich-nop-thue
[2] LỊCH NỘP THUẾ 2026
Lịch nộp thuế tháng 1 năm 2026
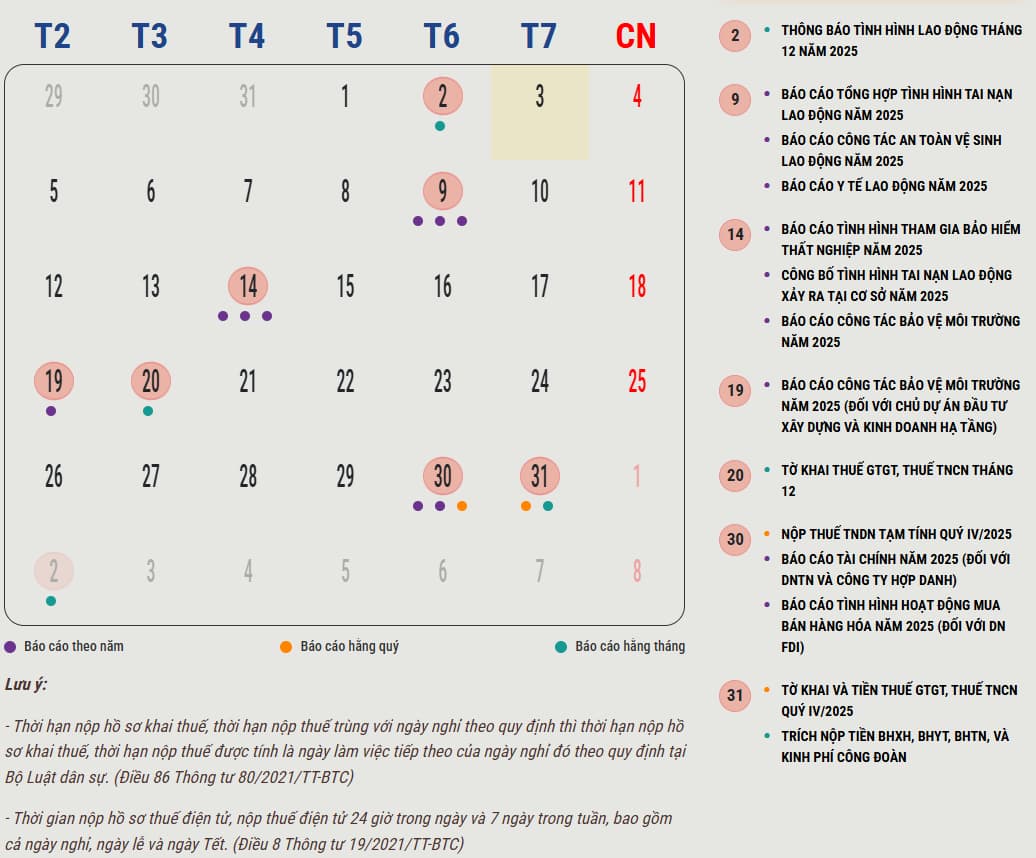
Lịch nộp thuế tháng 2 năm 2026
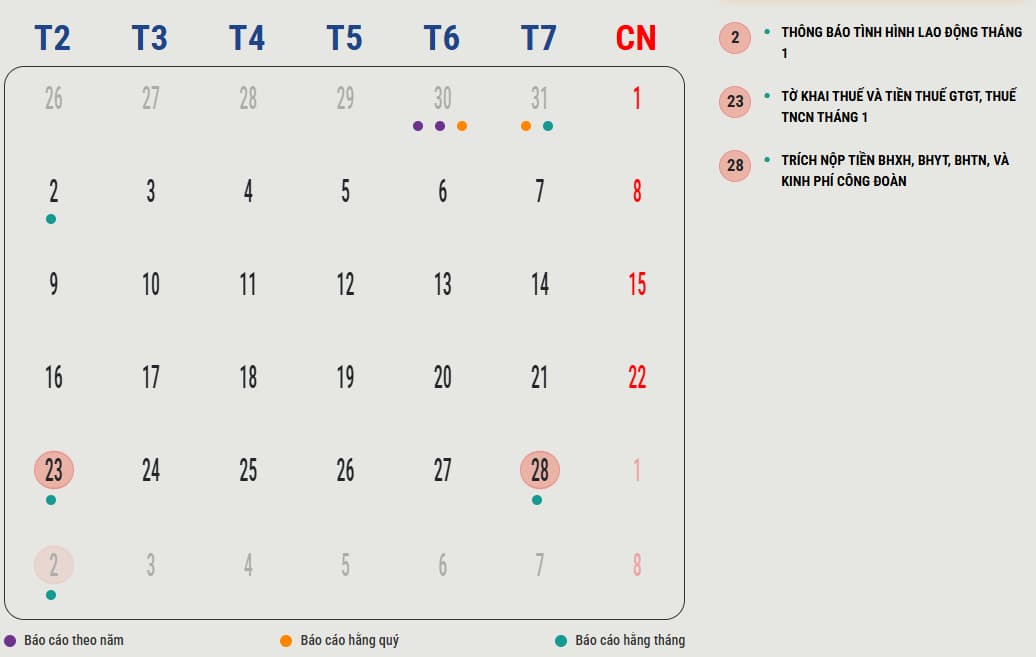
Lịch nộp thuế tháng 3 năm 2026
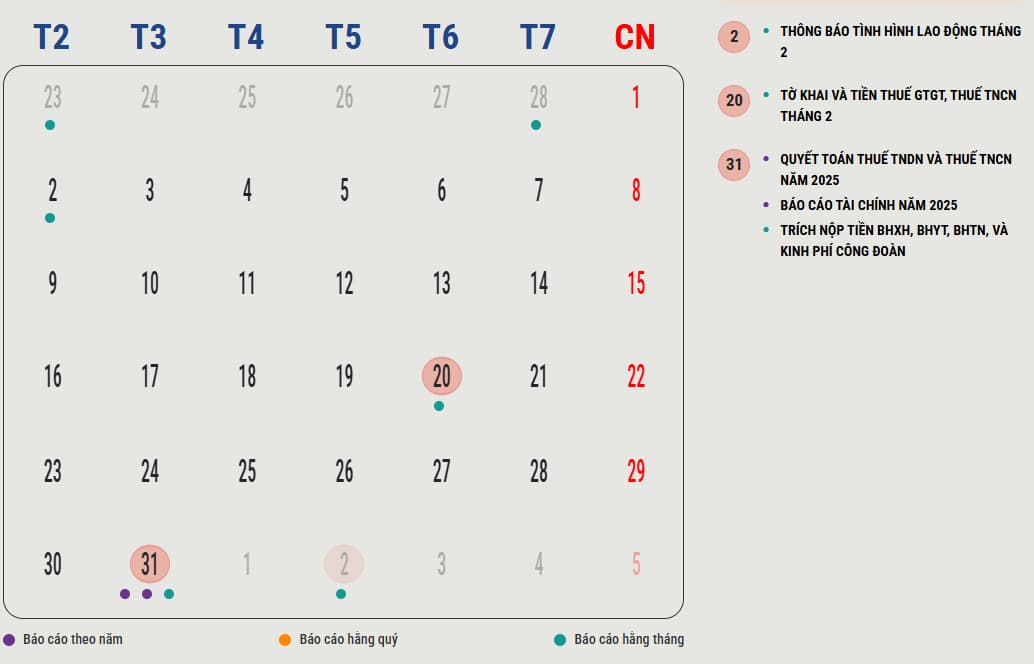
Lịch nộp thuế tháng 4 năm 2026
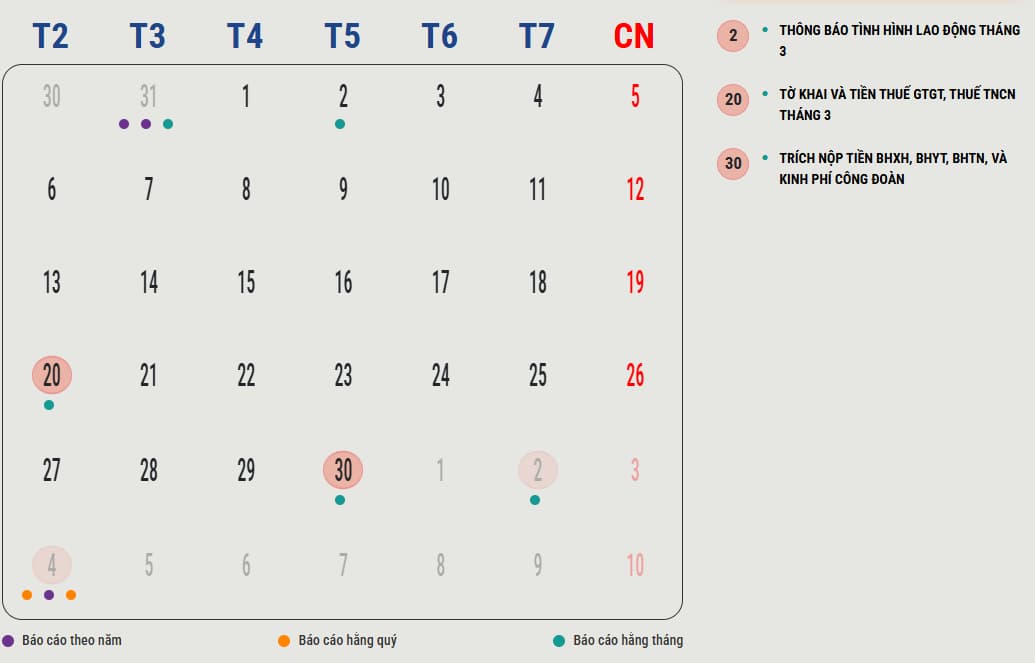
Lịch nộp thuế tháng 5 năm 2026
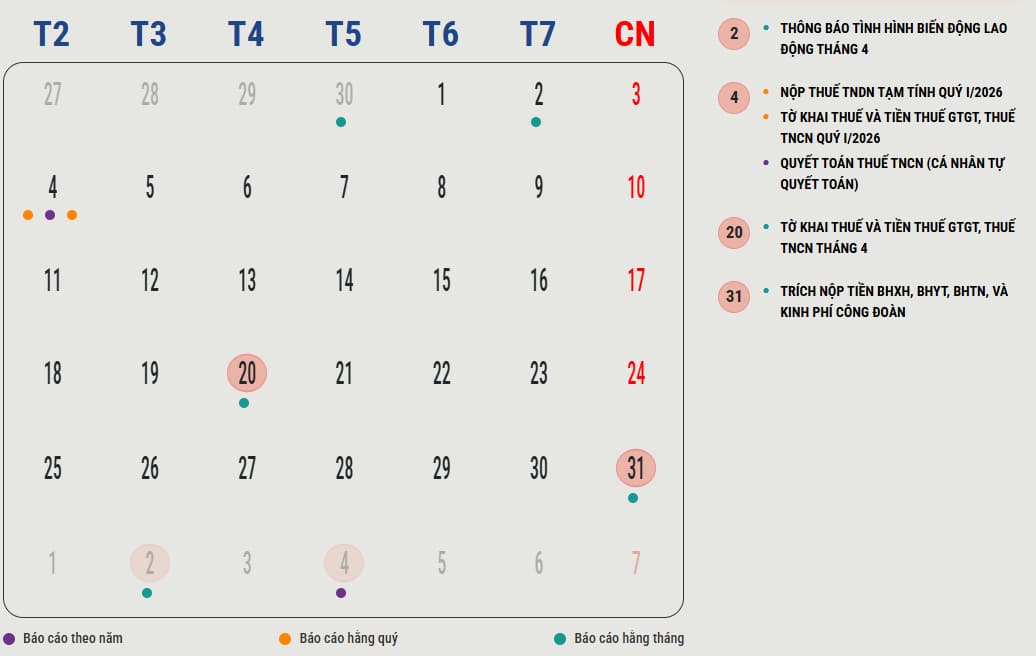
Lịch nộp thuế tháng 6 năm 2026
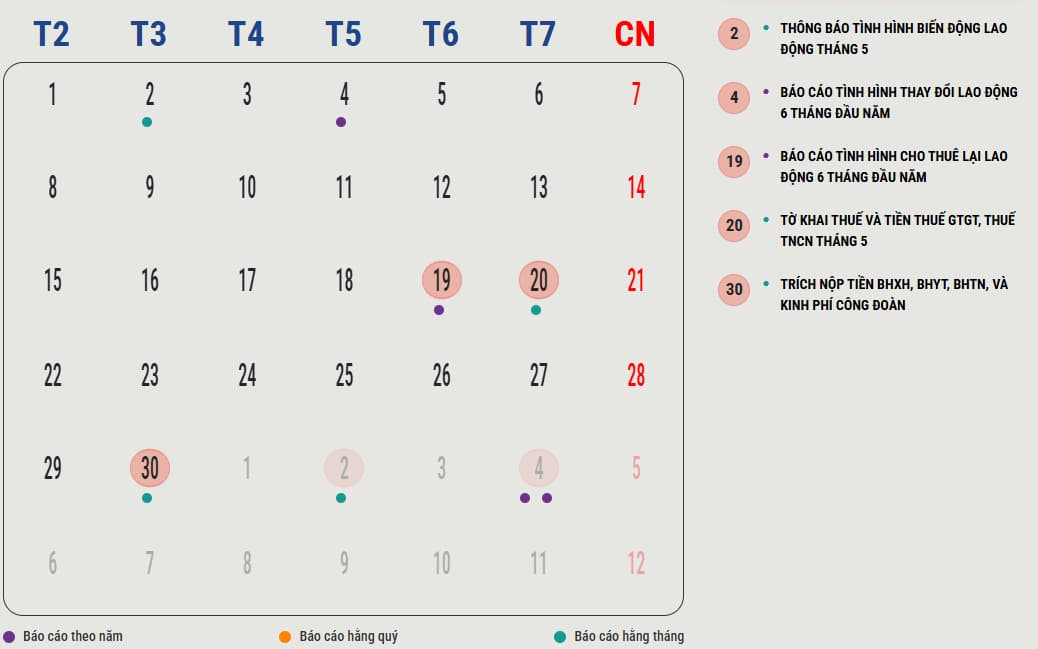
Lịch nộp thuế tháng 7 năm 2026
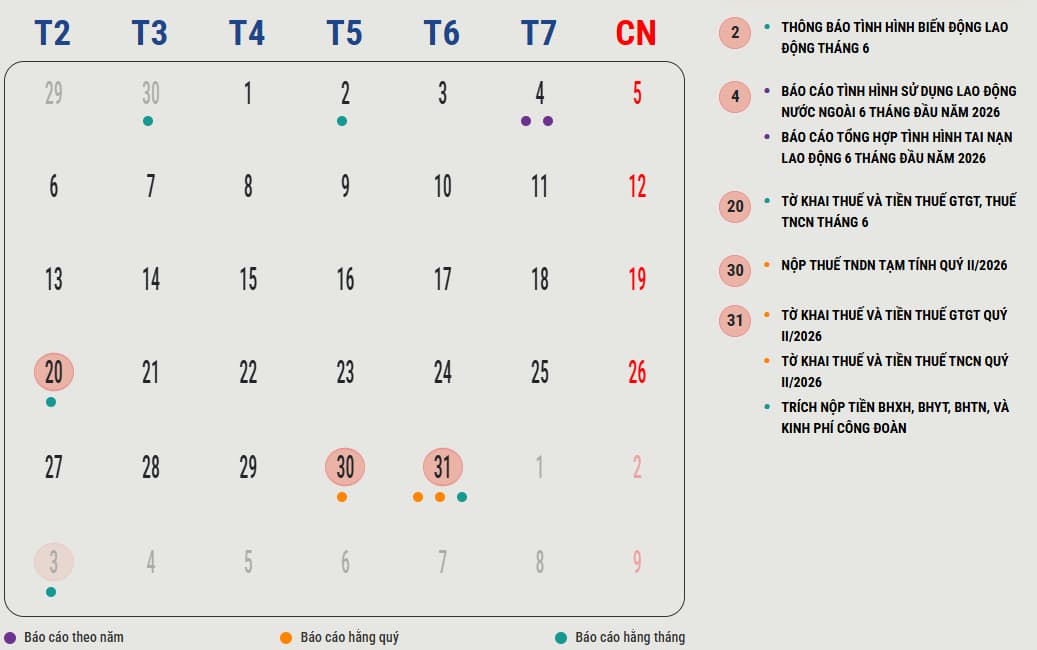
Lịch nộp thuế tháng 8 năm 2026
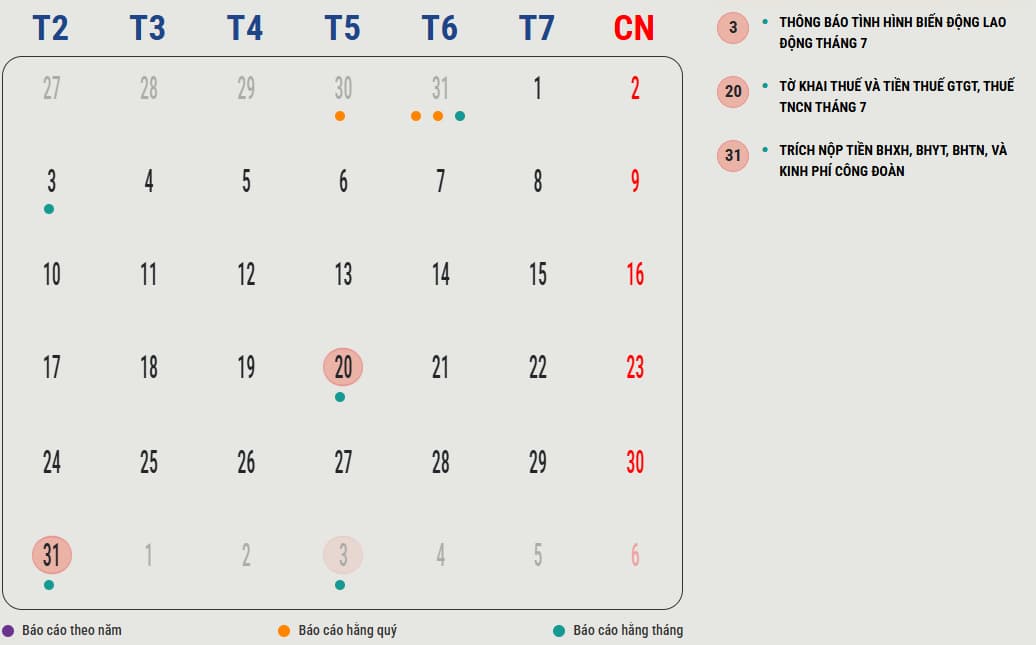
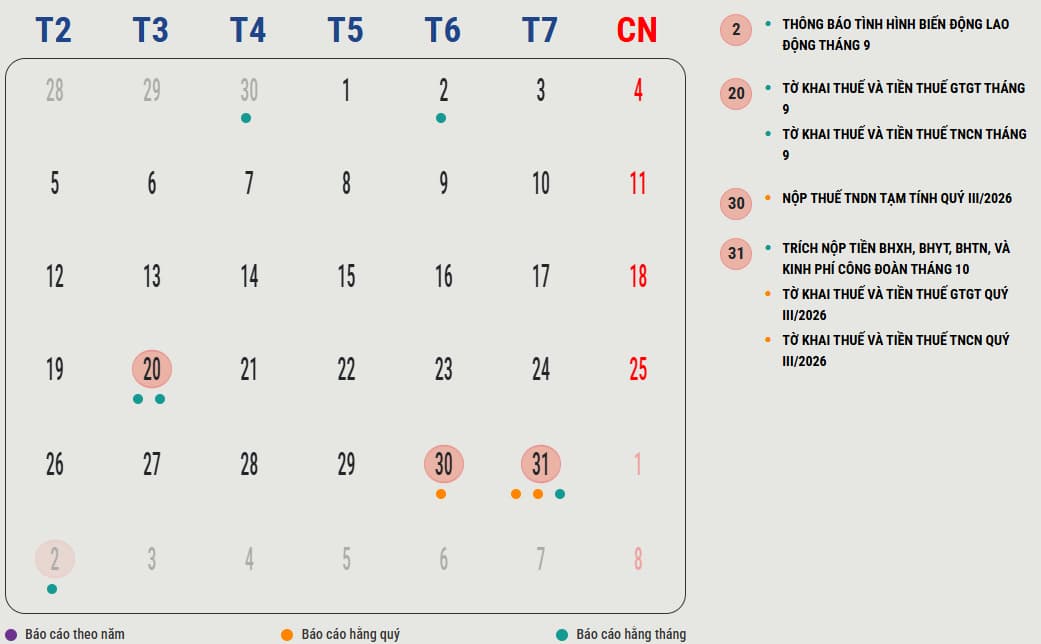
Lịch nộp thuế tháng 9 năm 2026
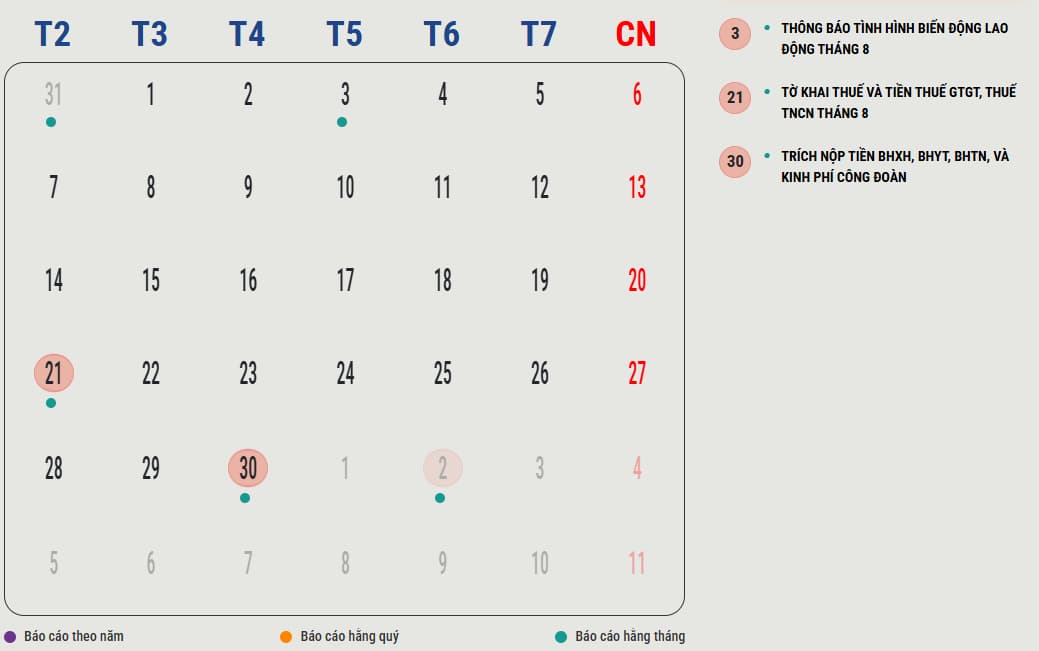
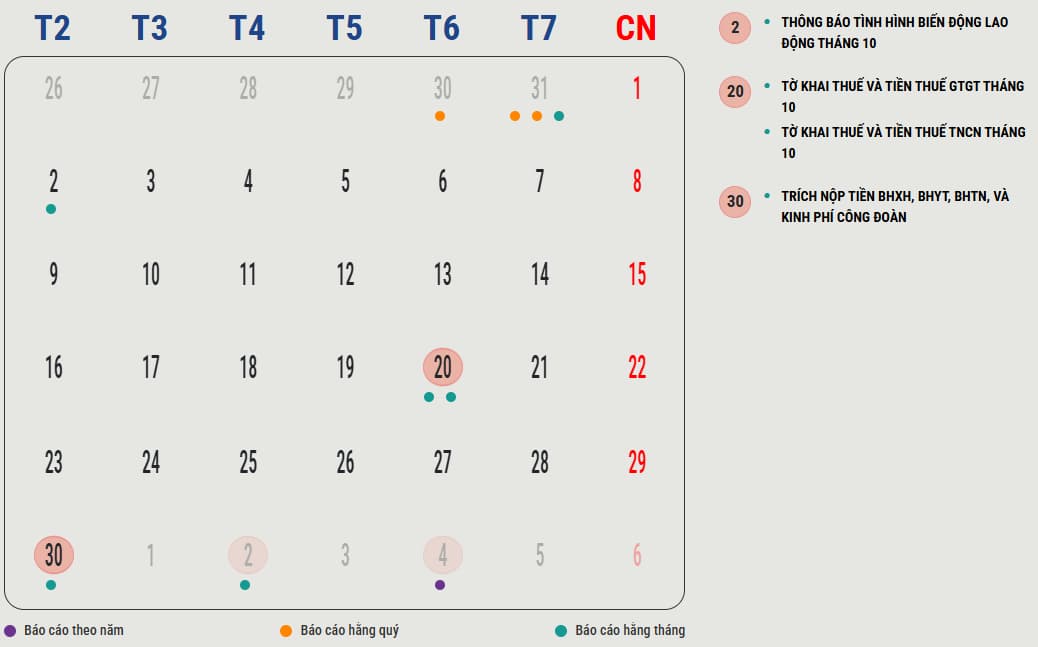
Lịch nộp thuế tháng 10 năm 2026
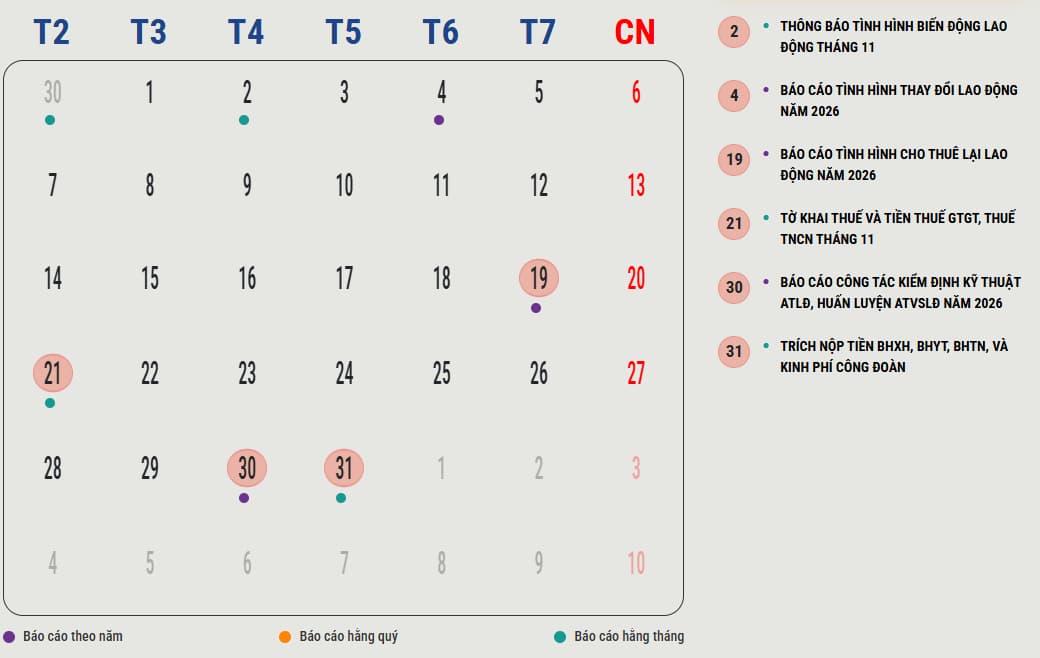
Lịch nộp thuế tháng 11 năm 2026
Lịch nộp thuế tháng 12 năm 2026
Lịch nộp thuế 2026 gồm những mốc thời hạn nào?
Căn cứ theo Luật Quản lý thuế 2019; Thông tư 10/2021/TT-BTC; Thông tư 200/2014/TT-BTC; Nghị định 126/2020/NĐ-CP; Nghị định 91/2022/NĐ-CP quy định Lịch nộp thuế 2026 gồm những mốc thời hạn sau đây:
Công việc phải làm | Thời gian | Căn cứ pháp lý |
- Báo cáo tình hình hoạt động đại lý thuế năm 2025 | 15/01/2026 | Khoản 8 Điều 24 Thông tư 10/2021/TT-BTC |
- Tờ khai thuế GTGT tháng 12/2025 | 20/01/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN tháng 12/2025 | 20/01/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Báo cáo tài chính năm 2025 (đối với DNTN và công ty HD) | 30/01/2026 | Điểm a khoản 2 Điều 109 Thông tư 200/2014/TT-BTC |
- Nộp thuế TNDN tạm tính Quý IV/2025 | 30/01/2026 | Khoản 1 Điều 55 Luật Quản lý thuế 2019 |
- Tờ khai thuế GTGT Quý IV/2025 | 02/02/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế TNCN Quý IV/2025 | 02/02/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế GTGT tháng 01/2026 | 20/02/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN tháng 01/2026 | 20/02/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế GTGT tháng 02/2026 | 20/3/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN tháng 02/2026 | 20/3/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Báo cáo tài chính năm 2025 | 31/3/2026 | Điểm a khoản 2 Điều 109 Thông tư 200/2014/TT-BTC Điểm a khoản 1 Điều 80 Thông tư 133/2016/TT-BTC |
- Quyết toán thuế TNDN năm 2025 | 31/3/2026 | Điểm a khoản 2 Điều 44 Luật Quản lý thuế 2019 |
- Quyết toán thuế TNCN năm 2025 | 31/3/2026 | Điểm a khoản 2 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế GTGT tháng 3/2026 | 20/4/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN tháng 3/2026 | 20/4/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Nộp thuế TNDN tạm tính Quý I/2026 | 04/5/2026 | Khoản 1 Điều 55 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế GTGT Quý I/2026 | 04/5/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế TNCN Quý I/2026 | 04/5/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế GTGT tháng 4/2026 | 20/5/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN tháng 4/2026 | 20/5/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế GTGT tháng 5/2026 | 22/6/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế TNCN tháng 5/2026 | 22/6/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế GTGT tháng 6/2026 | 20/7/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN tháng 6/2026 | 20/7/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Nộp thuế TNDN tạm tính Quý II/2026 | 30/7/2026 | Khoản 1 Điều 55 Luật Quản lý thuế 2019 |
- Tờ khai thuế GTGT Quý II/2026 | 31/7/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN Quý II/2026 | 31/7/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế GTGT tháng 7/2026 | 20/8/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN tháng 7/2026 | 20/8/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế GTGT tháng 8/2026 | 21/9/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế TNCN tháng 8/2026 | 21/9/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế GTGT tháng 9/2026 | 20/10/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN tháng 9/2026 | 20/10/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
Nộp thuế TNDN tạm tính Quý III/2026 | 30/10/2026 | Khoản 1 Điều 55 Luật Quản lý thuế 2019 |
- Tờ khai thuế GTGT Quý III/2026 | 02/11/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế TNCN Quý III/2026 | 02/11/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế GTGT tháng 10/2026 | 20/11/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN tháng 10/2026 | 20/11/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế GTGT tháng 11/2026 | 21/12/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế TNCN tháng 11/2026 | 21/12/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
Lưu ý: Trường hợp ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ, thời hạn hiệu lực của quyết định cưỡng chế trùng với ngày nghỉ theo quy định thì ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó.

Xem lịch âm 2026 - Lịch vạn niên 2026 - Lịch nộp thuế 2026: Tra cứu đầy đủ, các mốc nộp? (Hình từ Internet)
Được nộp thuế điện tử trong thời gian nào?
Theo điểm a khoản 1 Điều 8 Thông tư 19/2021/TT-BTC về cách xác định thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử của người nộp thuế và thời gian cơ quan thuế gửi thông báo, quyết định, văn bản cho người nộp thuế như sau:
Cách xác định thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử của người nộp thuế và thời gian cơ quan thuế gửi thông báo, quyết định, văn bản cho người nộp thuế
1. Thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử
a) Người nộp thuế được thực hiện các giao dịch thuế điện tử 24 giờ trong ngày (kể từ 00:00:00 giờ đến 23:59:59 giờ) và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết. Thời gian người nộp thuế nộp hồ sơ được xác định là trong ngày nếu hồ sơ được ký gửi thành công trong khoảng thời gian từ 00:00:00 giờ đến 23:59:59 giờ của ngày.
...
Như vậy, người nộp thuế được phép thực hiện nộp thuế điện tử là 24 giờ trong ngày (kể từ 00:00:00 giờ đến 23:59:59 giờ) và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết.
Người nộp thuế đăng ký sử dụng phương thức giao dịch thuế điện tử thế nào?
Theo khoản 3 Điều 4 Thông tư 19/2021/TT-BTC quy định về nguyên tắc đăng ký sử dụng phương thức giao dịch thuế điện tử như sau:
(1) Đăng ký giao dịch thuế điện tử thông qua Cổng thông tin điện tử của Tổng cục Thuế
Người nộp thuế giao dịch thuế điện tử thông qua Cổng thông tin điện tử của Tổng cục Thuế thì đăng ký thực hiện giao dịch thuế điện tử theo quy định tại Điều 10 Thông tư 19/2021/TT-BTC.
(2) Đăng ký giao dịch thuế điện tử thông qua Cổng dịch vụ công quốc gia, Cổng thông tin điện tử của Bộ Tài chính
Người nộp thuế giao dịch thuế điện tử thông qua Cổng dịch vụ công quốc gia, Cổng thông tin điện tử của Bộ Tài chính được kết nối với Cổng thông tin điện tử của Tổng cục Thuế thì đăng ký thực hiện theo hướng dẫn của cơ quan chủ quản hệ thống.
(3) Đăng ký giao dịch thuế điện tử thông qua Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền khác
Người nộp thuế giao dịch thuế điện tử thông qua Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền khác được kết nối với Cổng thông tin điện tử của Tổng cục Thuế thì đăng ký thực hiện theo hướng dẫn của cơ quan nhà nước có thẩm quyền.
(4) Đăng ký giao dịch thuế điện tử thông qua tổ chức cung cấp dịch vụ T-VAN
Người nộp thuế giao dịch thuế điện tử thông qua tổ chức cung cấp dịch vụ T-VAN được Tổng cục Thuế chấp nhận kết nối với Cổng thông tin điện tử của Tổng cục Thuế thì đăng ký thực hiện giao dịch thuế điện tử theo quy định tại Điều 42 Thông tư 19/2021/TT-BTC.
Lưu ý: Trong cùng một khoảng thời gian, người nộp thuế chỉ được lựa chọn đăng ký, thực hiện một trong các thủ tục hành chính thuế quy định tại điểm a khoản 1 Điều 1 Thông tư 19/2021/TT-BTC qua Cổng thông tin điện tử của Tổng cục Thuế, Cổng dịch vụ công quốc gia, Cổng thông tin điện tử của Bộ Tài chính hoặc một Tổ chức cung cấp dịch vụ T-VAN (trừ trường hợp nêu tại Điều 9 Thông tư 19/2021/TT-BTC).
(5) Đăng ký giao dịch thuế điện tử thông qua dịch vụ thanh toán điện tử của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán
Người nộp thuế lựa chọn hình thức nộp thuế điện tử thông qua dịch vụ thanh toán điện tử của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán thì đăng ký thực hiện theo hướng dẫn của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán.
Đồng thời, người nộp thuế đã thực hiện đăng ký giao dịch với cơ quan thuế bằng phương thức điện tử thì phải thực hiện các giao dịch với cơ quan thuế theo phạm vi quy định tại khoản 1 Điều 1 Thông tư 19/2021/TT-BTC bằng phương thức điện tử, trừ các trường hợp quy định tại Điều 9 Thông tư 19/2021/TT-BTC.
Như vậy, tương ứng với mỗi phương thức giao dịch thuế điện tử thì sẽ có cách đăng ký sử dụng khác nhau theo quy định trên.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];