
Xem lịch âm 2026 - Lịch vạn niên 2026: Chi tiết, đầy đủ nhất cả năm 2026?
Lịch âm 2026 - Lịch vạn niên 2026 là một cuốn sách chứa đựng những thông tin quan trọng về lịch âm, lịch dương, các ngày lễ, Tết, các tiết khí, các ngày tốt, xấu,... trong năm 2026.
Năm 2026 là năm Bính Ngọ thuộc chu kỳ Lục thập hoa giáp. Theo lịch âm, năm Bính Ngọ 2026 bắt đầu từ ngày 17/02/2026 Dương lịch và kết thúc vào ngày 05/02/2027 Dương lịch.
Lịch âm được tính theo chu kỳ vận hành của Mặt Trăng, có 12 tháng, mỗi tháng có 29 hoặc 30 ngày. Lịch âm được sử dụng phổ biến ở các nước châu Á, trong đó có Việt Nam.
Lịch vạn niên là lịch tổng hợp các thông tin về lịch âm, lịch dương, các ngày lễ, Tết, các tiết khí, các ngày tốt, xấu,... trong một năm.
Lịch vạn niên là một công cụ hữu ích giúp chúng ta biết được ngày, tháng, năm, các ngày lễ, Tết, các tiết khí, các ngày tốt, xấu,... để có kế hoạch và chuẩn bị cho các hoạt động của mình.
Lịch âm 2026 - Lịch vạn niên 2026 là một cuốn sách hữu ích giúp chúng ta biết được những thông tin quan trọng về năm 2026. Hãy cùng nhau đón chào một năm mới an lành, hạnh phúc!
*Ghi chú: Số lớn bên trên là ngày dương lịch của tháng. Còn số nhỏ bên dưới là ngày âm lịch tương ứng.
Ngày dương lịch hôm nay: 07/02/2026.
Ngày âm lịch hôm nay: 20/12/2025.
Cùng xem lịch âm 2026 - Lịch vạn niên 2026: Chi tiết, đầy đủ nhất cả năm 2026 dưới đây:
Lịch âm - Lịch vạn niên tháng 1 năm 2026
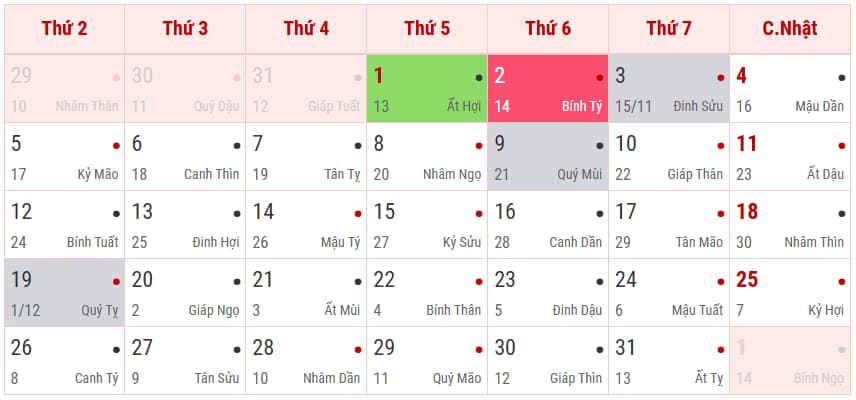
Lịch âm - Lịch vạn niên tháng 2 năm 2026
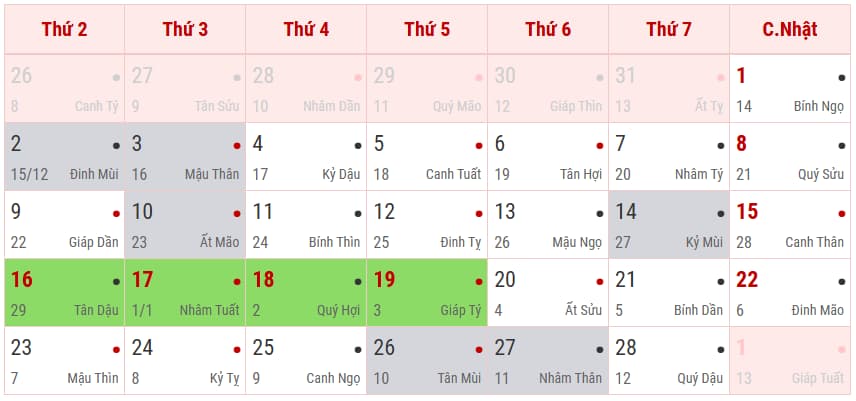
Lịch âm - Lịch vạn niên tháng 3 năm 2026
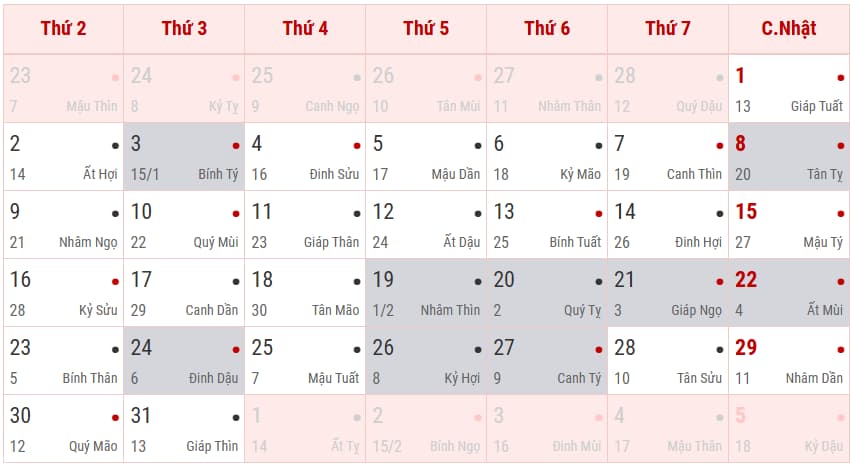
Lịch âm - Lịch vạn niên tháng 4 năm 2026
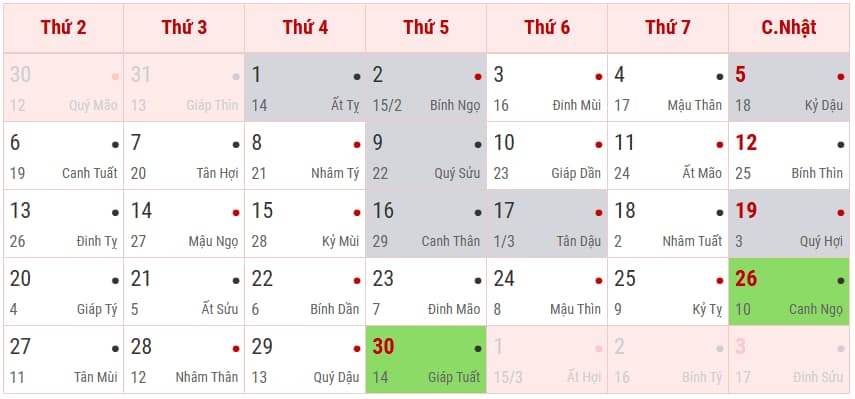
Lịch âm - Lịch vạn niên tháng 5 năm 2026
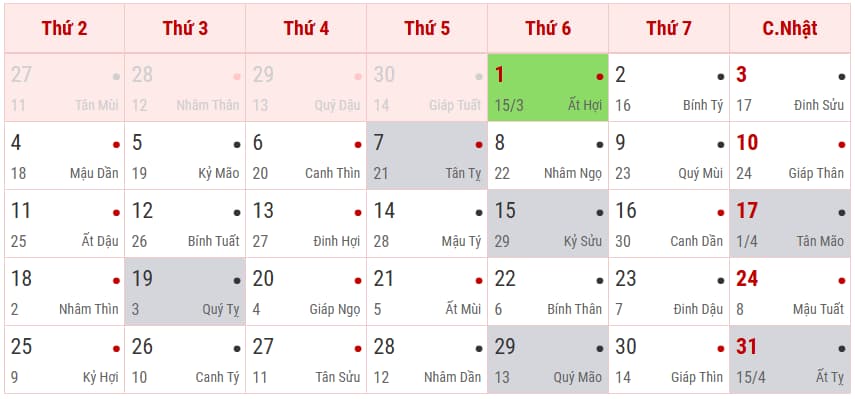
Lịch âm - Lịch vạn niên tháng 6 năm 2026
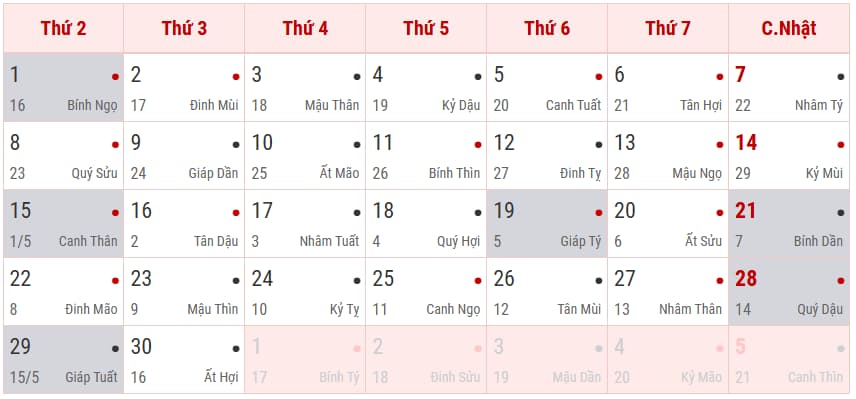
Lịch âm - Lịch vạn niên tháng 7 năm 2026
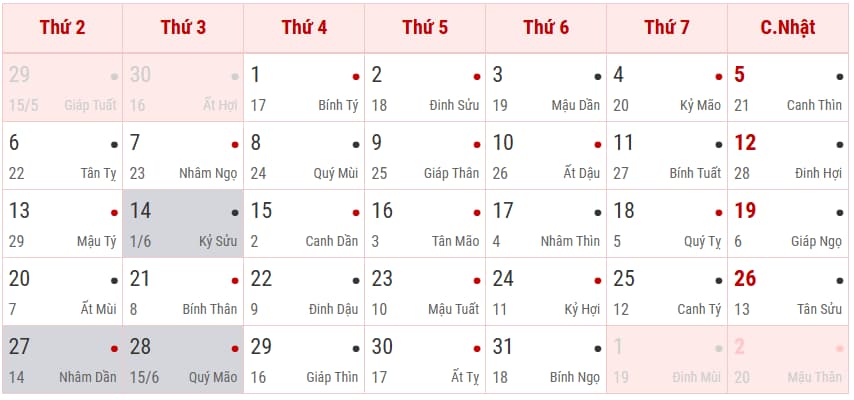
Lịch âm - Lịch vạn niên tháng 8 năm 2026
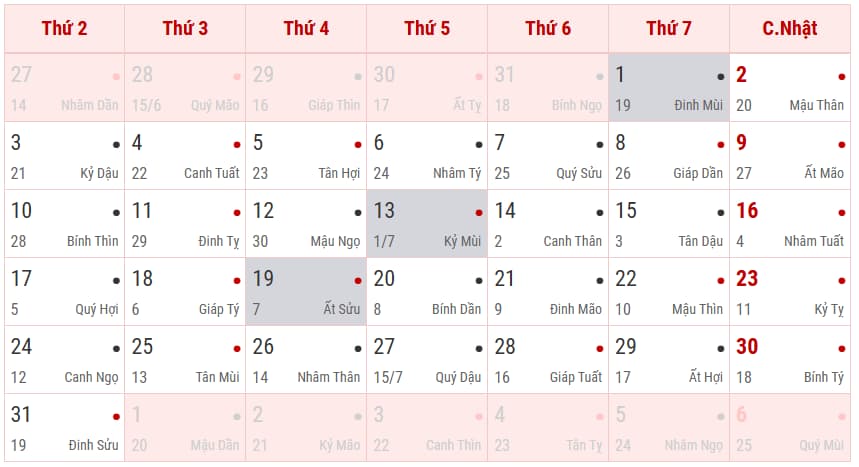
Lịch âm - Lịch vạn niên tháng 9 năm 2026
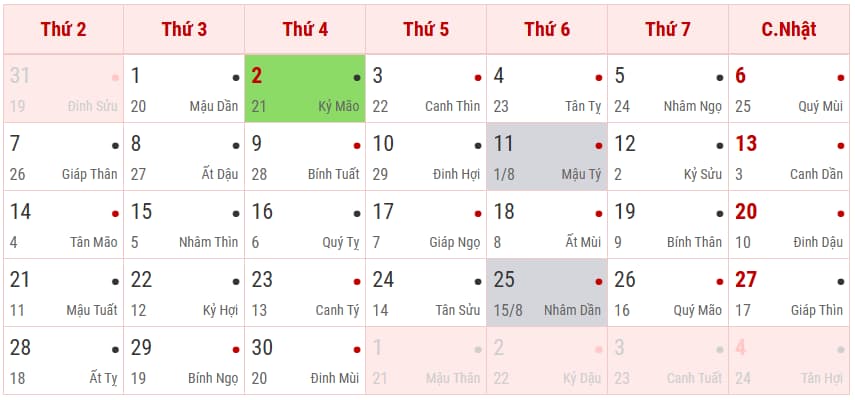
Lịch âm - Lịch vạn niên tháng 10 năm 2026
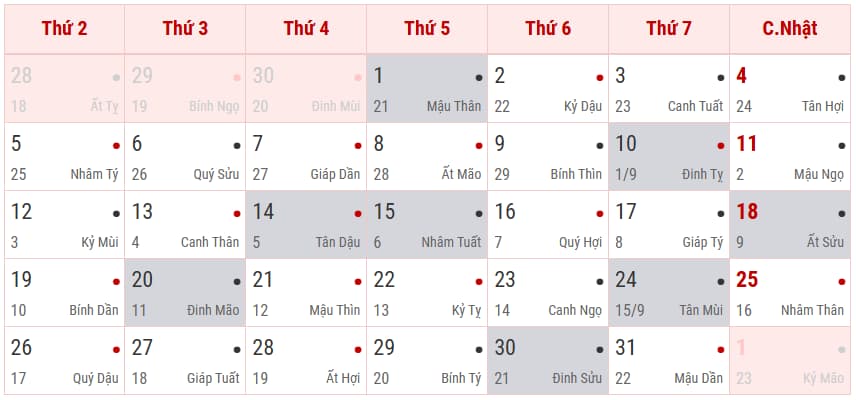
Lịch âm - Lịch vạn niên tháng 11 năm 2026
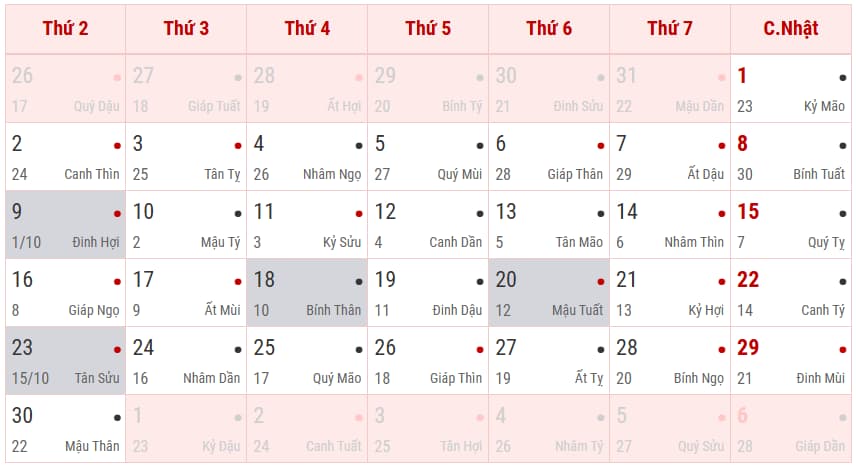
Lịch âm - Lịch vạn niên tháng 12 năm 2026
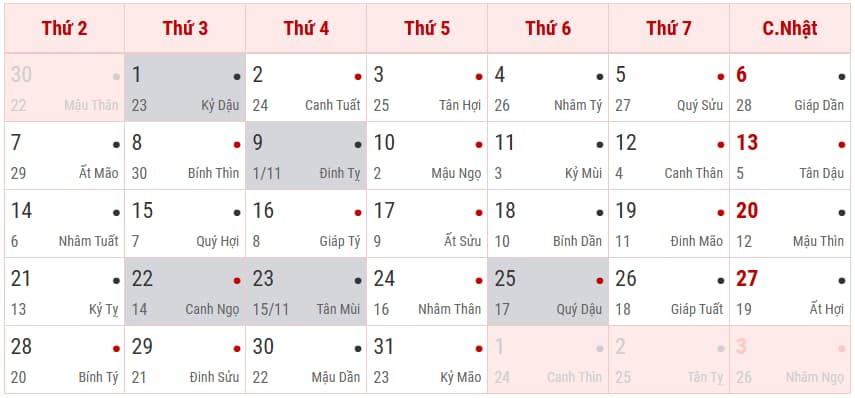
Tết Âm lịch 2026 vào ngày nào?
Theo lịch vạn niên, Tết Âm lịch 2026 sẽ rơi vào gần cuối tháng 02/2026 dương lịch.
Cụ thể, Tết Âm lịch 2026 Bính Ngọ rơi vào ngày 17/02/2026 Dương lịch (mùng 1 Tết).
Hôm nay ngày: 07/02/2026 đến Tết Âm lịch 2026 còn 10 ngày nữa.
Lịch Tết Âm lịch 2026 chi tiết như sau:
Tết Âm lịch 2026 | Thứ | Ngày |
25 Tết Âm lịch | Thứ sáu | 12/02/2026 dương lịch |
26 Tết Âm lịch | Thứ bảy | 13/02/2026 dương lịch |
27 Tết Âm lịch | Chủ nhật | 14/02/2026 dương lịch |
28 Tết Âm lịch | Thứ hai | 15/02/2026 dương lịch |
29 Tết Âm lịch | Thứ ba | 16/02/2026 dương lịch |
Mùng 1 Tết Âm lịch | Thứ tư | 17/02/2026 dương lịch |
Mùng 2 Tết Âm lịch | Chủ năm | 18/02/2026 dương lịch |
Mùng 3 Tết Âm lịch | Thứ sáu | 19/02/2026 dương lịch |
Mùng 4 Tết Âm lịch | Thứ bảy | 20/02/2026 dương lịch |
Mùng 5 Tết Âm lịch | Chủ nhật | 21/02/2026 dương lịch |
Mùng 6 Tết Âm lịch | Thứ hai | 22/02/2026 dương lịch |
Mùng 7 Tết Âm lịch | Thứ ba | 23/02/2026 dương lịch |
Xem lịch âm 2026 - Lịch vạn niên 2026: Chi tiết, đầy đủ nhất cả năm 2026? Tết Âm lịch 2026 vào ngày nào? (Hình từ Internet)
Có phải xuất hóa đơn đối với hàng khuyến mại ngày Tết Âm lịch không?
Căn cứ theo Điều 4 Nghị định 123/2020/NĐ-CP được sửa đổi bởi điểm a khoản 3 Điều 1 Nghị định 70/2025/NĐ-CP quy định về nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ như sau:
Nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ
1. Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng hóa dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa) và các trường hợp lập hóa đơn theo quy định tại Điều 19 Nghị định này. Hóa đơn phải ghi đầy đủ nội dung theo quy định tại Điều 10 Nghị định này. Trường hợp sử dụng hóa đơn điện tử phải theo định dạng chuẩn dữ liệu của cơ quan thuế theo quy định tại Điều 12 Nghị định này.
2. Khi khấu trừ thuế thu nhập cá nhân, khi thu thuế, phí, lệ phí, tổ chức, cá nhân khấu trừ thuế, tổ chức thu thuế, phí, lệ phí phải lập chứng từ khấu trừ thuế, biên lai thu thuế, phí, lệ phí giao cho người có thu nhập bị khấu trừ thuế, người nộp thuế, nộp phí, lệ phí và phải ghi đầy đủ các nội dung theo quy định tại Điều 32 Nghị định này. Trường hợp sử dụng chứng từ điện tử thì phải theo định dạng chuẩn dữ liệu của cơ quan thuế. Trường hợp cá nhân ủy quyền quyết toán thuế thì không cấp chứng từ khấu trừ thuế thu nhập cá nhân.
Đối với cá nhân không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng thì tổ chức, cá nhân trả thu nhập cấp chứng từ khấu trừ thuế cho mỗi lần khấu trừ thuế hoặc cấp một chứng từ khấu trừ cho nhiều lần khấu trừ thuế trong một năm tính thuế khi cá nhân yêu cầu. Đối với cá nhân ký hợp đồng lao động từ 03 tháng trở lên, tổ chức, cá nhân trả thu nhập chỉ cấp cho cá nhân một chứng từ khấu trừ thuế trong một năm tính thuế.
...
Như vậy, về mặt nguyên tắc thì khi bán hàng hóa, hay cung cấp dịch vụ thì người bán đều phải có nghĩa vụ lập hóa đơn giao cho người mua kể cả hàng khuyến mại (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất).
Do đó, đối với trường hợp hàng khuyến mại ngày Tết Âm lịch thì người bán cũng phải xuất hóa đơn để giao cho người mua theo quy định của pháp luât.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];









































