Từ năm 2026 bậc thuế TNCN mới và mức giảm trừ gia cảnh tăng 40,9% được áp dụng cho người nộp thuế nào?
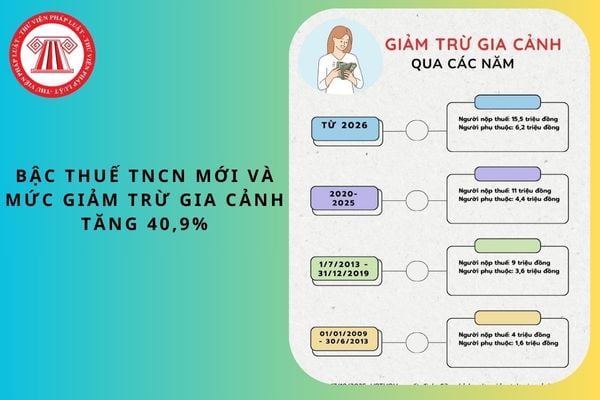
Trước đây, tại Điều 1 Nghị quyết 954/2020/UBTVQH14 quy định về mức giảm trừ gia cảnh trước năm 2026 bao gồm:
- Mức giảm trừ đối với đối tượng nộp thuế là 11 triệu đồng/tháng (132 triệu đồng/năm);
- Mức giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng/tháng.
Tuy nhiên, hiện hành thì Nghị quyết 954/2020/UBTVQH14 đã bị thay thế bởi Nghị quyết 110/2025/UBTVQH15 quy định về mức giảm trừ gia cảnh từ ngày 01/01/2026 trở đi.
Tại Điều 1 Nghị quyết 954/2020/UBTVQH14 quy định thì đã tăng mức mức giảm trừ gia cảnh của thuế thu nhập cá nhân như sau:
- Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
- Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Có thể thấy, quy định về mức giảm trừ gia cảnh theo Nghị quyết 954/2020/UBTVQH14 hay Luật Thuế thu nhập cá nhân 2025 đều đã nâng mức giảm trừ gia cảnh cho bản thân người nộp thuế lên 15,5 triệu đồng/tháng (thay vì mức 11 triệu đồng như hiện tại), mức giảm trừ cho mỗi người phụ thuộc lên 6,2 triệu đồng/tháng (thay vì mức 4,4 triệu đồng như hiện hành). Tăng 40,9% so với mức giảm trừ gia cảnh trước đây.
Cùng với đó, Luật Thuế thu nhập cá nhân 2025 đã điều chỉnh bậc thuế TNCN mới áp dụng đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công theo hướng giảm số bậc thuế từ 7 bậc thành 5 bậc và nới rộng khoảng cách giữa các bậc.
Cụ thể tại Điều 9 Luật Thuế thu nhập cá nhân 2025 đã quy định bậc thuế TNCN mới như sau:
Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
1 | Đến 120 | Đến 10 | 5 |
2 | Trên 120 đến 360 | Trên 10 đến 30 | 10 |
3 | Trên 360 đến 720 | Trên 30 đến 60 | 20 |
4 | Trên 720 đến 1.200 | Trên 60 đến 100 | 30 |
5 | Trên 1.200 | Trên 100 | 35 |
Mặc khác, tại Điều 29 Luật Thuế thu nhập cá nhân 2025 lại quy định hiệu lực thi hành từ ngày 01/07/2026.
Tuy nhiên, Các quy định về thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
Hiện nay kỳ tính thuế được xác định năm tính thuế được xác định theo năm dương lịch từ ngày 01 tháng 01 đến ngày 31 tháng 12 hoặc năm tài chính.
Mà thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập chứ không phụ thuộc vào năm tính thuế là năm dương lịch hay năm tài chính.
Do đó, kỳ tính thuế thu nhập cá nhân năm 2026 bắt buộc phải được xác định theo năm dương lịch (từ ngày 01/01/2026 - 31/12/2026) vì tính theo thời điểm nhận được thu nhập.
Từ những căn cứ trên, có thể thấy bậc thuế TNCN mới và mức giảm trừ gia cảnh tăng 40,9% sẽ được áp dụng từ ngày 01/01/2026.
Nhưng bậc thuế TNCN cá nhân mới chỉ áp dụng đối với cá nhân cư trú. Mức giảm trừ gia cảnh tăng 40,9% đều áp dụng cho 2 đối tượng nộp thuế là cá nhân cư trú và cá nhân không cư trú.
Xem thêm:
Từ năm 2026 bậc thuế TNCN mới và mức giảm trừ gia cảnh tăng 40,9% được áp dụng cho người nộp thuế nào? (Hình từ Internet)
Bảng đối tượng và thời hạn đăng ký người phụ thuộc giảm trừ gia cảnh trong năm 2026?
Theo điểm d khoản 1 Điều 9 Thông tư 111/2013/TT-BTC quy định người phụ thuộc bao gồm:
[1] Con: con đẻ, con nuôi hợp pháp, con ngoài giá thú, con riêng của vợ, con riêng của chồng, cụ thể gồm:
- Con dưới 18 tuổi (tính đủ theo tháng).
- Con từ 18 tuổi trở lên bị khuyết tật, không có khả năng lao động.
- Con đang theo học tại Việt Nam hoặc nước ngoài tại bậc học đại học, cao đẳng, trung học chuyên nghiệp, dạy nghề, kể cả con từ 18 tuổi trở lên đang học bậc học phổ thông (tính cả trong thời gian chờ kết quả thi đại học từ tháng 6 đến tháng 9 năm lớp 12) không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 1.000.000 đồng.
[2] Vợ hoặc chồng của người nộp thuế đáp ứng điệu kiện tại điểm đ khoản 1 Điều 9 Thông tư 111/2013/TT-BTC.
[3] Cha đẻ, mẹ đẻ; cha vợ, mẹ vợ (hoặc cha chồng, mẹ chồng); cha dượng, mẹ kế; cha nuôi, mẹ nuôi hợp pháp của người nộp thuế đáp ứng điều kiện tại điểm đ khoản 1 Điều 9 Thông tư 111/2013/TT-BTC.
[4] Các cá nhân khác không nơi nương tựa mà người nộp thuế đang phải trực tiếp nuôi dưỡng và đáp ứng điều kiện tại điểm đ khoản 1 Điều 9 Thông tư 111/2013/TT-BTC bao gồm:
- Anh ruột, chị ruột, em ruột của người nộp thuế.
- Ông nội, bà nội; ông ngoại, bà ngoại; cô ruột, dì ruột, cậu ruột, chú ruột, bác ruột của người nộp thuế.
- Cháu ruột của người nộp thuế bao gồm: con của anh ruột, chị ruột, em ruột.
- Người phải trực tiếp nuôi dưỡng khác theo quy định của pháp luật.
Lưu ý: Người phụ thuộc tại Mục [2], [3], [4] phải đáp ứng các điều kiện sau:
- Đối với người trong độ tuổi lao động phải đáp ứng đồng thời các điều kiện sau:
+ Bị khuyết tật, không có khả năng lao động.
+ Không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 1.000.000 đồng.
- Đối với người ngoài độ tuổi lao động phải không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 1.000.000 đồng.
- Người khuyết tật, không có khả năng lao động là những người thuộc đối tượng điều chỉnh của pháp luật về người khuyết tật, người mắc bệnh không có khả năng lao động (như bệnh AIDS, ung thư, suy thận mãn,...).
Đồng thời, tại Điều 44 Luật Quản lý thuế 2019 cũng quy định cụ thể thời hạn đăng ký người phụ thuộc giảm trừ gia cảnh năm 2026.
Tải về bảng đối tượng và thời hạn đăng ký người phụ thuộc giảm trừ gia cảnh trong năm 2026.
Khi áp dụng mức giảm trừ gia cảnh mới có phải đăng ký lại người phụ thuộc không?
Căn cứ vào điểm i khoản 1 Điều 9 Thông tư 111/2013/TT-BTC quy định về các khoản giảm trừ có quy định như sau:
Các khoản giảm trừ
Các khoản giảm trừ theo hướng dẫn tại Điều này là các khoản được trừ vào thu nhập chịu thuế của cá nhân trước khi xác định thu nhập tính thuế từ tiền lương, tiền công, từ kinh doanh. Cụ thể như sau:
1. Giảm trừ gia cảnh
Theo quy định tại Điều 19 Luật Thuế thu nhập cá nhân; khoản 4, Điều 1 Luật sửa đổi, bổ sung một số điều của Luật thuế thu nhập cá nhân; Điều 12 Nghị định số 65/2013/NĐ-CP, việc giảm trừ gia cảnh được thực hiện như sau:
...
i) Người nộp thuế chỉ phải đăng ký và nộp hồ sơ chứng minh cho mỗi một người phụ thuộc một lần trong suốt thời gian được tính giảm trừ gia cảnh. Trường hợp người nộp thuế thay đổi nơi làm việc, nơi kinh doanh thì thực hiện đăng ký và nộp hồ sơ chứng minh người phụ thuộc như trường hợp đăng ký người phụ thuộc lần đầu theo hướng dẫn tại tiết h.2.1.1.1, điểm h, khoản 1, Điều này.
Theo quy định trên, chỉ khi người lao động nộp thuế thay đổi nơi làm việc thì mới phải thực hiện đăng ký và nộp hồ sơ chứng minh người phụ thuộc như trường hợp đăng ký người phụ thuộc lần đầu.
Như vậy, người nộp thuế không cần phải đăng ký lại người phụ thuộc khi áp dụng mức giảm trừ gia cảnh mới.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];