Từ năm 2026 áp dụng biểu thuế TNCN 5 bậc và giảm trừ gia cảnh mới tính từ 01/01 hay 01/7?
Hiện hành, Quốc hội đã chính thức thông qua Luật Thuế thu nhập cá nhân 2025 có hiệu lực chung từ ngày 01/7/2026 thay thế cho Luật Thuế thu nhập cá nhân 2007 đã được sửa đổi, bổ sung một số điều theo Luật Thuế thu nhập cá nhân sửa đổi 2012, Luật Sửa đổi các Luật về thuế 2014, Luật Đất đai 2024, Luật Thuế giá trị gia tăng 2024, Luật Sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024, Luật Công nghiệp công nghệ số 2025, Luật Khoa học, Công nghệ và Đổi mới sáng tạo 2025 hết hiệu lực kể từ ngày Luật Thuế thu nhập cá nhân 2025 có hiệu lực thi hành;
Tuy nhiên, riêng các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú hết hiệu lực thi hành từ kỳ tính thuế năm 2026 theo khoản 2 Điều 29 Luật Thuế thu nhập cá nhân 2025.
Mà theo Điều 3 Luật Quản lý thuế 2019 quy định thì kỳ tính thuế là khoảng thời gian để xác định số tiền thuế phải nộp ngân sách nhà nước theo quy định của pháp luật về thuế.
Năm tính thuế nếu được xác định theo năm dương lịch thì sẽ bắt đầu từ ngày 01 tháng 01 đến ngày 31 tháng 12; trường hợp năm tài chính khác năm dương lịch thì năm tính thuế áp dụng theo năm tài chính.
Nhưng tại khoản 3 Điều 8 Luật Thuế thu nhập cá nhân 2025 quy định thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập.
Do đó, đối với các khoản thu nhập từ tiền lương, tiền công, kinh doanh sẽ được áp dụng kỳ tính thuế theo năm dương lịch.
Như vậy, khi áp dụng tính thuế theo năm dương lịch thì kỳ tính thuế năm 2026 sẽ bắt đầu từ ngày 01/01/2026 đến ngày 31/12/2026.
Mặc khác, tại Điều 2 Nghị quyết 110/2025/UBTVQH15 đã quy định rõ mức giảm trừ gia cảnh cho bản thân và cho người phụ thuộc sẽ có hiệu lực thi hành từ ngày 01/01/2026 và áp dụng từ kỳ tính thuế năm 2026.
Do đó, mặc dù Luật Thuế thu nhập cá nhân 2025 có hiệu lực thi hành từ ngày 01/7/2025. Tuy nhiên, đối với biểu thuế TNCN 5 bậc và giảm trừ gia cảnh mới sẽ chính thức có hiệu lực từ ngày 01/01/2026.
Cụ thể tại Điều 9 Luật Thuế thu nhập cá nhân 2025 và Điều 1 Nghị quyết 110/2025/UBTVQH15 quy định biểu thuế TNCN 5 bậc và mức giảm trừ mới như sau:
[1] Đối với mức giảm trừ mới
- Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
- Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
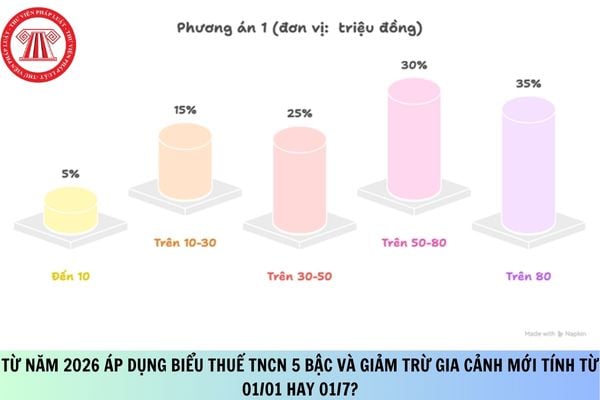
[2] Đối với biểu thuế TNCN 5 bậc
Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
1 | Đến 120 | Đến 10 | 5 |
2 | Trên 120 đến 360 | Trên 10 đến 30 | 10 |
3 | Trên 360 đến 720 | Trên 30 đến 60 | 20 |
4 | Trên 720 đến 1.200 | Trên 60 đến 100 | 30 |
5 | Trên 1.200 | Trên 100 | 35 |
Từ năm 2026 áp dụng biểu thuế TNCN 5 bậc và giảm trừ gia cảnh mới tính từ 01/01 hay 01/7? (Hình từ Internet)
Cách tính thuế TNCN từ tiền lương tiền công theo biểu thuế TNCN 5 bậc và giảm trừ gia cảnh mới?
Đầu tiên, tại Điều 1 Nghị quyết 110/2025/UBTVQH15 quy định về mức giảm trừ gia cảnh của thuế thu nhập cá nhân như sau:
Mức giảm trừ gia cảnh của thuế thu nhập cá nhân
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân như sau:
a) Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
b) Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Đồng thời, tại Điều 9 Luật Thuế thu nhập cá nhân 2025 về quy định về biểu thuế TNCN lũy tiến từng phần áp dụng đối với tiền lương, tiền công đã trích tại Mục 1.
Cuối cùng tại Điều 8 Luật Thuế thu nhập cá nhân 2025 quy định công thức tính thuế như sau:
Thuế TNCN phải nộp = Thu nhập tính thuế x Thuế suất
Trong đó:
- Thu nhập tính thuế = Thu nhập chịu thuế - Các khoản giảm trừ
- Thu nhập chịu thuế = Tổng thu nhập - Các khoản được miễn
Như vậy, cách tính thuế TNCN từ tiền lương tiền công 2026 theo bậc thuế và mức giảm trừ gia cảnh mới đối với cá nhân cư trú như sau:
Ví dụ: Anh A độc thân, không có người phụ thuộc, nhận lương tháng 40 triệu đồng trong năm 2026, các khoản bảo hiểm là: 8% bảo hiểm xã hội, 1.5% bảo hiểm y tế, bảo hiểm thất nghiệp 1%. Thuế thu nhập cá nhân tạm nộp mỗi tháng của anh A được tính như sau: - Thu nhập chịu thuế của anh A là 40 triệu đồng. - Anh A được giảm trừ các khoản sau: + Giảm trừ gia cảnh cho bản thân: 15,5 triệu đồng + Bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp: 40.000.000 × (8% + 1,5% + 1%) = 4.200.000 đồng. Tổng cộng các khoản được giảm trừ là: 15.500.000 + 4.200.000 = 19.700.000 đồng - Thu nhập tính thuế của anh A là: 40.000.000 - 19.700.000 = 20.300.000 triệu đồng Số thuế phải nộp tính theo từng bậc của bậc thuế TNCN mới như sau: + Bậc 1: thu nhập tính thuế đến 5 triệu đồng, thuế suất 5%: 10.000.000 đồng × 5% = 500.000 đồng + Bậc 2: thu nhập tính thuế trên 10 triệu đồng đến 30 triệu đồng, thuế suất 10%: (20.300.000 đồng - 10.000.000 đồng) × 10% = 1.030.000 đồng Tổng số thuế anh A phải tạm nộp trong tháng = 500.000 đồng + 1.030.000 đồng = 1.530.000 đồng Như vậy, thu nhập từ tiền lương, tiền công của anh A thực nhận trong mỗi tháng là 34.270.000 đồng. * Giả sử anh A có 1 người phụ thuộc thì sẽ được giảm trừ thêm 6.200.000 đồng. Thì tổng các khoản được giảm trừ là: 15.500.000 + 4.200.000 + 6.200.000 = 25.900.000 đồng - Thu nhập tính thuế của anh A là: 40.000.000 - 25.900.000 = 14.100.000 triệu đồng Số thuế phải nộp tính theo từng bậc của bậc thuế TNCN mới như sau: + Bậc 1: thu nhập tính thuế đến 5 triệu đồng, thuế suất 5%: 10.000.000 đồng × 5% = 500.000 đồng + Bậc 2: thu nhập tính thuế trên 10 triệu đồng đến 30 triệu đồng, thuế suất 10%: (14.100.000 đồng - 10.000.000 đồng) × 10% = 410.000 đồng Tổng số thuế anh A phải tạm nộp trong tháng = 500.000 đồng + 410.000 đồng = 910.000 đồng Như vậy, thu nhập từ tiền lương, tiền công của anh A thực nhận trong mỗi tháng là 34.890.000 đồng. |
Kê khai thuế TNCN đối với thu nhập từ tiền lương, tiền công được miễn thuế như thế nào?
Tại Điều 14 Nghị quyết 136/2024/QH15 đã quy định việc đầu tư phát triển vi mạch bán dẫn, trí tuệ nhân tạo, thông tin và truyền thông, quản lý khoa học và công nghệ, đổi mới sáng tạo như sau:
Đầu tư phát triển vi mạch bán dẫn, trí tuệ nhân tạo, thông tin và truyền thông, quản lý khoa học và công nghệ, đổi mới sáng tạo
1. Việc hỗ trợ hoạt động đổi mới sáng tạo và khởi nghiệp, vi mạch bán dẫn, trí tuệ nhân tạo trên địa bàn Thành phố được quy định như sau:
...
c) Miễn thuế thu nhập cá nhân trong thời hạn 05 năm đối với thu nhập từ lương, tiền công của chuyên gia, nhà khoa học, người có tài năng, cá nhân hoạt động khởi nghiệp đổi mới sáng tạo, hoạt động trong lĩnh vực thiết kế, sản xuất, đóng gói, kiểm thử vi mạch bán dẫn, trí tuệ nhân tạo làm việc tại doanh nghiệp khởi nghiệp sáng tạo, tổ chức khoa học và công nghệ, Trung tâm Hỗ trợ khởi nghiệp đổi mới sáng tạo và các tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo, doanh nghiệp vi mạch bán dẫn, trí tuệ nhân tạo trên địa bàn Thành phố;
...
Theo đó, đối với thu nhập từ tiền lương, tiền công của chuyên gia, nhà khoa học, người có tài năng, cá nhân hoạt động khởi nghiệp đổi mới sáng tạo, hoạt động trong lĩnh vực thiết kế, sản xuất, đóng gói, kiểm thử vi mạch bán dẫn, trí tuệ nhân tạo làm việc tại doanh nghiệp khởi nghiệp sáng tạo, tổ chức khoa học và công nghệ, Trung tâm Hỗ trợ khởi nghiệp đổi mới sáng tạo và các tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo, doanh nghiệp vi mạch bán dẫn, trí tuệ nhân tạo trên địa bàn Thành phố sẽ được miễn thuế TNCN trong thời hạn 05 năm.
Dẫn chiếu đến Điều 17 Luật Quản lý thuế 2019 được sửa đổi bởi khoản 4 Điều 6 Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024 quy định trách nhiệm của người nộp thuế phải khai chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng thời hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế và các tài liệu cung cấp cho cơ quan thuế trong quá trình giải quyết hồ sơ thuế theo quy định của pháp luật về thuế.
Như vậy, đối với thu nhập từ tiền lương, tiền công dù được miễn thuế TNCN thì người nộp thuế vẫn phải thực hiện đầy đủ nghĩa vụ kê khai, ghi chép, cung cấp thông tin, chấp hành yêu cầu của cơ quan thuế và chịu trách nhiệm về tính chính xác của hồ sơ.
Cũng theo quy định tại khoản 3 Điều 7 Nghị định 126/2020/NĐ-CP được bổ sung bởi khoản 2 Điều 1 Nghị định 91/2022/NĐ-CP, trong đó nêu rõ các trường hợp người nộp thuế không phải nộp hồ sơ khai thuế, bao gồm:
- Người nộp thuế chỉ có hoạt động, kinh doanh thuộc đối tượng không chịu thuế theo quy định của pháp luật về thuế đối với từng loại thuế.
- Cá nhân có thu nhập được miễn thuế theo quy định của pháp luật về thuế TNCN và quy định tại điểm b khoản 2 Điều 79 Luật Quản lý thuế 2019, trừ cá nhân nhận thừa kế, quà tặng là bất động sản; chuyển nhượng bất động sản.
- Người khai thuế TNCN là tổ chức, cá nhân trả thu nhập thuộc trường hợp khai thuế TNCN theo tháng, quý mà trong tháng, quý đó không phát sinh việc khấu trừ thuế TNCN của đối tượng nhận thu nhập.
Cùng với đó, tại tiết d.1 điểm d khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP quy định tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công có trách nhiệm khai quyết toán thuế và quyết toán thay cho các cá nhân có ủy quyền do tổ chức, cá nhân trả thu nhập chi trả, không phân biệt có phát sinh hay không phát sinh khấu trừ thuế. Trường hợp tổ chức, cá nhân không phát sinh trả thu nhập thì không phải khai quyết toán thuế TNCN.
Ngoài ra, tham khảo thêm tại Công văn 63/CT-CS năm 2026 (Tải về), đối với trường hợp tổ chức, cá nhân trả thu nhập thuộc diện kê khai thuế TNCN theo tháng, quý nếu trong kỳ có phát sinh khấu trừ thuế TNCN thì tổ chức, cá nhân trả thu nhập có trách nhiệm nộp hồ sơ khai thuế TNCN tháng, quý và kê khai đầy đủ số thuế đã khấu trừ trong kỳ.
Trường hợp trong tháng, quý đó không phát sinh việc khấu trừ thuế TNCN thì không phải nộp hồ sơ khai thuế TNCN tháng, quý.
Đối với quyết toán thuế, tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công có trách nhiệm thực hiện khai quyết toán thuế TNCN, không phân biệt có phát sinh khấu trừ thuế hay không phát sinh khấu trừ thuế.
Liên quan đến việc triển khai miễn thuế theo Nghị quyết 136/2024/QH15, Cục Thuế cho biết đang phân tích tờ khai và phương án hỗ trợ kê khai do Thuế TP Đà Nẵng đề xuất, đồng thời đề nghị địa phương phối hợp theo dõi, giám sát việc thực hiện.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];