Tổng hợp các Công văn nổi bật hướng dẫn chính sách thuế, phí trong tháng 5/2026?
Dưới đây là thông tin Tổng hợp các Công văn nổi bật hướng dẫn chính sách thuế, phí trong tháng 5/2026:
STT | Văn bản | Nội dung | Ngày ban hành |
1 | Công văn 16010/CHQ-GSQL năm 2026 của Cục Hải quan về doanh nghiệp nội địa gia công cho doanh nghiệp chế xuất | Trường hợp doanh nghiệp nội địa nhận gia công cho DNCX thì thực hiện như sau: - Doanh nghiệp thông báo cơ sở sản xuất cho cơ quan hải quan quản lý địa bàn nơi có cơ sở sản xuất của doanh nghiệp nội địa, thực hiện thủ tục hải quan (thủ tục xuất khẩu, nhập khẩu hàng hóa phục vụ hợp đồng với DNCX) tại cơ quan hải quan quản lý DNCX. - Việc kiểm tra cơ sở sản xuất thực hiện theo hướng dẫn tại Công văn 8444/CHQ-GSQL năm 2026 ngày 02/02 của Cục Hải quan theo đó: Trường hợp cơ sở sản xuất đã được kiểm tra và xác nhận đủ điều kiện thì cơ quan Hải quan không thực hiện kiểm tra lại, trừ các trường hợp phải kiểm tra cơ sở sản xuất theo quy định. - Doanh nghiệp nộp báo cáo quyết toán tại Chi cục Hải quan quản lý địa bàn nơi có cơ sở sản xuất hoặc lựa chọn một Chi cục Hải quan khu vực nơi đã thông báo cơ sở sản xuất (trong trường hợp có nhiều cơ sở sản xuất thuộc sự quản lý của nhiều Chi cục Hải quan khu vực) theo quy định tại điểm b khoản 1 Điều 60 Thông tư 38/2015/TT-BTC, khoản 39 Điều 1 Thông tư 39/2018/TT-BTC sửa đổi bổ sung tại khoản 32 Điều 1 Thông tư 121/2025/TT-BTC. | 08/5/2026 |
2 | Quyết định 1109/QĐ-BTC năm 2026 của Bộ Tài chính về việc công bố thủ tục hành chính được sửa đổi, bổ sung, bãi bỏ trong lĩnh vực quản lý thuế, hải quan thuộc phạm vi chức năng quản lý của Bộ Tài chính | Công bố kèm theo Quyết định này: - 07 thủ tục hành chính được sửa đổi, bổ sung, trong đó có thủ tục: + Khai phí/Khai quyết toán phí bảo vệ môi trường đối với khai thác khoáng sản; + Đăng ký thuế lần đầu đối với người nộp thuế là cá nhân, người phụ thuộc; + Khai thuế thu nhập cá nhân tháng/quý của tổ chức, cá nhân trả thu nhập khấu trừ thuế đối với tiền lương, tiền công... - 08 thủ tục hành chính bãi bỏ trong lĩnh vực quản lý thuế, trong đó có: + Mua /xử lý mất, cháy, hỏng/Tiêu hủy hóa đơn đặt in mua của cơ quan thuế + Báo cáo tình hình sử dụng hóa đơn đặt in đã mua của cơ quan thuế và bảng kê hóa đơn sử dụng trong kỳ/Gửi dữ liệu hóa đơn đến cơ quan thuế đối với trường hợp mua hóa đơn của cơ quan thuế + Tiêu hủy biên lai... - 01 thủ tục hành chính bãi bỏ trong lĩnh vực hải quan: Thủ tục tạm dừng biện pháp cưỡng chế dừng làm thủ tục hải quan | 08/5/2026 |
3 | Công văn 4128/TPHCM-QLDN3 năm 2026 của Thuế Thành phố Hồ Chí Minh về việc ưu đãi thuế thu nhập doanh nghiệp | Trường hợp Công ty đáp ứng điều kiện doanh nghiệp vừa và nhỏ, có vốn đầu tư nước ngoài thì Công ty không thuộc trường hợp được ưu đãi thuế TNDN theo Điều 10 Nghị quyết 198/2025/QH15 ngày 17 tháng 5 năm 2025 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân và khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP ngày 15/01/2026 của Chính phủ định quy định chi tiết và hướng dẫn thi hành một số điều của Nghị quyết số 198/2025/QH15 ngày 17/5/2025 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân. | 21/4/2026 |
4 | Công văn 3008/CT-CS năm 2026 của Cục Thuế về việc khoản chi được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp | Khoản chi phí tương ứng với phần thuế giá trị gia tăng đầu ra của hàng biếu, hàng tặng không thu tiền theo quy định của pháp luật về thuế giá trị gia tăng phục vụ hoạt động sản xuất, kinh doanh của doanh nghiệp; phần thuế giá trị gia tăng phải nộp phát sinh của hàng hóa, dịch vụ sử dụng để tài trợ theo quy định tại điểm đ khoản 2 Điều 9 Nghị định 320/2025/NĐ-CP được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN nếu đáp ứng điều kiện quy định tại điểm b, điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP | 13/5/2026 |
5 | Công văn 3078/CT-NVT năm 2026 Tải về của Cục Thuế về việc xác thực sinh trắc học người đại diện theo pháp luật đăng ký/thay đổi thông tin đăng ký sử dụng hóa đơn điện tử | (1) Phạm vi áp dụng - Doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hoá đơn điện tử; - Doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh thay đổi thông tin đăng ký sử dụng hoá đơn điện tử do thay đổi thông tin về người đại diện theo pháp luật; đại diện hộ kinh doanh, cá nhân kinh doanh; chủ doanh nghiệp tư nhân (sau đây gọi là “người đại diện theo pháp luật") (2) Đối tượng thực hiện sinh trắc học Người đại diện theo pháp luật của doanh nghiệp, tô chức, hộ kinh doanh, cá nhân kinh doanh đã nêu tại điểm 1 công văn này (trừ trường hợp là người nước ngoài chưa đáp ứng quy định về định danh điện tử mức độ 02 của hệ thống định danh và xác thực điện tử theo lộ trình thực hiện của cơ quan chức năng). (3) Điều kiện thực hiện: - Người đại diện theo pháp luật có tài khoản định danh điện tử mức độ 02 trên VNeID, đã cài đặt và sử dụng ứng dụng eTax Mobile. - Thông tin về người đại diện theo pháp luật tại dữ liệu đăng ký thuế của cơ quan thuế khớp đúng với thông tin định danh của cá nhân trên Cơ sở dữ liệu quốc gia về dân cư. | 15/5/2026 |
6 | Công văn 20154/TCS27-NVDTPC năm 2026 Tải về của Thuế Cơ sở 27 Thành phố Hồ Chí Minh về việc thực hiện đăng ký thông báo số tài khoản/số hiệu ví điện tử đối với hộ, cá nhân kinh doanh | Các hộ kinh doanh và cá nhân kinh doanh phải thông báo tất cả các tài khoản ngân hàng, số hiệu ngân hàng, số hiệu ví điện tử dùng trong hoạt động sản xuất kinh doanh cho cơ quan thuế theo Mẫu 01/BK-STK. Hộ và cá nhân Kinh doanh trực tiếp kê khai thông qua các ứng dụng: Hệ thống Etax mobile; Hệ thống Dịch vụ công (dichvucong.gdt.gov.vn) - (Hệ thống thông tin giải quyết Thủ tục Hành chính). - NNT có doanh thu dưới 1 tỷ đồng/năm hạn nộp chậm nhất 37/7/2026. - NNT mới ra kinh doanh: Gửi kèm theo thông báo doanh thu hoặc tờ khai thuế đầu tiên của năm 2026. | 19/5/2026 |
7 | Công văn 3229/LĐLĐ-TC năm 2025 Tải về của Liên đoàn Lao động Thành phố Hồ Chí Minh về thông tin đóng kinh phí công đoàn và nộp nghĩa vụ đoàn phí công đoàn | (1) Tài khoản thu 2% kinh phí công đoàn Theo đó, doanh nghiệp tại thành phố Hồ Chí Minh sẽ phải đóng 2% kinh phí công đoàn hàng tháng cho Liên đoàn lao động thông qua số tài khoản: - Tên tài khoản: Liên đoàn Lao động Thành phố Hồ Chí Minh - Số tài khoản: 117000070819 - Tại: Ngân hàng TMCP Công thương Việt Nam, chi nhánh TP HCM (Vietinbank - CN TP.НCМ). - Nội dung: MST<....><tên doanh nghiệp> đóng KPCĐ tháng ..../năm.... (ví dụ: MST0123456789 Công ty TNHH ABC đóng 2% KPCĐ tháng 7/2025 ). Lưu ý: Thời gian đóng là cùng với thời điểm đóng tiền BHXH bắt buộc cho người lao động (chậm nhất ngày cuối cùng của tháng tiếp theo). (2) Tài khoản thu đoàn phí công đoàn Đoàn phí công đoàn là khoản tiền do người lao động tham gia công đoàn (Đoàn viên) đóng với mức đóng hàng tháng là 0,5% tiền lương đóng BHXH. Người lao động sẽ đóng đoàn phí cho công đoàn cơ sở hoặc doanh nghiệp. Sau đó, công đoàn cơ sở sẽ chuyển về cho Liên đoàn lao động TPHCM: Theo đó, CĐCS nộp nghĩa vụ đoàn phí thông qua hình thức chuyển khoản về tài khoản Liên đoàn Lao động Thành phố Hồ Chí Minh: - Tên tài khoản: Liên đoàn Lao động Thành phố Hồ Chí Minh - Số tài khoản : 117000070819 - Tại: Ngân hàng TMCP Công thương Việt Nam, chi nhánh TP HCM (Vietinbank - CN TР.НCМ). - Nội dung: CĐCS.....nộp 30% nghĩa vụ đoàn phí tháng...../..... | 23/7/2025 |
8 | Công văn 3292/CT-CS năm 2026 Tải về của Cục Thuế về chính sách thuế giá trị gia tăng | (1) Về khai nộp thuế GTGT Trường hợp doanh nghiệp chế xuất thực hiện các hoạt động kinh doanh khác theo quy định của pháp luật về quản lý khu công nghiệp và khu kinh tế thì doanh nghiệp chế xuất là người nộp thuế GTGT theo quy định tại điểm d khoản 1 Điều 3 Nghị định 181/2025/NĐ-CP. (2) Về sử dụng hóa đơn Trường hợp doanh nghiệp chế xuất bán sản phẩm do doanh nghiệp chế xuất sản xuất vào thị trường nội địa, không phải là hoạt động kinh doanh khác thì hàng hóa nhập khẩu từ doanh nghiệp chế xuất vào thị trường nội địa thuộc đối tượng chịu thuế theo quy định của pháp luật về thuế giá trị gia tăng, pháp luật về thuế xuất khẩu, nhập khẩu, doanh nghiệp chế xuất sử dụng hóa đơn bán hàng, trên hóa đơn ghi rõ “Dành cho tổ chức, cá nhân trong khu phi thuế quan. Trường hợp doanh nghiệp chế xuất có hoạt động kinh doanh khác (ngoài hoạt động chế xuất theo quy định pháp luật về khu công nghiệp, khu chế xuất) khai thuế giá trị gia tăng theo phương pháp trực tiếp thì sử dụng hóa đơn bán hàng, doanh nghiệp chế xuất khai thuế giá trị gia tăng theo phương pháp khấu trừ thì sử dụng hóa đơn giả trị gia tăng theo quy định tại điểm b khoản 5 Điều 1 Nghị định 70/2025/NĐ-CP (sửa đổi, bổ sung điểm b khoản 2 Điều 8 Nghị định 123/2020/NĐ-CP) | 21/5/2026 |
9 | Công văn 3337/CT-CS năm 2026 Tải về của Cục Thuế về chính sách thuế giá trị gia tăng | Trường hợp cơ sở kinh doanh bán hàng hóa, dịch vụ theo hình thức trả góp, trả chậm có thu lãi trả góp, trả chậm thì giá tính thuế thực hiện theo quy định tại điểm đ khoản 1 Điều 7 Luật Thuế giá trị gia tăng 2024 và khoản 1 Điều 14 Nghị định 181/2025/NĐ-CP. Trường hợp cơ sở kinh doanh bán thẻ mua hàng cho khách hàng; khách hàng sử dụng thẻ mua hàng như một công cụ thanh toán để mua hàng hóa, sử dụng dịch vụ tại Công ty đối tác thì thời điểm lập hóa đơn là thời điểm khách hàng sử dụng thẻ mua hàng để mua hàng hóa, sử dụng dịch vụ theo quy định tại khoản 6 Điều 1 Nghị định 70/2025/NĐ-CP. | 25/5/2026 |
10 | Công văn 286/TCS8-NVDTPC năm 2026 Tải về của Thuế cơ sở 8 tỉnh Lào Cai về việc tra cứu thông báo tạm hoãn xuất cảnh do nợ thuế | Nợ thuế đối với Cá nhân kinh doanh, chủ hộ kinh doanh phải từ 50 triệu đồng; đối với chủ DN, HTX là từ 500 triệu đồng và khoản nợ này phải nợ trên 120 ngày. Riêng trường hợp ngừng, nghỉ, bỏ địa chỉ kinh doanh chưa hoàn thành nghĩa vụ thuế với cơ quan nhà nước không quy định mức nợ thuế tối thiểu sẽ thuộc trường hợp tạm hoãn xuất cảnh. Để tránh trường hợp đáng tiếc xảy ra, người nộp thuế có thể kiểm tra xem mình có thuộc trường hợp bị tạm hoãn xuất cảnh hay không (trước khi đặt vé máy bay, chuẩn bị hành lý, lên lịch công tác hay du lịch nước ngoài...) để đến sân bay mới phát hiện mình bị tạm hoãn xuất cảnh vì nợ thuế. - Cách 1: Tra cứu qua ứng dụng eTax Mobile + Bước 1: Tải và đăng nhập ứng dụng eTax Mobile. + Bước 2: Vào mục "Tra cứu thông báo" → Chọn "Thông báo về việc tạm hoãn xuất cảnh" (nếu có). + Nếu không tìm thấy dữ liệu, người nộp thuế không thuộc trường hợp tạm ngừng xuất cảnh. - Cách 2: Tra cứu qua Website Cục thuế. + Bước 1: Truy cập link: dichvucong.gdt.gov.vn/tthc/login → Đăng nhập - Cá nhân. + Bước 2: Chọn mục "Dịch vụ công" → "Công khai cưỡng chế nợ thuế". + Bước 3: Chọn mục "Người nộp thuế có thông báo về xuất cảnh" hoặc "Người nộp thuế có thông báo sẽ tạm hoãn xuất cảnh". + Bước 4: Nhập đầy đủ các thông tin và Mã xác nhận theo yêu cầu, sau đó nhấn "Tìm kiếm". Nếu hệ thống hiển thị dòng chữ "Không tìm thấy kết quả phù hợp", đồng nghĩa không có thông báo tạm hoãn, hoặc không có thông báo sẽ áp dụng biện pháp này đối với người nộp thuế. | 27/5/2026 |
11 | Công văn 16873/CHQ-GSQL năm 2026 Tải về của Cục Hải quan về việc hướng dẫn thay đổi mục đích sử dụng của hàng hoá nhập khẩu làm nguyên liệu sản xuất sang kinh doanh dịch vụ | Đối với trường hợp hàng hóa nhập khẩu tại thời điểm nhập khẩu không thuộc đối tượng miễn thuế, không chịu thuế, không áp dụng điều kiện ưu đãi thuế gắn với mục đích sử dụng và không thuộc diện quản lý chuyên ngành theo mục đích sử dụng thì việc thay đổi mục đích sử dụng hàng hóa sau nhập khẩu không thuộc trường hợp phải đăng ký tờ khai hải quan mới theo quy định tại khoản 5 Điều 25 Nghị định 08/2015/NĐ-CP được sửa đổi, bổ sung tại điểm d khoản 12 Điều 1 Nghị định 167/2025/NĐ-CP. Trường hợp việc thay đổi mục đích sử dụng làm thay đổi đối tượng không chịu thuế, mục đích miễn thuế, điều kiện áp dụng ưu đãi thuế hoặc chính sách quản lý hàng hóa đã áp dụng tại thời điểm nhập khẩu thì người khai hải quan thực hiện đăng ký tờ khai hải quan mới và kê khai, nộp đầy đủ các khoản thuế theo quy định của pháp luật. Đối với hàng hóa thuộc diện quản lý bằng giấy phép hoặc điều kiện theo mục đích sử dụng thì việc thay đổi mục đích sử dụng thực hiện theo quy định của pháp luật quản lý chuyên ngành có liên quan. Bảng mã loại hình xuất khẩu, nhập khẩu ban hành kèm theo Quyết định số 1357/QĐ-TCHQ được sử dụng phục vụ công tác quản lý, thống kê nghiệp vụ hải quan; việc xác định nghĩa vụ khai hải quan, chính sách quản lý hàng hóa và chính sách thuế thực hiện theo quy định của pháp luật hải quan và pháp luật thuế. | 28/5/2026 |
Trên đây là Tổng hợp các Công văn nổi bật hướng dẫn chính sách thuế, phí trong tháng 5/2026?
Tổng hợp các Công văn nổi bật hướng dẫn chính sách thuế, phí trong tháng 5/2026? (Hình từ Internet)
Tổng hợp báo cáo lao động bắt buộc kế toán cần nắm và thực hiện chi tiết, đầy đủ?
Dưới đây là tổng hợp báo cáo lao động bắt buộc kế toán cần nắm và thực hiện chi tiết, đầy đủ:
[1] Căn cứ Điều 4 Nghị định 145/2020/NĐ-CP được sửa đổi bởi khoản 1 Điều 73 Nghị định 35/2022/NĐ-CP quy định về báo cáo sử dụng lao động (2 lần/năm)
- Lần 1: Định kỳ 06 tháng (trước ngày 05 tháng 6)
- Lần 2: Hằng năm (trước ngày 05 tháng 12)
[2] Căn cứ Điều 24 Nghị định 39/2016/NĐ-CP quy định báo cáo tình hình tai nạn lao động (2 lần/năm)
- Lần 1: Trước ngày 05 tháng 7 hằng năm đối với báo cáo 6 tháng đầu năm
- Lần 2: Trước ngày 10 tháng 01 năm sau đối với báo cáo năm
[3] Căn cứ theo Điều 10 Thông tư 19/2016/TT-BYT quy định báo cáo y tế lao động (2 lần/năm)
- Lần 1: Trước ngày 05 tháng 7 hằng năm đối với báo cáo 6 tháng đầu năm;
- Lần 2: Trước ngày 10 tháng 01 năm tiếp theo đối với báo cáo năm.
[4] Căn cứ theo Điều 10 Thông tư 07/2016/TT-BLĐTBXH quy định báo cáo an toàn vệ sinh lao động (1 lần/năm) phải gửi trước ngày 10 tháng 01 của năm sau
[5] Căn cứ khoản 7 Điều 32 Nghị định 28/2015/NĐ-CP quy định báo cáo tình hình tham gia bảo hiểm thất nghiệp (1 lần/năm) trước ngày 15 tháng 01 hằng năm
Xem chi tiết tại: Lịch nộp thuế 2026
Bảng so sánh hệ thống tài khoản kế toán Thông tư 99/2025 và Thông tư 200/2014 chi tiết, mới nhất 2026?
Dưới đây là bảng so sánh hệ thống tài khoản kế toán Thông tư 99/2025/TT-BTC và Thông tư 200/2014/TT-BTC chi tiết, mới nhất 2026:
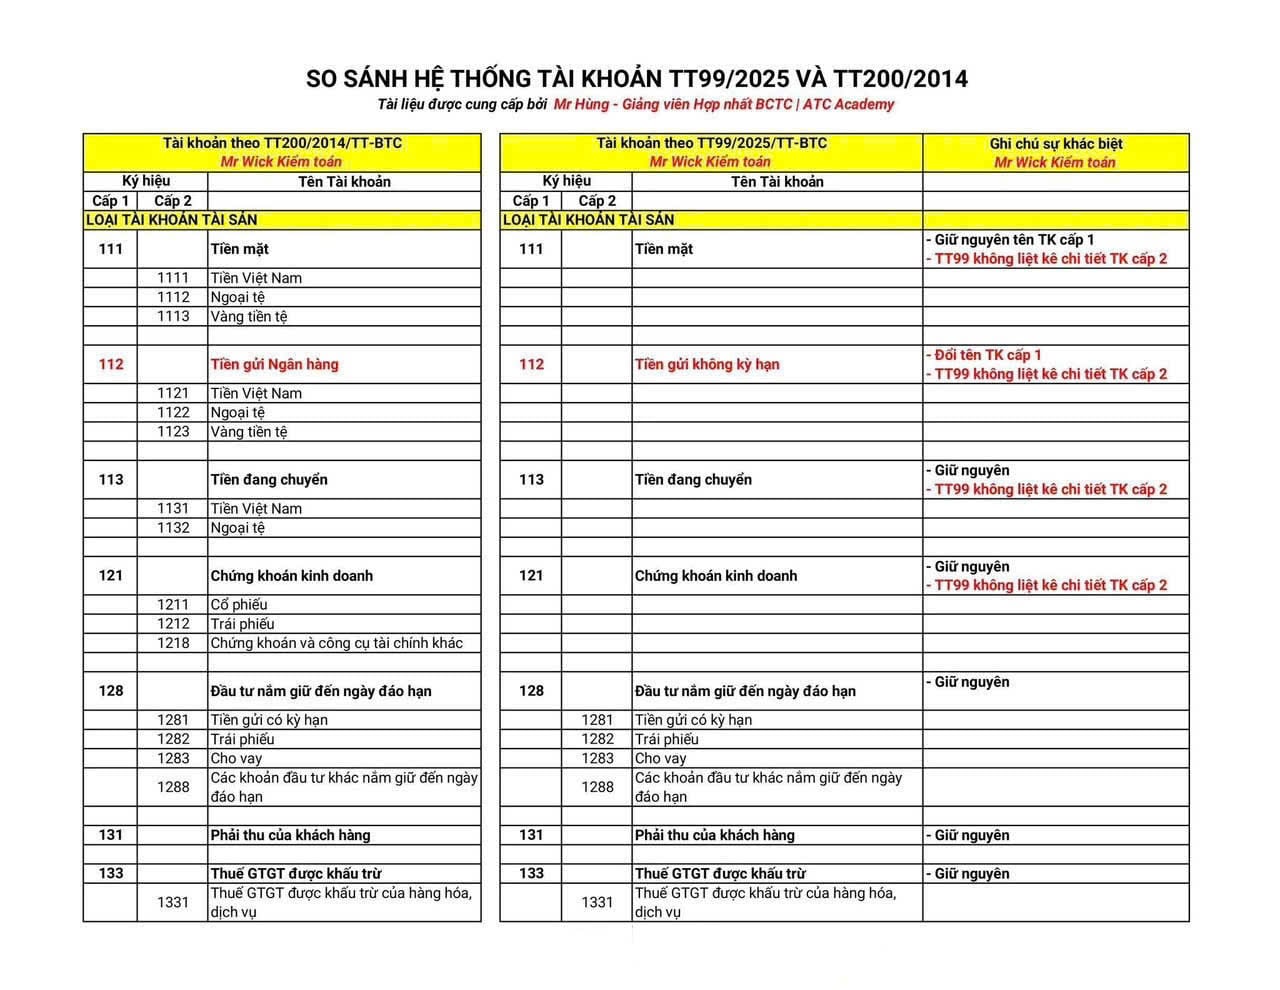
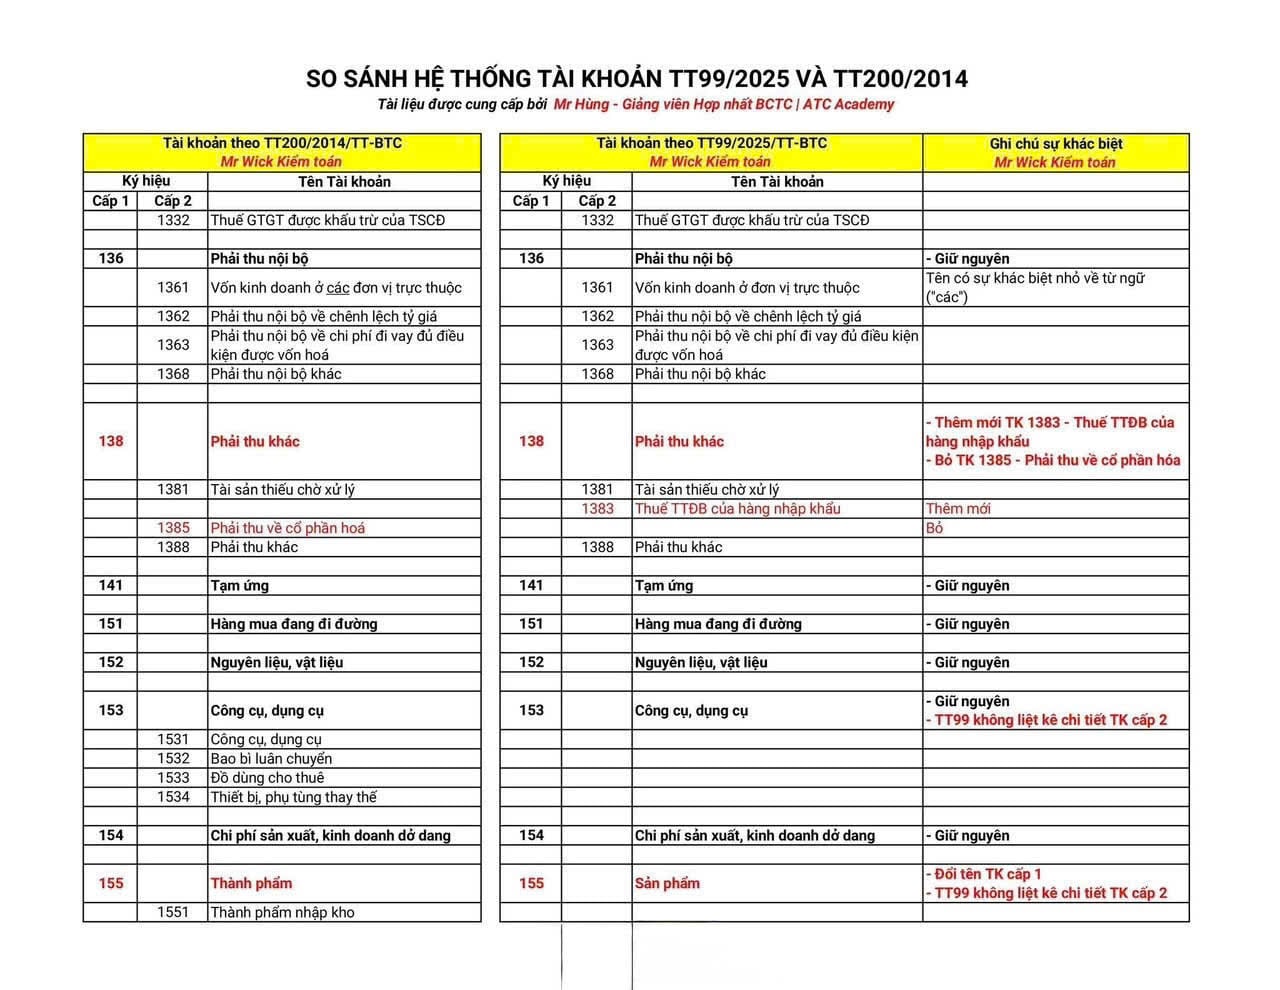
Tải về đầy đủ bảng so sánh hệ thống tài khoản kế toán Thông tư 99/2025 và Thông tư 200/2014 chi tiết, mới nhất 2026

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];