
- Thuế TP HCM gửi thư ngỏ về việc chuyển đổi từ phương pháp thuế khoán sang phương pháp kê khai thuế cho người nộp thuế?
- Cách tính thuế hộ kinh doanh theo phương pháp kê khai thuế sau khi bỏ thuế khoán?
- Nguyên tắc tổ chức thực hiện kế hoạch 60 ngày cao điểm chuyển đổi mô hình thuế khoán kê khai đối với hộ kinh doanh?
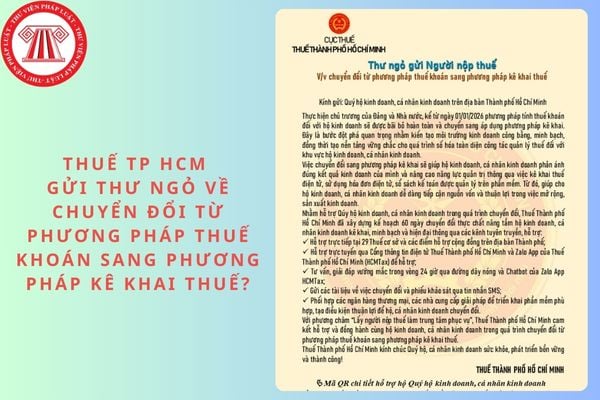
Thuế TP HCM gửi thư ngỏ về việc chuyển đổi từ phương pháp thuế khoán sang phương pháp kê khai thuế cho người nộp thuế?
Ngày 21/11/2025, Thuế TP Hồ Chí Minh vừa có Thư ngỏ về việc chuyển đổi phương pháp thuế khoán sang phương pháp kê khai thuế gửi đến người nộp thuế
Dưới đây là toàn bộ nội dung được đề cập tại Thư ngỏ về việc chuyển đổi phương pháp thuế khoán sang phương pháp kê khai thuế:
Nhằm hỗ trợ Quý hộ kinh doanh, cá nhân kinh doanh trong quá trình chuyển đổi, Thuế Thành phố Hồ Chí Minh đã xây dựng kế hoạch 60 ngày chuyển đổi thực chất nâng tầm hộ kinh doanh, cá nhân kinh doanh kê khai, minh bạch và hiện đại thông qua các kênh tuyên truyền, hỗ trợ:
- Hỗ trợ trực tiếp tại 29 Thuế cơ sở và các điểm hỗ trợ cộng đồng trên địa bàn Thành phố;
- Hỗ trợ trực tuyến qua Cổng thông tin điện tử Thuế Thành phố Hồ Chí Minh và Zalo App của Thuế Thành phố Hồ Chí Minh (HCMTax) để hỗ trợ,
- Tư vấn, giải đáp vướng mắc trong vòng 24 giờ qua đường dây nóng và Chatbot của Zalo App HCMTax;
- Gửi các tài liệu về việc chuyển đổi và phiếu khảo sát qua tin nhắn SMS;
- Phối hợp các ngân hàng thương mại, các nhà cung cấp giải pháp để triển khai phần mềm phù hợp, tạo điều kiện thuận lợi để hộ, cá nhân kinh doanh chuyển đổi.
Xem chi tiết nội dung Thư ngỏ của Thuế TP Hồ Chí Minh về việc chuyển đổi phương pháp thuế khoán sang phương pháp kê khai thuế tại đây:
>>Tải về<<
Cách tính thuế hộ kinh doanh theo phương pháp kê khai thuế sau khi bỏ thuế khoán?
Căn cứ Điều 10 Thông tư 40/2021/TT-BTC quy định như sau:
Căn cứ tính thuế
Căn cứ tính thuế đối với hộ kinh doanh, cá nhân kinh doanh là doanh thu tính thuế và tỷ lệ thuế tính trên doanh thu.
1. Doanh thu tính thuế
Doanh thu tính thuế GTGT và doanh thu tính thuế TNCN đối với hộ kinh doanh, cá nhân kinh doanh là doanh thu bao gồm thuế (trường hợp thuộc diện chịu thuế) của toàn bộ tiền bán hàng, tiền gia công, tiền hoa hồng, tiền cung ứng dịch vụ phát sinh trong kỳ tính thuế từ các hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, bao gồm cả các khoản thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, chi hỗ trợ bằng tiền hoặc không bằng tiền; các khoản trợ giá, phụ thu, phụ trội, phí thu thêm được hưởng theo quy định; các khoản bồi thường vi phạm hợp đồng, bồi thường khác (chỉ tính vào doanh thu tính thuế TNCN); doanh thu khác mà hộ kinh doanh, cá nhân kinh doanh được hưởng không phân biệt đã thu được tiền hay chưa thu được tiền.
2. Tỷ lệ thuế tính trên doanh thu
a) Tỷ lệ thuế tính trên doanh thu gồm tỷ lệ thuế GTGT và tỷ lệ thuế TNCN áp dụng chi tiết đối với từng lĩnh vực, ngành nghề theo hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư này.
b) Trường hợp hộ kinh doanh, cá nhân kinh doanh hoạt động nhiều lĩnh vực, ngành nghề thì hộ kinh doanh, cá nhân kinh doanh thực hiện khai và tính thuế theo tỷ lệ thuế tính trên doanh thu áp dụng đối với từng lĩnh vực, ngành nghề. Trường hợp hộ kinh doanh, cá nhân kinh doanh không xác định được doanh thu tính thuế của từng lĩnh vực, ngành nghề hoặc xác định không phù hợp với thực tế kinh doanh thì cơ quan thuế thực hiện ấn định doanh thu tính thuế của từng lĩnh vực, ngành nghề theo quy định của pháp luật về quản lý thuế.
3. Xác định số thuế phải nộp
Số thuế GTGT phải nộp = Doanh thu tính thuế GTGT x Tỷ lệ thuế GTGT
Số thuế TNCN phải nộp = Doanh thu tính thuế TNCN x Tỷ lệ thuế TNCN
Trong đó:
- Doanh thu tính thuế GTGT và doanh thu tính thuế TNCN theo hướng dẫn tại khoản 1 Điều này.
- Tỷ lệ thuế GTGT và tỷ lệ thuế TNCN theo hướng dẫn tại Phụ lục I ban hành kèm Thông tư này.
Từ quy định trên, có thể suy ra cách tính thuế hộ kinh doanh theo phương pháp kê khai thuế sau khi bỏ thuế khoán năm 2025 như sau:
Số thuế GTGT phải nộp = Doanh thu tính thuế GTGT x Tỷ lệ % thuế GTGT |
Số thuế TNCN phải nộp = Doanh thu tính thuế TNCN x Tỷ lệ % thuế TNCN |
Trong đó:
- Doanh thu tính thuế GTGT và doanh thu tính thuế TNCN đối với hộ kinh doanh, cá nhân kinh doanh là doanh thu bao gồm thuế (trường hợp thuộc diện chịu thuế) của toàn bộ tiền bán hàng, tiền gia công, tiền hoa hồng, tiền cung ứng dịch vụ phát sinh trong kỳ tính thuế từ các hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, bao gồm:
+ Các khoản thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, chi hỗ trợ bằng tiền hoặc không bằng tiền;
+ Các khoản trợ giá, phụ thu, phụ trội, phí thu thêm được hưởng theo quy định;
+ Các khoản bồi thường vi phạm hợp đồng, bồi thường khác (chỉ tính vào doanh thu tính thuế TNCN);
+ Doanh thu khác mà hộ kinh doanh, cá nhân kinh doanh được hưởng không phân biệt đã thu được tiền hay chưa thu được tiền.
- Tỷ lệ % thuế tính trên doanh thu
+ Tỷ lệ thuế tính trên doanh thu gồm tỷ lệ thuế GTGT và tỷ lệ thuế TNCN áp dụng chi tiết đối với từng lĩnh vực, ngành nghề theo hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư 40/2021/TT-BTC.
+ Trường hợp hộ kinh doanh, cá nhân kinh doanh hoạt động nhiều lĩnh vực, ngành nghề thì hộ kinh doanh, cá nhân kinh doanh thực hiện khai và tính thuế theo tỷ lệ thuế tính trên doanh thu áp dụng đối với từng lĩnh vực, ngành nghề.
+ Trường hợp hộ kinh doanh, cá nhân kinh doanh không xác định được doanh thu tính thuế của từng lĩnh vực, ngành nghề hoặc xác định không phù hợp với thực tế kinh doanh thì cơ quan thuế thực hiện ấn định doanh thu tính thuế của từng lĩnh vực, ngành nghề theo quy định của pháp luật về quản lý thuế.
Thuế TP HCM gửi thư ngỏ về chuyển đổi phương pháp thuế khoán sang phương pháp kê khai thuế? (Hình từ Internet)
Nguyên tắc tổ chức thực hiện kế hoạch 60 ngày cao điểm chuyển đổi mô hình thuế khoán kê khai đối với hộ kinh doanh?
Căn cứ Phần II Kế hoạch ban hành kèm theo Quyết định 3352/QĐ-CT năm 2025 đã nêu về nguyên tắc tổ chức thực hiện kế hoạch 60 ngày cao điểm chuyển đổi mô hình thuế khoán kê khai đối với hộ kinh doanh như sau:
- Kế thừa dữ liệu: Sử dụng và rà soát toàn bộ dữ liệu hộ kinh doanh hiện có để làm cơ sở chuyển đổi, bảo đảm chính xác, không bỏ sót.
- Hỗ trợ trước, giám sát sau: Ưu tiên tuyên truyền, hướng dẫn, hỗ trợ hộ kinh doanh trong giai đoạn đầu; giám sát tuân thủ sau khi hộ kinh doanh đã quen quy trình kê khai.
Rõ đầu mối, rõ trách nhiệm: Cơ quan thuế chủ trì, UBND xã phối hợp; thống nhất người đầu mối phụ trách từng địa bàn, nội dung.
- Không phát sinh chi phí: Việc đăng ký, kê khai, nộp thuế điện tử được thực hiện miễn phí, không thu thêm lệ phí hay yêu cầu hộ mua phần mềm.
- Minh bạch và thống nhất: Công khai quy trình, biểu mẫu và hướng dẫn; thực hiện thống nhất trên toàn địa bàn, bảo đảm hộ dễ theo dõi và thực hiện.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];




























