
Thuế thành phố Hồ Chí Minh triển khai khảo sát sự hài lòng của người nộp thuế?
Ngày 16/10/2025, tại Trang thông tin điện tử của Thuế thành phố Hồ Chí Minh đã đăng tải nội dung liên quan đến khảo sát sự hài lòng của người nộp thuế trên địa bàn thành phố Hồ Chí Minh.
Theo đó, Cơ quan thuế đang triển khai hoạt động khảo sát đo lường sự hài lòng của người nộp thuế đối với các dịch vụ thuế do cơ quan thuế cung cấp.
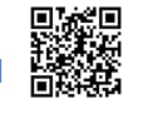
Hoạt động khảo sát được thực hiện trực tuyến trên “Hệ thống thông tin giải quyết thủ tục hành chính”, chức năng “Đánh giá chất lượng dịch vụ”, tại địa chỉ https://dichvucong.gdt.gov.vn/tthc/homelogin/danh-gia hoặc quét mã để truy cập vào chức năng khảo sát:
Ý kiến của người nộp thuế là thông tin quan trọng giúp cơ quan thuế cải thiện chất lượng phục vụ đến người nộp thuế. Thuế TP Hồ Chí Minh rất mong nhận được sự quan tâm, tham gia khảo sát từ người nộp thuế.
Thuế thành phố Hồ Chí Minh triển khai khảo sát sự hài lòng của người nộp thuế? (Hình từ Internet)
Người nộp thuế có thể gửi yêu cầu giải đáp vướng mắc của mình đến cơ quan thuế bằng phương thức điện tử không?
Căn cứ khoản 1 Điều 33 Thông tư 19/2021/TT-BTC quy định như sau:
Tiếp nhận, xử lý và trả kết quả hỏi đáp vướng mắc của người nộp thuế
1. Lập và gửi câu hỏi, vướng mắc
Người nộp thuế lập và gửi câu hỏi, vướng mắc đến cơ quan thuế theo quy định tại điểm a khoản 5 Điều 4 Thông tư này.
Người nộp thuế giải trình, bổ sung thông tin, tài liệu liên quan đến câu hỏi, vướng mắc điện tử (nếu có) đến cơ quan thuế theo quy định tại điểm a khoản 5 Điều 4 Thông tư này.
...
Theo quy định trên, người nộp thuế có thể gửi yêu cầu giải đáp vướng mắc của mình đến cơ quan thuế bằng phương thức điện tử. Theo đó, có thể gửi yêu cầu giải đáp vướng mắc của mình đến cơ quan thuế tại:
- Cổng thông tin điện tử của Tổng cục Thuế (nay là Cục Thuế)
- Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền
- Qua tổ chức cung cấp dịch vụ T-VAN
Cơ quan nào có trách nhiệm giải quyết câu hỏi vướng mắc của người nộp thuế bằng phương thức điện tử?
Căn cứ khoản 2, khoản 3 Điều 33 Thông tư 19/2021/TT-BTC quy định về việc tiếp nhận, xử lý và trả kết quả hỏi đáp vướng mắc của người nộp thuế như sau:
Tiếp nhận, xử lý và trả kết quả hỏi đáp vướng mắc của người nộp thuế
...
2. Thông báo tiếp nhận câu hỏi, vướng mắc
Chậm nhất 15 phút kể từ khi nhận được câu hỏi, vướng mắc của người nộp thuế, Cổng thông tin điện tử của Tổng cục Thuế gửi Thông báo tiếp nhận câu hỏi, vướng mắc điện tử (theo mẫu số 01-1/TB-TĐT ban hành kèm theo Thông tư này) cho người nộp thuế theo quy định tại khoản 2 Điều 5 Thông tư này.
3. Xử lý và trả kết quả giải đáp vướng mắc
a) Xử lý câu hỏi, vướng mắc:
a.1) Cơ quan thuế có trách nhiệm giải quyết câu hỏi, vướng mắc của người nộp thuế theo quy định của Luật Quản lý thuế, các Luật thuế và các văn bản hướng dẫn thi hành.
a.2) Trong quá trình giải quyết câu hỏi, vướng mắc của người nộp thuế còn thiếu thông tin cần giải trình, bổ sung tài liệu thì cơ quan thuế gửi văn bản đề nghị giải trình, bổ sung thông tin, tài liệu cho người nộp thuế theo quy tại khoản 2 Điều 5 Thông tư này.
Cổng thông tin điện tử của Tổng cục Thuế tiếp nhận văn bản giải trình, bổ sung thông tin, tài liệu của người nộp thuế đối với hồ sơ vướng mắc của người nộp thuế đã tiếp nhận bằng phương thức điện tử.
b) Trả kết quả giải đáp vướng mắc
Cơ quan thuế gửi kết quả giải đáp vướng mắc cho người nộp thuế theo quy định tại khoản 2 Điều 5 Thông tư này.
Như vậy, các câu hỏi vướng mắc của người nộp thuế bằng phương thức điện tử sẽ được Cổng thông tin điện tử của Cục Thuế tiếp nhận câu hỏi, vướng mắc điện tử và cơ quan thuế sẽ là cơ quan trả lời.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];
































