Thuế suất thuế GTGT từ 1/7/2026 có thay đổi không?
Căn cứ tại Điều 9 Luật Thuế giá trị gia tăng 2024 quy định mức thuế suất thuế GTGT như sau:
Thuế suất
1. Mức thuế suất 0% áp dụng đối với hàng hóa, dịch vụ sau đây:
...
2. Mức thuế suất 5% áp dụng đối với hàng hóa, dịch vụ sau đây:
...
3. Mức thuế suất 10% áp dụng đối với hàng hóa, dịch vụ không quy định tại khoản 1 và khoản 2 Điều này, bao gồm cả dịch vụ được các nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam cung cấp cho tổ chức, cá nhân tại Việt Nam qua kênh thương mại điện tử và các nền tảng số.
4. Cơ sở kinh doanh nhiều loại hàng hóa, dịch vụ có mức thuế suất thuế giá trị gia tăng khác nhau (bao gồm cả đối tượng không chịu thuế giá trị gia tăng) phải khai thuế giá trị gia tăng theo từng mức thuế suất quy định đối với từng loại hàng hóa, dịch vụ; nếu cơ sở kinh doanh không xác định theo từng mức thuế suất thì phải tính và nộp thuế theo mức thuế suất cao nhất của hàng hóa, dịch vụ mà cơ sở sản xuất, kinh doanh.
...
Ngoài ra, hiện hành năm 2026 tiếp tục áp dụng chính sách giảm thuế GTGT 2% đến hết ngày 31/12/2026.
Theo đó, tính đến nay không có văn bản điều chỉnh mức thuế suất thuế GTGT từ 01/7/2026.
Tuy nhiên, theo Nghị quyết 19/2026/QH16 quy định về xăng, dầu và nhiên liệu bay không kê khai nộp thuế GTGT nhưng được khấu trừ thuế GTGT đầu vào, áp dụng trong thời gian từ ngày 16/4/2026 đến hết ngày 30/6/2026. Do đó, từ 01/7/2026, thay đổi thuế suất thuế GTGT từ không chịu thuế GTGT sang thuế suất 8%. |
Như vậy, các mức thuế suất thuế GTGT tương ứng với từng mặt hàng như sau:
(1) Thuế suất 0%
Căn cứ Điều 17 Nghị định 181/2025/NĐ-CP quy định về việc áp dụng mức thuế suất 0% đối với hàng hóa và dịch vụ quy định tại khoản 1 Điều 9 Luật Thuế giá trị gia tăng 2024, trong đó:
- Hàng hóa xuất khẩu bao gồm:
+ Hàng hóa từ Việt Nam bán cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ở ngoài Việt Nam.
+ Hàng hóa từ nội địa Việt Nam bán cho tổ chức trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu.
+ Hàng hóa đã bán tại khu vực cách ly cho cá nhân (người nước ngoài hoặc người Việt Nam) đã làm thủ tục xuất cảnh; hàng hóa đã bán tại cửa hàng miễn thuế. Khu vực cách ly, cửa hàng miễn thuế xác định theo quy định tại Nghị định 68/2016/NĐ-CP quy định về điều kiện kinh doanh hàng miễn thuế, kho bãi, địa điểm làm thủ tục hải quan, tập kết, kiểm tra, giám sát hải quan (đã được sửa đổi bởi Nghị định 67/2020/NĐ-CP).
- Dịch vụ xuất khẩu bao gồm:
+ Dịch vụ cung cấp trực tiếp cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ở ngoài Việt Nam. Trong đó, cá nhân ở nước ngoài đáp ứng điều kiện ở ngoài Việt Nam trong thời gian diễn ra việc cung cấp dịch vụ.
+ Dịch vụ cung cấp trực tiếp cho tổ chức ở trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu, bao gồm: dịch vụ cung cấp trực tiếp cho tổ chức ở trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu; dịch vụ vận chuyển, dịch vụ cung cấp cho doanh nghiệp chế xuất (dịch vụ nâng hạ container tại cảng, nhà máy, kho hàng; dịch vụ xếp dỡ, bốc xếp tại nhà máy, cảng, sân bay và các chi phí phát sinh có liên quan như: phí chứng từ, phí điện giao hàng, phí niêm chì, phí làm hàng, phí đóng gói). Tổ chức trong khu phi thuế quan là tổ chức có đăng ký kinh doanh.
- Hàng hóa, dịch vụ xuất khẩu khác bao gồm:
+ Vận tải quốc tế;
+ Dịch vụ cho thuê phương tiện vận tải được sử dụng ngoài phạm vi lãnh thổ Việt Nam; dịch vụ của ngành hàng không, hàng hải cung cấp trực tiếp hoặc thông qua đại lý cho vận tải quốc tế;
+ Hoạt động xây dựng, lắp đặt công trình ở nước ngoài hoặc ở trong khu phi thuế quan; sản phẩm nội dung thông tin số cung cấp cho bên nước ngoài và có hồ sơ, tài liệu chứng minh tiêu dùng ở ngoài Việt Nam;
+ Phụ tùng, vật tư thay thế để sửa chữa, bảo dưỡng phương tiện, máy móc, thiết bị cho bên nước ngoài và tiêu dùng ở ngoài Việt Nam;
+ Hàng hóa gia công chuyển tiếp để xuất khẩu theo quy định của pháp luật; hàng hóa, dịch vụ thuộc đối tượng không chịu thuế giá trị gia tăng khi xuất khẩu, trừ các trường hợp không áp dụng mức thuế suất 0% quy định tại khoản 4 Điều 17 Nghị định 181/2025/NĐ-CP. Trong đó:
+ Vận tải quốc tế bao gồm vận tải hành khách, hành lý, hàng hóa theo chặng quốc tế từ Việt Nam ra nước ngoài hoặc từ nước ngoài đến Việt Nam, hoặc cả điểm đi và đến ở nước ngoài, không phân biệt có phương tiện trực tiếp vận tải hay không có phương tiện. Trường hợp, hợp đồng vận tải quốc tế bao gồm cả chặng vận tải nội địa thì vận tải quốc tế bao gồm cả chặng nội địa.
+ Dịch vụ của ngành hàng không gồm: dịch vụ cung cấp suất ăn hàng không; dịch vụ cất hạ cánh tàu bay; dịch vụ sân đậu tàu bay; dịch vụ an ninh bảo vệ tàu bay; soi chiếu an ninh hành khách, hành lý và hàng hóa; dịch vụ băng chuyền hành lý tại nhà ga; dịch vụ phục vụ kỹ thuật thương mại mặt đất; dịch vụ bảo vệ tàu bay; dịch vụ kéo đẩy tàu bay; dịch vụ dẫn tàu bay; dịch vụ thuê cầu dẫn khách lên, xuống máy bay; dịch vụ điều hành bay đi, đến; dịch vụ vận chuyển tổ lái, tiếp viên và hành khách trong khu vực sân đậu tàu bay; chất xếp, kiểm đếm hàng hóa; dịch vụ phục vụ hành khách đi chuyến bay quốc tế từ cảng hàng không Việt Nam; dịch vụ sửa chữa tàu bay; dịch vụ tra nạp ngầm nhiên liệu cho các chuyến bay quốc tế. Dịch vụ của ngành hàng không áp dụng thuế suất 0% là những dịch vụ được thực hiện trong khu vực cảng hàng không quốc tế, sân bay, nhà ga hàng hóa hàng không quốc tế.
+ Dịch vụ của ngành hàng hải gồm: dịch vụ lai dắt tàu biển; hoa tiêu hàng hải; cứu hộ hàng hải; cầu cảng, bến phao; bốc xếp; buộc cởi dây; đóng mở nắp hầm hàng; vệ sinh hầm tàu; kiểm đếm, giao nhận; đăng kiểm; dịch vụ sửa chữa tàu biển. Dịch vụ của ngành hàng hải áp dụng thuế suất 0% là những dịch vụ được thực hiện tại khu vực cảng.
+ Sản phẩm nội dung thông tin số cung cấp cho bên nước ngoài là sản phẩm nội dung, thông tin bao gồm văn bản, dữ liệu, hình ảnh, âm thanh được thể hiện dưới dạng số, được lưu giữ, truyền đưa trên môi trường mạng xác định theo quy định của pháp luật về công nghệ thông tin. Cơ sở kinh doanh cung cấp sản phẩm nội dung thông tin số phải có hồ sơ, tài liệu chứng minh tiêu dùng ở ngoài Việt Nam, như: thông tin về tình trạng cư trú của bên nước ngoài (tổ chức, cá nhân) ở nước ngoài (thông tin địa chỉ thanh toán, địa chỉ giao hàng, địa chỉ trụ sở, địa chỉ nhà hoặc các thông tin tương tự mà tổ chức, cá nhân mua hàng khai báo với cơ sở kinh doanh cung cấp dịch vụ ở Việt Nam); thông tin về truy cập của tổ chức, cá nhân ở nước ngoài, như thông tin về mã vùng điện thoại quốc gia của thẻ SIM, địa chỉ IP, vị trí đường dây điện thoại cố định hoặc các thông tin tương tự của tổ chức, cá nhân mua hàng hóa, dịch vụ.
- Hàng hóa, dịch vụ bán, cung cấp cho tổ chức trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu quy định tại khoản 1, khoản 2 Điều 17 Nghị định 181/2025/NĐ-CP là hàng hóa, dịch vụ được tiêu dùng trong khu phi thuế quan phục vụ cho hoạt động sản xuất xuất khẩu của tổ chức trong khu phi thuế quan và không phục vụ cho hoạt động khác không phải hoạt động sản xuất xuất khẩu, trừ các hàng hóa, dịch vụ quy định tại khoản 4 Điều 17 Nghị định 181/2025/NĐ-CP.
(2) Thuế suất 5%
- Nước sạch phục vụ sản xuất và sinh hoạt không bao gồm các loại nước uống đóng chai, đóng bình và các loại nước giải khát khác;
- Thiết bị dùng để giảng dạy và học tập bao gồm: các loại mô hình, hình vẽ, bảng, phấn, thước, com-pa;
- Dịch vụ khoa học, công nghệ theo quy định của Luật Khoa học và công nghệ;
- Bán, cho thuê, cho thuê mua nhà ở xã hội theo quy định của Luật Nhà ở.
- Phân bón, quặng để sản xuất phân bón, thuốc bảo vệ thực vật và chất kích thích tăng trưởng vật nuôi theo quy định của pháp luật, trong đó: quặng để sản xuất phân bón là các quặng làm nguyên liệu để sản xuất phân bón như quặng Apatít dùng để sản xuất các loại phân bón chứa lân, đất bùn làm phân vi sinh; thuốc bảo vệ thực vật thực hiện theo quy định của pháp luật về bảo vệ và kiểm dịch thực vật.
- Dịch vụ đào đắp, nạo vét kênh, mương, ao hồ phục vụ sản xuất nông nghiệp; nuôi trồng, chăm sóc, phòng trừ sâu bệnh cho cây trồng; sơ chế, bảo quản sản phẩm nông nghiệp. Trong đó, sơ chế, bảo quản các sản phẩm nông nghiệp bao gồm các dịch vụ: làm sạch, phơi, sấy khô, bóc vỏ, xay xát, xay vỡ mảnh, nghiền vỡ mảnh, xay bỏ vỏ, xát bỏ vỏ, tách hạt, tách cọng, cắt, xay, đánh bóng hạt, hồ hạt, chia tách ra từng phần, bỏ xương, băm, lột da, nghiền, cán mỏng, ướp muối, đóng hộp kín khí, bảo quản lạnh (ướp lạnh, đông lạnh), bảo quản bằng khí sunfuro, bảo quản theo phương thức cho hóa chất để tránh thối rữa, ngâm trong dung dịch lưu huỳnh hoặc ngâm trong dung dịch bảo quản khác và các hình thức bảo quản thông thường khác.
- Sản phẩm cây trồng, rừng trồng (trừ gỗ, măng), chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường, trừ sản phẩm quy định tại khoản 1 Điều 4 của Nghị định 181/2025/NĐ-CP.
- Mủ cao su dạng mủ cờ rếp, mủ tờ, mủ bún, mủ cốm; lưới, dây giềng và sợi để đan lưới đánh cá. Trong đó, lưới, dây giềng và sợi để đan lưới đánh cá bao gồm các loại lưới đánh cá, các loại sợi, dây giềng loại chuyên dùng để đan lưới đánh cá không phân biệt nguyên liệu sản xuất.
- Sản phẩm bằng đay, cói, tre, nứa, lá, rơm, vỏ dừa, sọ dừa, bèo tây và các sản phẩm thủ công khác sản xuất bằng nguyên liệu tận dụng từ nông nghiệp; xơ bông đã qua chải thô, chải kỹ; giấy in báo. Trong đó, sản phẩm bằng đay, cói, tre, nứa, lá, rơm, vỏ dừa, sọ dừa, bèo tây và các sản phẩm thủ công khác sản xuất bằng nguyên liệu tận dụng từ nông nghiệp là các loại sản phẩm được sản xuất, chế biến từ nguyên liệu chính bằng đay, cói, tre, song, mây, trúc, chít, nứa, luồng, lá như: thảm đay, sợi đay, bao đay, thảm xơ dừa, chiếu sản xuất bằng đay, cói; chổi chít, dây thừng, dây buộc làm bằng tre nứa, xơ dừa; rèm, mành bằng tre, trúc, nứa, chổi tre, nón lá; đũa tre, đũa luồng.
- Tàu khai thác thủy sản tại vùng biển; máy móc, thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp. Trong đó, máy móc, thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp bao gồm: máy cày; máy bừa; máy phay; máy rạch hàng; máy bạt gốc; thiết bị san phẳng đồng ruộng; máy gieo hạt; máy cấy; máy trồng mía; hệ thống máy sản xuất mạ thảm; máy xới, máy vun luống, máy vãi, rắc phân, bón phân; máy, bình phun thuốc bảo vệ thực vật; máy thu hoạch lúa, ngô, mía, cà phê, bông; máy thu hoạch củ, quả, rễ; máy đốn chè, máy hái chè; máy tuốt đập lúa; máy bóc bẹ tẽ hạt ngô; máy tẽ ngô; máy đập đậu tương; máy bóc vỏ lạc; xát vỏ cà phê; máy thiết bị sơ chế cà phê, thóc ướt; máy sấy nông sản (lúa, ngô, cà phê, tiêu, điều...), thủy sản; máy thu gom, bốc mía, lúa, rơm rạ trên đồng; máy ấp, nở trứng gia cầm; máy thu hoạch cỏ, máy đóng kiện rơm, cỏ; máy vắt sữa và các loại máy chuyên dùng khác.
Bộ Nông nghiệp và Môi trường chủ trì, phối hợp với Bộ Tài chính hướng dẫn các loại máy chuyên dùng khác phục vụ cho sản xuất nông nghiệp thuộc đối tượng áp dụng mức thuế suất 5% theo quy định tại khoản này.
- Thiết bị y tế theo quy định của pháp luật về quản lý thiết bị y tế; thuốc phòng bệnh, chữa bệnh; dược chất, dược liệu là nguyên liệu sản xuất thuốc chữa bệnh, thuốc phòng bệnh. Trong đó:
+ Thiết bị y tế là thiết bị có Giấy phép nhập khẩu hoặc có Giấy chứng nhận đăng ký lưu hành hoặc Văn bản công bố tiêu chuẩn áp dụng của trang thiết bị y tế theo quy định của pháp luật về y tế hoặc theo Danh mục thiết bị y tế xuất khẩu, nhập khẩu đã được xác định mã số hàng hóa theo Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam do Bộ trưởng Bộ Y tế ban hành theo quy định của pháp luật về quản lý thiết bị y tế.
+ Thuốc phòng bệnh, chữa bệnh bao gồm thuốc thành phẩm, nguyên liệu làm thuốc, trừ thực phẩm chức năng; vắc-xin; sinh phẩm y tế, nước cất để pha chế thuốc tiêm, dịch truyền.
- Hoạt động nghệ thuật biểu diễn truyền thống, dân gian là các hoạt động nghệ thuật biểu diễn, nghệ thuật trình diễn dân gian theo quy định pháp luật về nghệ thuật biểu diễn và di sản văn hóa.
- Đồ chơi cho trẻ em; sách các loại, trừ sách quy định tại khoản 8 Điều 4 của Nghị định 181/2025/NĐ-CP.
(3) Thuế suất 10%
- Mức thuế suất thuế GTGT 10% áp dụng đối với hàng hóa, dịch vụ không chịu thuế suất 0% và 5% bao gồm cả dịch vụ được các nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam cung cấp cho tổ chức, cá nhân tại Việt Nam qua kênh thương mại điện tử và các nền tảng số.
- Các mặt hàng đang chịu thuế GTGT 10% theo Luật Thuế giá trị gia tăng 2024 sẽ được giảm thuế với mức giảm thuế GTGT 8%.
Nhóm mặt hàng áp dụng thuế suất 10% (Không được giảm) gồm:
- Viễn thông: Dịch vụ internet, điện thoại.
- Tài chính & Ngân hàng: Các hoạt động tín dụng, chứng khoán, bảo hiểm.
- Bất động sản: Kinh doanh và môi giới bất động sản.
- Khai khoáng & Kim loại: Sản phẩm kim loại đúc sẵn và các loại khoáng sản (ngoại trừ than).
- Hàng hóa chịu Thuế Tiêu thụ Đặc biệt (TTĐB):
- Hàng hóa: Rượu, bia, thuốc lá, xe ô tô dưới 24 chỗ, xe mô tô trên 125cm³, tàu bay, du thuyền, điều hòa dưới 90.000 BTU, bài lá, vàng mã, nước giải khát theo Tiêu chuẩn quốc gia (TCVN) có hàm lượng đường trên 5g/100mL
- Dịch vụ: Vũ trường, massage, karaoke, casino, trò chơi điện tử có thưởng, xổ số.
Chi tiết tại Phụ lục I, II ban hành kèm theo Nghi định 174/2025/NĐ-CP
Tải về Phụ lục I
Tải về Phụ lục II
Thuế suất thuế GTGT từ 1/7/2026 có thay đổi không? (Hình từ Internet)
Mẫu công văn hỏi thuế suất thuế GTGT 8% hay 10% mới nhất 2026?
Ngày 30/06/2025, Chính phủ đã ban hành Nghị định 174/2025/NĐ-CP quy định chính sách giảm thuế giá trị gia tăng theo Nghị quyết 204/2025/QH15 ngày 17 tháng 6 năm 2025 của Quốc hội.
Theo đó, tại khoản 2 Điều 1 Nghị định 174/2025/NĐ-CP quy định áp dụng mức giảm thuế suất thuế GTGT 8% từ ngày 01/7/2025 đến hết ngày 31/12/2026.
Hiện hành, pháp luật không có quy định về mẫu công văn hỏi thuế suất thuế GTGT 8% hay 10%, do đó, người nộp thuế có thể tham khảo mẫu công văn hỏi thuế suất thuế GTGT dưới dây:
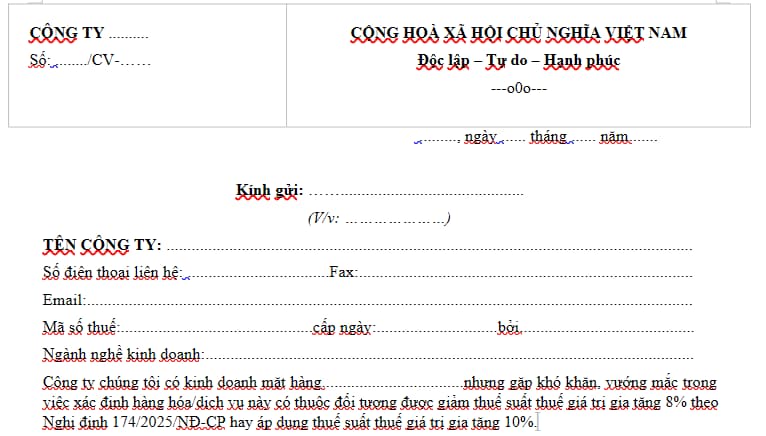
>>Tải về Mẫu công văn hỏi thuế suất thuế GTGT 8% hay 10% mới nhất 2026
Thời điểm xác định thuế giá trị gia tăng là khi nào?
Theo Luật Thuế giá trị gia tăng 2024, thời điểm xác định thuế GTGT đối với hàng hóa và dịch vụ được xác định theo thời điểm chuyển giao hàng hóa, hoàn thành cung cấp dịch vụ hoặc thời điểm lập hóa đơn theo quy định.
Chi tiết căn cứ theo Điều 8 Luật Thuế Giá trị gia tăng 2024 quy định thời điểm xác định như sau:
- Thời điểm xác định thuế giá trị gia tăng được quy định như sau:
+ Đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa thu được tiền;
+ Đối với dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm lập hóa đơn cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền.
- Thời điểm xác định thuế giá trị gia tăng đối với hàng hóa, dịch vụ sau đây do Chính phủ quy định:
+ Hàng hóa xuất khẩu, hàng hóa nhập khẩu;
+ Dịch vụ viễn thông;
+ Dịch vụ kinh doanh bảo hiểm;
+ Hoạt động cung cấp điện, hoạt động sản xuất điện, nước sạch;
+ Hoạt động kinh doanh bất động sản;
+ Hoạt động xây dựng, lắp đặt và hoạt động dầu khí.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];