
Tải miễn phí file xuất nhập tồn tự động cộng trừ tồn khi có phiếu xuất/nhập kho?
MỚI: Chính thức thống nhất Lịch nghỉ lễ 2/9 năm 2026 cho người lao động được nghỉ 5 ngày liên tiếp
File xuất nhập tồn tự động cộng trừ tồn khi có phiếu xuất/nhập kho là mẫu file được lập bằng excel nhằm để theo dõi, quản lý chi tiết số lượng hàng hóa nhập vào, xuất ra và tồn kho hàng ngày giúp doanh nghiệp nắm rõ biến động kho, tránh thất thoát, tối ưu hóa lượng hàng tồn, và lập báo cáo tài chính/kinh doanh chính xác, cụ thể file xuất nhập tồn tự động có dạng như sau:
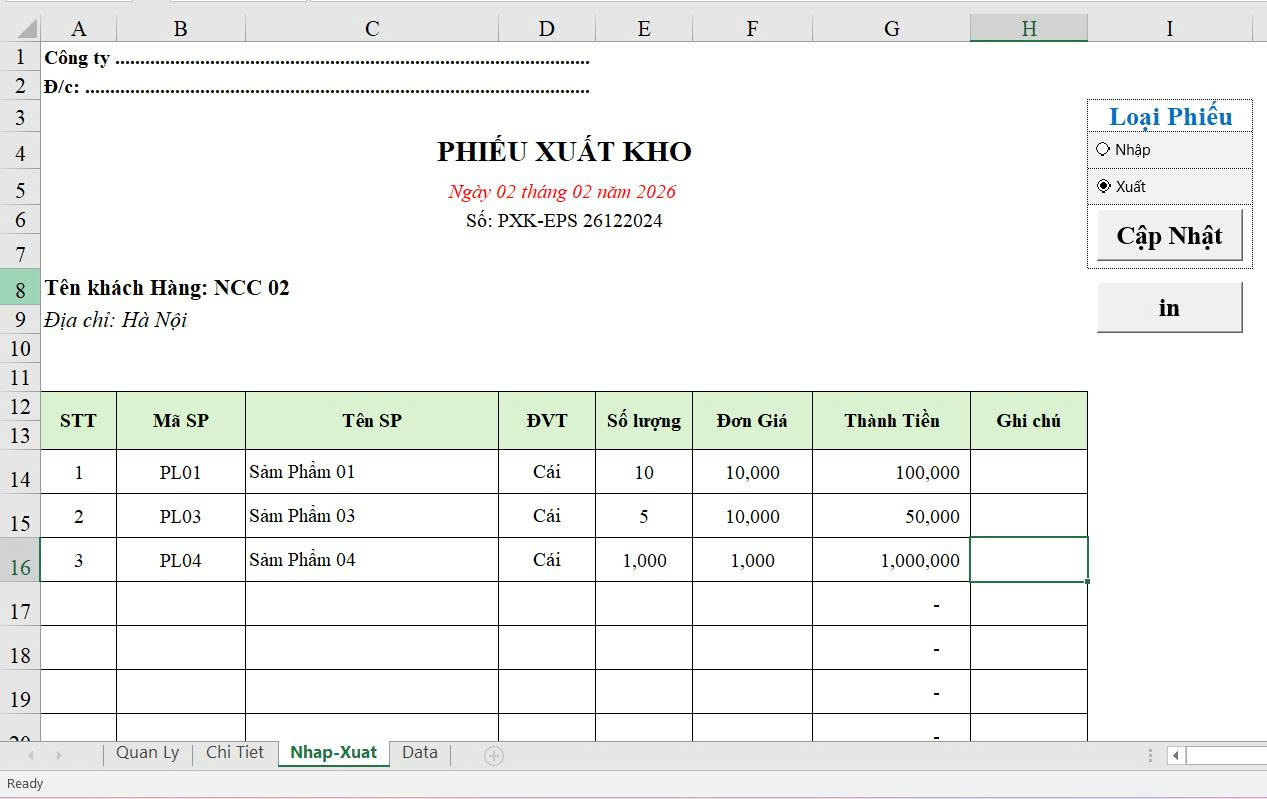
>> Chi tiết cách tải và sử dụng file xuất nhập tồn tự động cộng trừ tồn khi có phiếu xuất/nhập kho tại đây: Tải về
Tải File về và mở khóa cho File → Mở khóa bằng cách chuột phải vào File và chọn Properties, sau đó tích chọn Unblock.
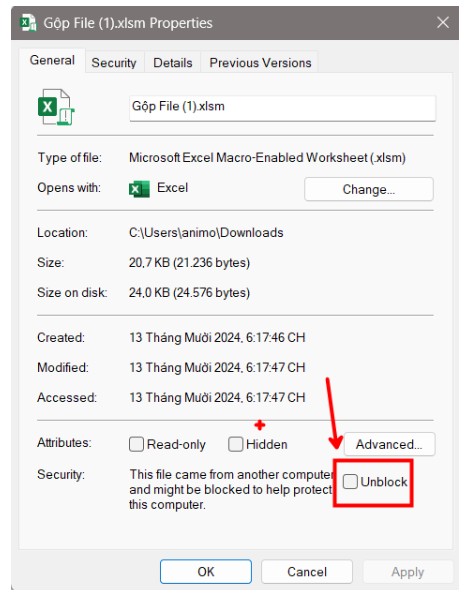
Lưu ý: Các File có sử dụng VBA - Do đó người dùng phải đảm bảo máy tính của mình đã cấp quyền sử dụng VBA.
Cách mở VBA: Thẻ File => Chọn Option => Chọn Trust Center => Chọn Trust Center Setting => Chọn Macro Setting => Tích chọn Enable All Macro và tích chọn VBA.
Tải miễn phí file xuất nhập tồn tự động cộng trừ tồn khi có phiếu xuất/nhập kho? (Hình từ Internet)
Mẫu Công văn giải trình hàng hóa dịch vụ bán ra vượt quá giá trị tồn kho mới nhất 2026?
Hiện nay chưa có văn bản pháp luật nào quy định về Mẫu Công văn giải trình hàng hóa dịch vụ bán ra vượt quá giá trị tồn kho hay còn gọi là Mẫu Công văn hệ số K.
Tuy nhiên trên thực tế, Mẫu Công văn giải trình này thường được người nộp thuế sử dụng để giải trình với cơ quan thuế khi số liệu hàng hóa, dịch vụ bán ra trên tờ khai thuế lớn hơn giá trị hàng tồn kho và hàng mua vào theo sổ sách kế toán hoặc dữ liệu quản lý thuế.
Theo đó, dưới đây là Mẫu Công văn giải trình hàng hóa dịch vụ bán ra vượt quá giá trị tồn kho mới nhất 2026 mà người nộp thuế có thể tham khảo:
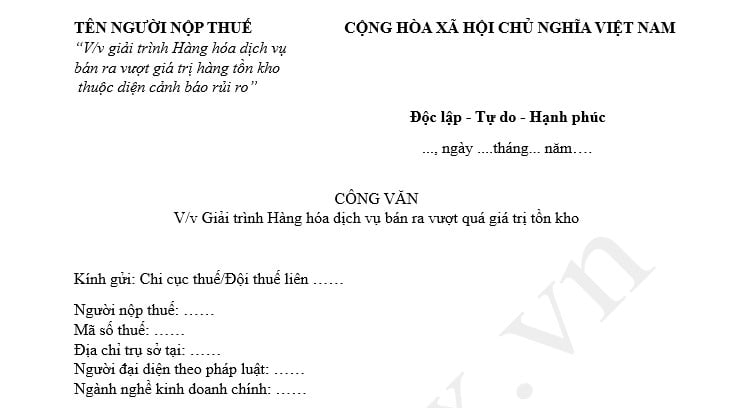
Tải về Mẫu Công văn giải trình hàng hóa dịch vụ bán ra vượt quá giá trị tồn kho - Mẫu Công văn hệ số K mới nhất 2026.
Các trường hợp nào bị ấn định thuế từ 01/07/2026?
Theo Điều 24 Luật Quản lý thuế 2025 quy định về các trường hợp sẽ bị ấn định thuế từ ngày 01/07/2026, cụ thể như sau:
(1) Không đăng ký thuế; không khai thuế; không nộp bổ sung hồ sơ thuế theo yêu cầu của cơ quan thuế hoặc khai thuế không đầy đủ, trung thực, chính xác về căn cứ tính thuế;
(2) Hồ sơ khai thuế đã nộp nhưng không xác định được các yếu tố làm cơ sở xác định căn cứ tính thuế hoặc có xác định được các yếu tố làm cơ sở xác định căn cứ tính thuế nhưng không tự tính được số tiền thuế phải nộp;
(3) Không phản ánh hoặc phản ánh không đầy đủ, trung thực, chính xác số liệu trên sổ kế toán để xác định nghĩa vụ nộp thuế;
(4) Không xuất trình sổ kế toán, hóa đơn, chứng từ và các tài liệu cần thiết liên quan đến việc xác định số tiền thuế phải nộp trong thời hạn quy định;
(5) Không chấp hành quyết định kiểm tra thuế theo quy định;
(6) Mua, bán, trao đổi và hạch toán, kê khai thuế theo giá trị hàng hóa, dịch vụ không đúng với giá thực tế thanh toán hoặc không theo giá trị giao dịch thông thường trên thị trường làm giảm nghĩa vụ nộp thuế;
(7) Mua, trao đổi hàng hóa sử dụng hóa đơn, chứng từ không hợp pháp, sử dụng không hợp pháp hóa đơn, chứng từ mà hàng hóa, dịch vụ là có thật theo xác định của cơ quan có thẩm quyền và đã được kê khai doanh thu tính thuế;
(8) Sử dụng chứng từ, tài liệu không phản ánh đúng bản chất giao dịch hoặc giá trị giao dịch thực tế để làm giảm nghĩa vụ thuế. Thực hiện các giao dịch không đúng với bản chất kinh tế nhằm mục đích giảm nghĩa vụ thuế;
(9) Không tuân thủ quy định về nghĩa vụ kê khai, xác định giá giao dịch liên kết hoặc không cung cấp thông tin theo quy định về quản lý thuế đối với doanh nghiệp có phát sinh giao dịch liên kết.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];



























