Giá xăng mới được Tập đoàn xăng dầu Việt Nam cập nhật 10/4/2026 bao nhiêu tiền một lít?
Căn cứ tại khoản 11 Điều 21 Nghị định 83/2014/NĐ-CP được sửa đổi bởi khoản 7 Điều 1 Nghị định 80/2023/NĐ-CP thì thời gian điều hành giá xăng dầu được thực hiện vào ngày thứ Năm hàng tuần.
Ngày 09/4/2026, Bộ Công Thương ban hành Công văn 2455/BCT-TTTN về thông báo giá xăng dầu; trong đó thông báo giá xăng dầu 15h30 ngày 09 4 2026.
>>Tải về Công văn 2455/BCT-TTTN năm 2026
Theo đó, Công văn 2455/BCT-TTTN năm 2026 đã điều hành kinh doanh xăng dầu bắt đầu từ 15 giờ 30 phút ngày 9/4/2026, giá bán các mặt hàng xăng dầu tiêu dùng phổ biến trên thị trường không cao hơn mức giá:
- Xăng E5RON92: không cao hơn 21.544 đồng/lít;
- Xăng RON95-III: không cao hơn 22.743 đồng/lít;
- Dầu điêzen 0.055: không cao hơn 31.969 đồng/lít;
- Dầu madút 180CST 3.5S: không cao hơn 21.749 đồng/kg.
Dưới đây là giá xăng dầu cập nhật mới nhất từ 15h30 ngày 9 4 2026 như sau:
STT | Mặt hàng | Giá cơ sở kỳ trước liền kề, ngày 8/4/2026 (đồng/lít,kg) | Giá cơ sở kỳ công bố từ 15h30 ngày 9/4/2026 (đồng/lít,kg) | Mức chênh lệch với kỳ trước (đồng/lít,kg) |
1 | Xăng E5RON92 | 24.737 | 21.544 | -3.193 |
2 | Xăng RON95-III | 26.536 | 22.743 | -3.793 |
3 | Dầu điêzen 0.05S | 42.841 | 31.969 | -10.872 |
5 | Dầu madút 180CST 3.5S | 24.271 | 21.749 | -2.522 |
Tập đoàn Xăng dầu Việt Nam (Petrolimex) chính thức điều chỉnh giá xăng dầu, theo đó mức giá mới như sau:
Mặt hàng | Đơn vị tính (Đã bao gồm thuế GTGT) | Vùng 1 | Vùng 2 |
Xăng không chì RON 95-V | Đồng/lít | 24.380 | 24.860 |
Xăng không chì RON 95-III | Đồng/lít | 23.540 | 24.010 |
Xăng sinh học E10 RON 95-III | Đồng/lít | 23.070 | 23.530 |
Xăng sinh học E5 RON 92 | Đồng/lít | 22.340 | 22.780 |
Điêzen 0,001S-V | Đồng/lít | 33.730 | 34.400 |
Điêzen 0,05S-II | Đồng/lít | 32.960 | 33.610 |
Dầu hỏa 2 - K | Đồng/lít | 37.700 | 38.450 |
(*) Trên đây là giá xăng mới được Tập đoàn xăng dầu Việt Nam cập nhật 10/4/2026.
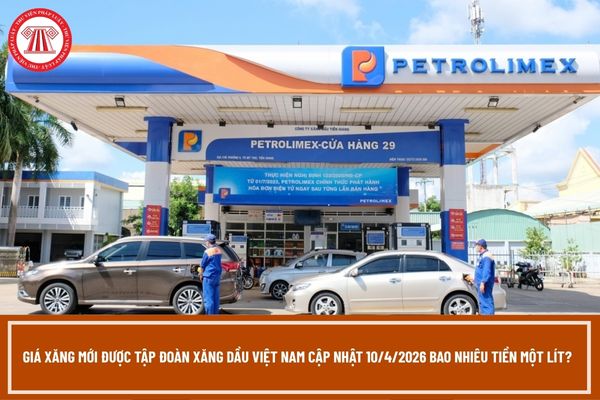
Giá xăng mới được Tập đoàn xăng dầu Việt Nam cập nhật 10/4/2026 bao nhiêu tiền một lít? (Hình từ Internet)
Mặt hàng xăng dầu phải chịu các loại thuế nào?
Dưới đây là tổng hợp các loại thuế đối với mặt hành xăng dầu cụ thể như sau:
(1) Thuế giá trị gia tăng
Theo Điều 9 Luật Thuế giá trị gia tăng 2024, xăng dầu thuộc mặt hàng chịu thuế GTGT 10%.
Tuy nhiên, tại Điều 1 Nghị quyết 204/2025/QH15 (có hiệu lực từ 01/7/2025 đến 31/12/2026) quy định về phạm vị áp dụng giảm thuế GTGT như sau:
Phạm vi áp dụng
1. Giảm 2% thuế suất thuế giá trị gia tăng, áp dụng đối với các nhóm hàng hóa, dịch vụ quy định tại khoản 3 Điều 9 của Luật Thuế giá trị gia tăng số 48/2024/QH15 (còn 8%), trừ một số nhóm hàng hóa, dịch vụ sau: viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than), sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng).
2. Chính phủ quy định chi tiết khoản 1 Điều này.
Đồng thời, Điều 2 Nghị quyết 204/2025/QH15 nêu rõ thời gian áp dụng giảm thuế GTGT đối với mặt hàng xăng dầu như sau:
Hiệu lực thi hành
Nghị quyết này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2025 đến hết ngày 31 tháng 12 năm 2026.
Theo đó, mặt hàng xăng dầu sẽ được áp dụng mức thuế GTGT 8% đến hết ngày 31/12/2026.
(2) Thuế nhập khẩu
Đối với xăng dầu nhập khẩu qua cửa khẩu, biên giới Việt Nam theo khoản 1 Điều 2 Luật Thuế xuất khẩu, nhập khẩu năm 2016 thì áp dụng thuế suất thuế nhập khẩu 10%.
Tuy nhiên, trước biến động của giá dầu thế giới cho dung đột tại Trung Đông, ngày 09/03/2026 Chính phủ ban hành Nghị định 72/2026/NĐ-CP sửa đổi thuế suất nhập khẩu ưu đãi (MFN) với một số mặt hàng xăng dầu và nguyên liệu đầu vào để tăng nguồn cung và ổn định thị trường.
Cụ thể, mức thuế suất MFN được giảm từ 10% xuống 0% với xăng động cơ không pha chì (như RON 95) và các nguyên liệu pha chế xăng.
Nghị định 72/2026/NĐ-CP cũng hạ từ 7% xuống 0% với dầu diesel, nhiên liệu máy bay. Ngoài ra, một số nguyên liệu pha chế xăng, hóa dầu cũng được giảm thuế về 0%.
Nghị định 72/2026/NĐ-CP có hiệu lực từ ngày 09/3 đến hết 30/4/2026, trường hợp cần kéo dài, Bộ Công Thương sẽ đề xuất để Bộ Tài chính trình Chính phủ.
Như vậy, mức thuế nhập khẩu trước đây ở mức 10% được điều chỉnh giảm về 0% đến hết ngày 30/4/2026.
(3) Thuế tiêu thụ đặc biệt
Thuế tiêu thụ đặc biệt đối với xăng được thực hiện theo Luật Thuế tiêu thụ đặc biệt 2025 có hiệu lực từ 1/1/2026.
Thuế suất cụ thể đối với xăng là 10%, xăng E5 là 8%, xăng E10 là 7%.
(4) Thuế bảo vệ môi trường
Xăng (trừ etanol), dầu diesel, dầu hỏa, dầu mazut đều là mặt hàng chịu thuế bảo vệ môi trường theo khoản 1 Điều 3 Luật Thuế bảo vệ môi trường năm 2010.
Tuy nhiên theo Nghị quyết 109/2025/UBTVQH15 thì hiện thuế bảo vệ môi trường đối với xăng dầu đã được giảm 50% đến hết năm 2026, tương đương 2.000 đồng/lít đối với các loại xăng (trừ etanol) và 1.000 đồng/lít đối với dầu diesel, dầu mazut.
Cụ thể, mức thuế bảo vệ môi trường đối với xăng dầu áp dụng đến hết năm 2026 như sau:
TT | Hàng hóa | Đơn vị tính | Mức thuế (đồng/đơn vị hàng hóa) |
1 | Xăng, trừ etanol | lít | 2.000 |
2 | Nhiên liệu bay | lít | 1.500 |
3 | Dầu diesel | lít | 1.000 |
4 | Dầu hỏa | lít | 600 |
5 | Dầu mazut | lít | 1.000 |
6 | Dầu nhờn | lít | 1.000 |
7 | Mỡ nhờn | kg | 1.000 |
Thời điểm xác định thuế tiêu thụ đặc biệt đối với hàng hóa là khi nào?
Căn cứ theo quy định tại Điều 7 Luật Thuế tiêu thụ đặc biệt 2025 quy định về thời điểm xác định thuế tiêu thụ đặc biệt như sau:
Thời điểm xác định thuế tiêu thụ đặc biệt
1. Thời điểm xác định thuế tiêu thụ đặc biệt đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
2. Thời điểm xác định thuế tiêu thụ đặc biệt đối với dịch vụ là thời điểm hoàn thành việc cung ứng dịch vụ hoặc thời điểm lập hóa đơn cung ứng dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền.
3. Thời điểm xác định thuế tiêu thụ đặc biệt đối với hàng hóa nhập khẩu là thời điểm đăng ký tờ khai hải quan.
Như vậy, theo quy định trên đối với hàng hóa thì thời điểm xác định thuế tiêu thụ đặc biệt là:
(1) Thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua.
(2) Thời điểm đăng ký tờ khai hải quan (đối với hàng hóa nhập khẩu)
Lưu ý: Không phân biệt đã thu được tiền hay chưa thu được tiền.
- Giá xăng
- Xăng dầu
- Giá xăng dầu
- Giá bán xăng dầu
- Mặt hàng xăng dầu
- Giá xăng mới nhất
- Giá xăng dầu hôm nay
- Giá bán lẻ xăng dầu hôm nay
- Tập đoàn xăng dầu Việt Nam
- Xăng dầu Petrolimex
- Giá xăng Petrolimex
- Bảng giá xăng Petrolimex
- Cửa hàng Petrolimex
- Bảng giá xăng dầu Petrolimex
- Giá xăng Petrolimex hôm nay
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];