Tải mẫu file excel bảng lương tính thuế TNCN mới nhất miễn phí năm 2026 theo biểu thuế 5 bậc?
NÓNG: Tiếp tục điều chỉnh giá xăng dầu ngày 15/4/2026 khi giá xăng dầu thế giới biến động
>> Giá xăng dầu hôm nay 15/4/2026 tăng hay giảm?
>> Giá xăng 15/4/2026 bao nhiêu tiền một lít?
NÓNG: Đã chốt lịch nghỉ Quốc Khánh 2 9 2026 chính thức cho người lao động được nghỉ đến 05 ngày
Theo Điều 8 Luật Thuế thu nhập cá nhân 2025 vẫn giữ nguyên phương pháp tính thuế thu nhập cá nhân từ tiền lương tiền công bằng thu nhập tính thuế nhân (x) thuế suất tại Biểu thuế lũy tiến từng phần.
Như vậy, cách tính thuế TNCN theo Biểu thuế lũy tiến 5 bậc như sau:
Số tiền thuế thu nhập cá nhân = Thu nhập tính thuế x Thuế suất |
Trong đó:
- Thu nhập tính thuế = Thu nhập chịu thuế - Các khoản giảm trừ (khoản giảm trừ gia cảnh; khoản đóng bảo hiểm, quỹ hưu trí tự nguyện; khoản đóng góp từ thiện, nhân đạo, khuyến học)
- Điều 9 Luật Thuế thu nhập cá nhân 2025 quy định Biểu thuế luỹ tiến từng phần (5 Bậc thuế suất) được quy định như sau:
Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
1 | Đến 120 | Đến 10 | 5 |
2 | Trên 120 đến 360 | Trên 10 đến 30 | 10 |
3 | Trên 360 đến 720 | Trên 30 đến 60 | 20 |
4 | Trên 720 đến 1.200 | Trên 60 đến 100 | 30 |
5 | Trên 1.200 | Trên 100 | 35 |
Bên cạnh đó, theo Nghị quyết 110/2025/NQ-UBTVQH, từ năm 2026 mức giảm trừ gia cảnh đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng và người phụ thuộc là 6,2 triệu đồng/ tháng.
Sau khi có thu nhập tính thuế, áp dụng biểu thuế lũy tiến từng phần để tính số thuế phải nộp:
Việc tính thuế TNCN theo biểu thuế lũy tiến từng phần có nghĩa là mỗi phần thu nhập rơi vào bậc thuế nào sẽ chịu thuế suất tương ứng của bậc đó, chứ không phải toàn bộ thu nhập chịu một mức thuế suất duy nhất.
Trong Excel, có thể thiết lập công thức tự động bằng cách sử dụng hàm IF lồng nhau hoặc hàm VLOOKUP kết hợp với các phép tính:
Ví dụ công thức Excel cơ bản:
=IF(Thu_nhap_tinh_thue<=0,0, IF(Thu_nhap_tinh_thue<=10000000,Thu_nhap_tinh_thue*5%, IF(Thu_nhap_tinh_thue<=30000000,10000000*5%+(Thu_nhap_tinh_thue-10000000)*10%, IF(Thu_nhap_tinh_thue<=60000000,10000000*5%+20000000*10%+(Thu_nhap_tinh_thue-30000000)*20%,…)))) |
Tuy nhiên, để dễ quản lý và cập nhật hơn, bạn nên tách riêng từng bước tính toán vào các cột khác nhau, sau đó cộng tổng để có số thuế cuối cùng.
Ví dụ minh họa cụ thể: Giả sử nhân viên A có lương cơ bản là 45 triệu, tổng bảo hiểm là 3,780.000, giảm trừ gia cảnh là 19.800.000. Vậy Thu nhập tính thuế: 45.000.000 – 3.780.000 – 19.800.000 = 21.420.000 đồng. Vậy tổng thuế TNCN anh A phải nộp là: 10.000.000 × 5% + 11.420.000 × 10% = 1.642.000 đồng.
Cụ thể, file excel bảng lương tính thuế TNCN mới nhất miễn phí năm 2026 theo biểu thuế 5 bậc có dạng như sau:
>> Tải mẫu file excel bảng lương tính thuế TNCN mới nhất miễn phí năm 2026 theo biểu thuế 5 bậc tại đây: Tải về
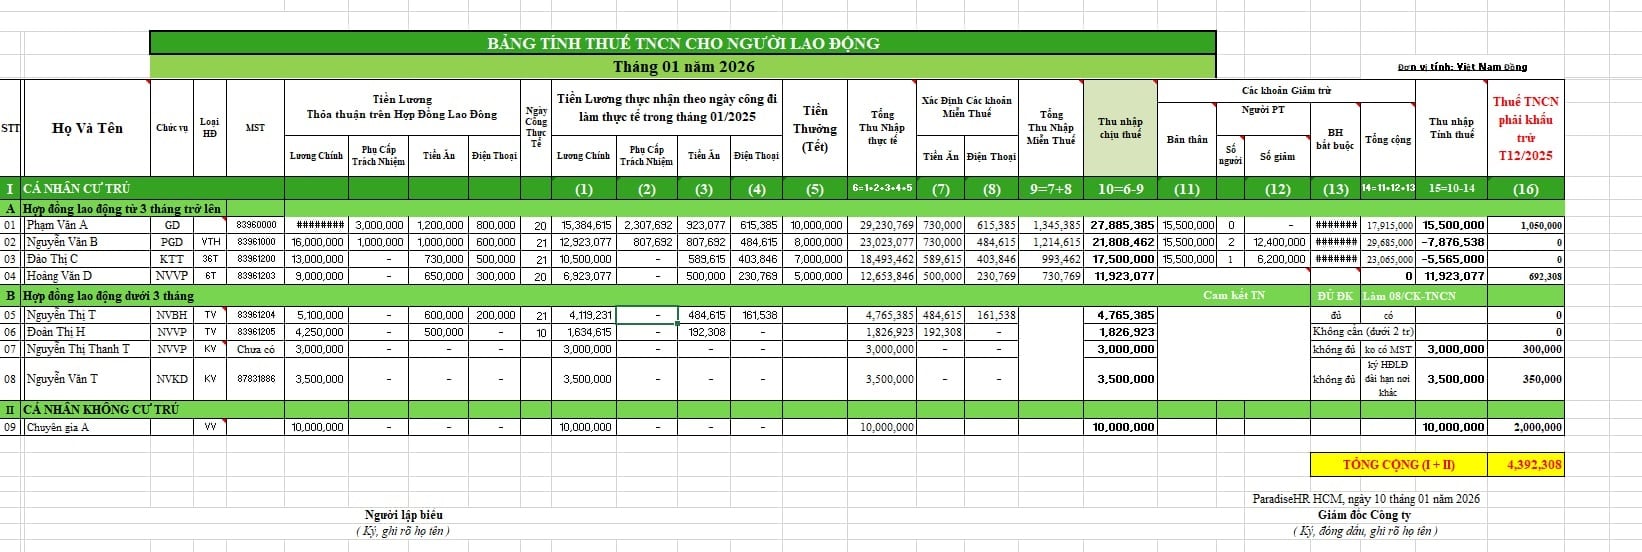
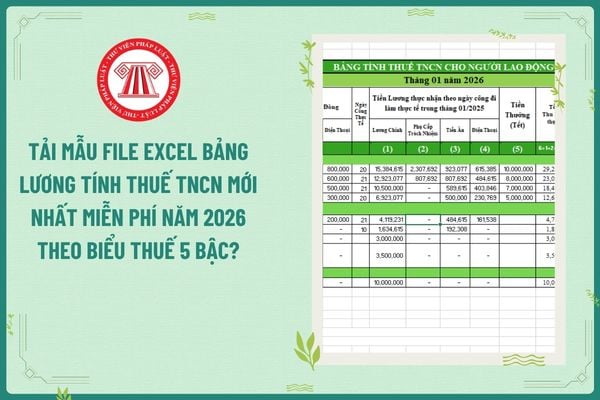
Tải mẫu file excel bảng lương tính thuế TNCN mới nhất miễn phí năm 2026 theo biểu thuế 5 bậc? (Hình từ Internet)
Tỷ lệ khấu trừ tiền lương, thu nhập khi nợ thuế là bao nhiêu?
Căn cứ theo khoản 2 Điều 130 Luật Quản lý thuế 2019 quy định về cưỡng chế bằng biện pháp khấu trừ một phần tiền lương hoặc thu nhập như sau:
Cưỡng chế bằng biện pháp khấu trừ một phần tiền lương hoặc thu nhập
...
2. Tỷ lệ khấu trừ tiền lương, trợ cấp hưu trí hoặc mất sức đối với cá nhân không thấp hơn 10% và không quá 30% tổng số tiền lương, trợ cấp hằng tháng của cá nhân đó; đối với những khoản thu nhập khác thì tỷ lệ khấu trừ căn cứ vào thu nhập thực tế, nhưng không quá 50% tổng số thu nhập.
3. Cơ quan, tổ chức sử dụng lao động đang quản lý tiền lương hoặc thu nhập của đối tượng bị cưỡng chế thi hành quyết định hành chính về quản lý thuế có các trách nhiệm sau đây:
a) Khấu trừ một phần tiền lương hoặc thu nhập của đối tượng bị cưỡng chế thi hành quyết định hành chính về quản lý thuế và chuyển số tiền đã khấu trừ vào tài khoản ngân sách nhà nước tại Kho bạc Nhà nước theo nội dung ghi trong quyết định cưỡng chế thi hành quyết định hành chính về quản lý thuế kể từ kỳ trả tiền lương hoặc thu nhập gần nhất cho đến khi khấu trừ đủ số tiền thuế nợ theo quyết định cưỡng chế thi hành quyết định hành chính về quản lý thuế, đồng thời thông báo cho người ra quyết định cưỡng chế và đối tượng bị cưỡng chế biết;
b) Trong trường hợp chưa khấu trừ đủ số tiền thuế nợ theo quyết định cưỡng chế mà hợp đồng lao động của đối tượng bị cưỡng chế chấm dứt, cơ quan, tổ chức sử dụng lao động phải thông báo cho người ra quyết định cưỡng chế thi hành quyết định hành chính về quản lý thuế biết trong thời hạn 05 ngày làm việc kể từ ngày chấm dứt hợp đồng lao động;
c) Cơ quan, tổ chức sử dụng lao động đang quản lý tiền lương hoặc thu nhập của đối tượng bị cưỡng chế thi hành quyết định hành chính về quản lý thuế cố tình không thực hiện quyết định cưỡng chế thi hành quyết định hành chính về quản lý thuế thì bị xử phạt vi phạm hành chính theo quy định tại Chương XV của Luật này.
4. Chính phủ quy định chi tiết Điều này.
Như vậy, theo quy định trên thì tỷ lệ khấu trừ tiền lương, thu nhập khi nợ thuế đối với cá nhân không thấp hơn 10% và không quá 30% tổng số tiền lương, trợ cấp hằng tháng của cá nhân đó.
Đối với những khoản thu nhập khác thì tỷ lệ khấu trừ căn cứ vào thu nhập thực tế, nhưng không quá 50% tổng số thu nhập.
Thu nhập chịu thuế từ tiền lương, tiền công bao gồm những khoản nào?
Căn cứ theo khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2025 quy định về thu nhập chịu thuế như sau:
Thu nhập chịu thuế
Thu nhập chịu thuế thu nhập cá nhân gồm các loại thu nhập sau đây, trừ thu nhập được miễn thuế quy định tại Điều 4 của Luật này:
...
2. Thu nhập từ tiền lương, tiền công, bao gồm:
a) Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công;
b) Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền dưới mọi hình thức;
c) Các khoản phụ cấp, trợ cấp, thu nhập khác trừ các khoản: phụ cấp, trợ cấp theo quy định của pháp luật về ưu đãi người có công; phụ cấp quốc phòng, an ninh; phụ cấp độc hại, nguy hiểm đối với ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm; phụ cấp thu hút, phụ cấp khu vực theo quy định của pháp luật; phụ cấp, trợ cấp, sinh hoạt phí do cơ quan Việt Nam ở nước ngoài chi trả; trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, trợ cấp tuất hàng tháng và các khoản trợ cấp khác theo quy định của pháp luật về bảo hiểm xã hội; trợ cấp thôi việc, trợ cấp mất việc làm; trợ cấp mang tính chất bảo trợ xã hội và các khoản phụ cấp, trợ cấp, thu nhập khác không mang tính chất tiền lương, tiền công do Chính phủ quy định.
...
Như vậy, thu nhập chịu thuế từ tiền lương, tiền công bao gồm những khoản thu nhập sau đây
- Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công;
- Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền dưới mọi hình thức;
- Các khoản phụ cấp, trợ cấp, thu nhập khác trừ các khoản:
+ Phụ cấp, trợ cấp theo quy định của pháp luật về ưu đãi người có công; phụ cấp quốc phòng, an ninh;
+ Phụ cấp độc hại, nguy hiểm đối với ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm;
+ Phụ cấp thu hút, phụ cấp khu vực theo quy định của pháp luật;
+ Phụ cấp, trợ cấp, sinh hoạt phí do cơ quan Việt Nam ở nước ngoài chi trả;
+ Trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, trợ cấp tuất hàng tháng và các khoản trợ cấp khác theo quy định của pháp luật về bảo hiểm xã hội; trợ cấp thôi việc, trợ cấp mất việc làm;
+ Trợ cấp mang tính chất bảo trợ xã hội và các khoản phụ cấp, trợ cấp, thu nhập khác không mang tính chất tiền lương, tiền công do Chính phủ quy định.
Lưu ý: Thu nhập chịu thuế từ tiền lương, tiền công thuộc Điều 4 Luật Thuế thu nhập cá nhân 2025 được miễn thuế thu nhập cá nhân theo quy định pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];