Người phụ thuộc có 2 mã số thuế thì xử lý thế nào? Cách hủy mã số thuế người phụ thuộc có 2 mã số thuế?
NÓNG: Chính thức thay đổi Lịch nghỉ lễ 2 9 và 24 11 năm 2026 để người lao động được nghỉ đến 09 ngày
ĐÃ CÓ: Lịch hoán đổi ngày nghỉ lễ 2/9/2026 kéo dài kỳ nghỉ lễ liên tiếp 05 ngày cho người lao động cả nước
Căn cứ tại điểm b khoản 3 Điều 30 Luật Quản lý thuế 2019 có quy định như sau:
Đối tượng đăng ký thuế và cấp mã số thuế
...
3. Việc cấp mã số thuế được quy định như sau:
a) Doanh nghiệp, tổ chức kinh tế, tổ chức khác được cấp 01 mã số thuế duy nhất để sử dụng trong suốt quá trình hoạt động từ khi đăng ký thuế cho đến khi chấm dứt hiệu lực mã số thuế. Người nộp thuế có chi nhánh, văn phòng đại diện, đơn vị phụ thuộc trực tiếp thực hiện nghĩa vụ thuế thì được cấp mã số thuế phụ thuộc. Trường hợp doanh nghiệp, tổ chức, chi nhánh, văn phòng đại diện, đơn vị phụ thuộc thực hiện đăng ký thuế theo cơ chế một cửa liên thông cùng với đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh thì mã số ghi trên giấy chứng nhận đăng ký doanh nghiệp, giấy chứng nhận đăng ký hợp tác xã, giấy chứng nhận đăng ký kinh doanh đồng thời là mã số thuế;
b) Cá nhân được cấp 01 mã số thuế duy nhất để sử dụng trong suốt cuộc đời của cá nhân đó. Người phụ thuộc của cá nhân được cấp mã số thuế để giảm trừ gia cảnh cho người nộp thuế thu nhập cá nhân. Mã số thuế cấp cho người phụ thuộc đồng thời là mã số thuế của cá nhân khi người phụ thuộc phát sinh nghĩa vụ với ngân sách nhà nước;
c) Doanh nghiệp, tổ chức, cá nhân có trách nhiệm khấu trừ, nộp thuế thay được cấp mã số thuế nộp thay để thực hiện khai thuế, nộp thuế thay cho người nộp thuế;
d) Mã số thuế đã cấp không được sử dụng lại để cấp cho người nộp thuế khác;
đ) Mã số thuế của doanh nghiệp, tổ chức kinh tế, tổ chức khác sau khi chuyển đổi loại hình, bán, tặng, cho, thừa kế được giữ nguyên;
e) Mã số thuế cấp cho hộ gia đình, hộ kinh doanh, cá nhân kinh doanh là mã số thuế cấp cho cá nhân người đại diện hộ gia đình, hộ kinh doanh, cá nhân kinh doanh.
Theo quy định trên, mỗi cá nhân được cấp 01 mã số thuế duy nhất để sử dụng trong suốt cuộc đời của cá nhân đó. Người phụ thuộc của cá nhân được cấp mã số thuế để giảm trừ gia cảnh cho người nộp thuế thu nhập cá nhân.
Mã số thuế cấp cho người phụ thuộc đồng thời là mã số thuế của cá nhân khi người phụ thuộc phát sinh nghĩa vụ với ngân sách nhà nước.
Như vậy, mỗi người phụ thuộc sẽ có duy nhất 01 mã số thuế.
Trong trường hợp người phụ thuộc có 02 mã số thuế thì cần phải tiến hành hủy mã số thuế người phụ thuộc theo 2 cách sau đây:
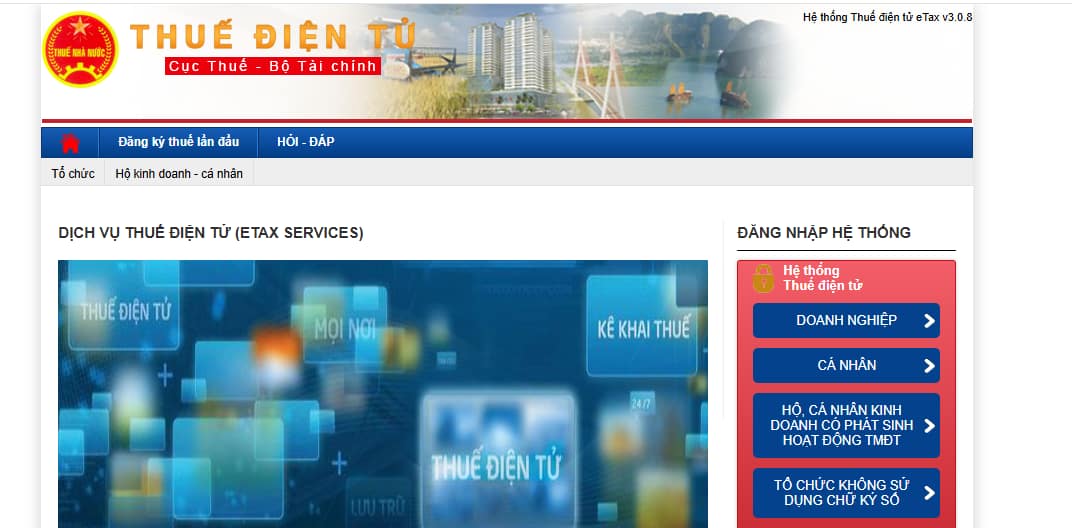
Cách 1: Hủy mã số thuế cá nhân (Trực tuyến)
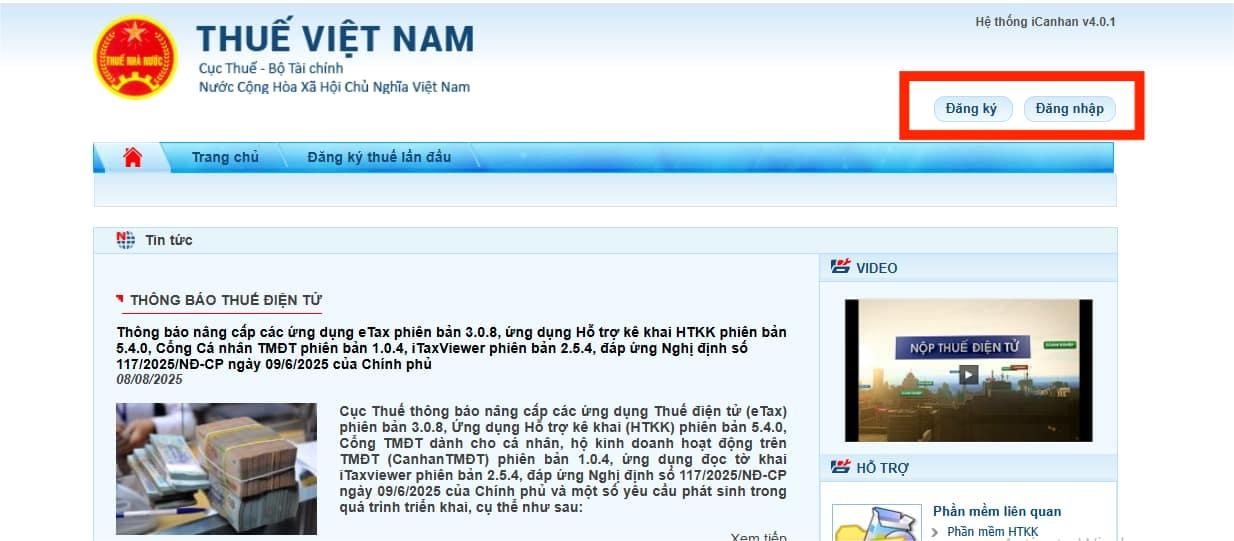
Bước 1: Truy cập vào website Thuế điện tử và chọn Cá nhân Bước 2: Đăng nhập vào tài khoản thuế điện tử. Nếu chưa có tài khoản bạn thực hiện đăng ký trước
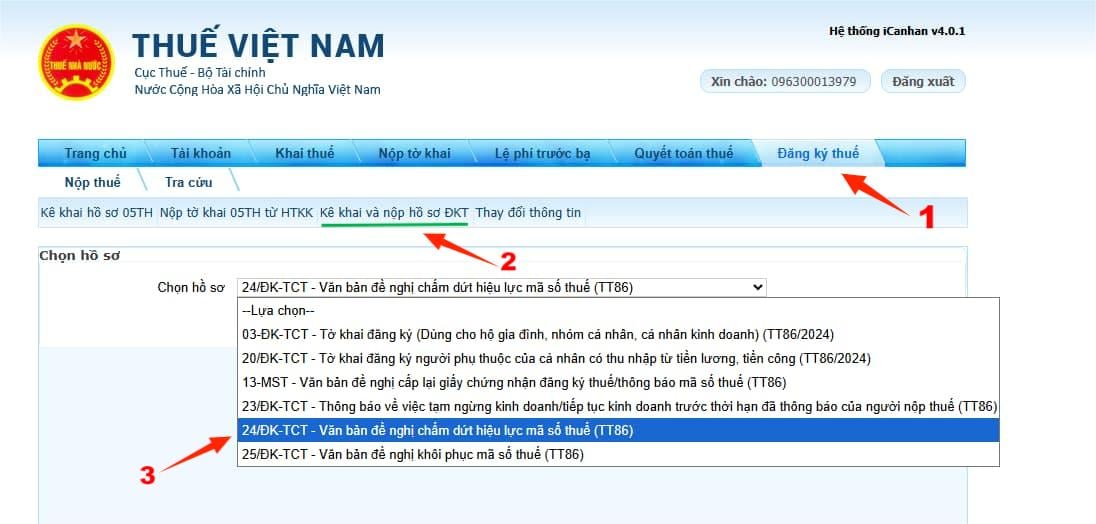
Bước 3: Chọn “Đăng ký thuế” >> Chọn “Kê khai và nộp hồ sơ ĐKT” >> Tại mục chọn hồ sơ chọn “24/ĐK-TCT– văn bản đề nghị chấm dứt hiệu lực mã số thuế (Thông tư 86/2024/TT-BTC)” >> Chọn “Tiếp tục”
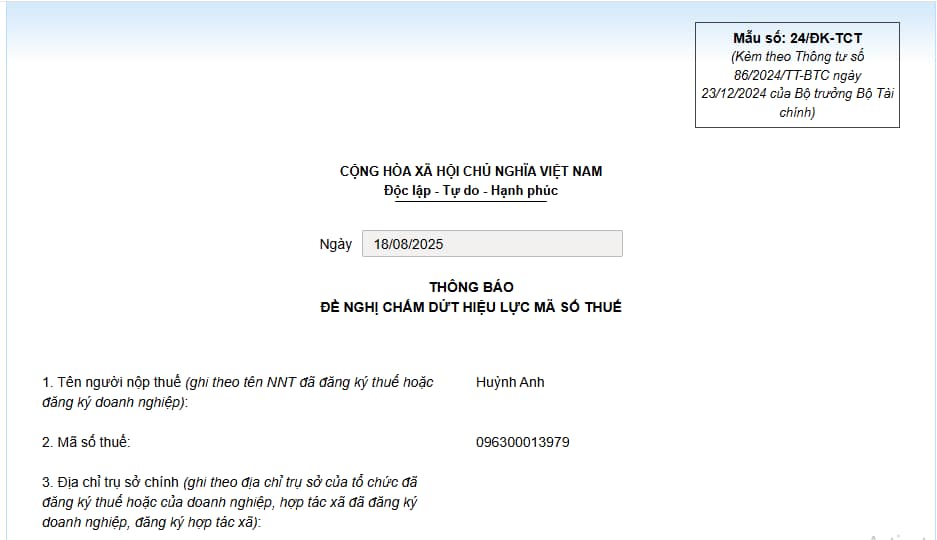
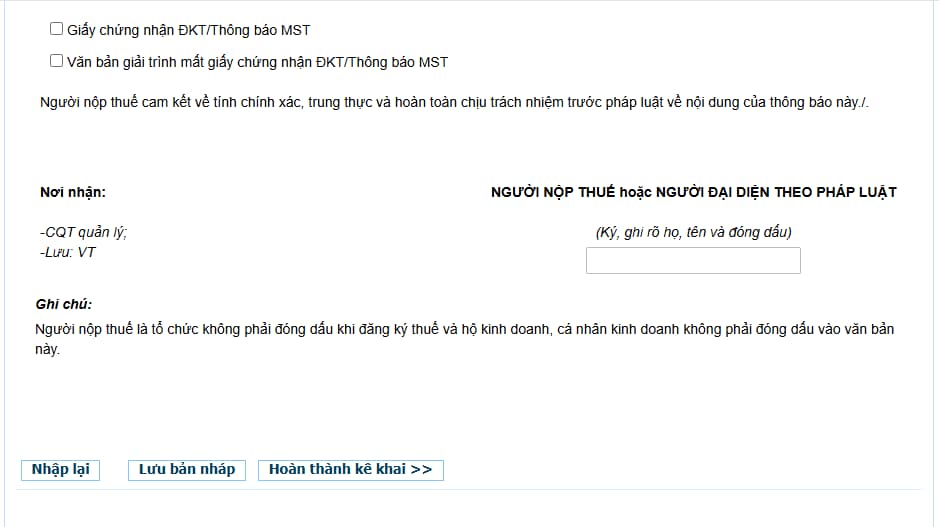
Bước 4: Điền tờ khai đính kèm tài liệu tương ứng
Lý do đề nghị hủy MST: Người phụ thuộc Huỳnh ABC có 2 mã số thuế - MST: 1122334455 cấp ngày 01/01/2024 - MST: 6677889900 cấp ngày 01/01/2025 Bước 5: Thực hiện ký số gửi hồ sơ và chờ xác nhận của cơ quan thuế
|
Cách 2: Hủy mã số thuế cá nhân (trực tiếp)
Bước 1: Người nộp thuế chuẩn bị đầy đủ hồ sơ, giấy tờ sau: Văn bản đề nghị chấm dứt hiệu lực mã số thuế mẫu số 24/ĐK-TCT Thông tư 86/2024/TT-BTC; Tải mẫu số 24/ĐK-TCT: Tại đây Bản sao CCCD mới. Bước 2: Nộp hồ sơ trực tiếp tại cơ quan thuế quản lý hoặc nộp qua đường bưu điện Bước 3: Cơ quan thuế tiếp nhận và xử lý hồ sơ đóng mã số thuế cá nhân. Hồ sơ đầy đủ: Cơ quan thuế thông báo về việc chấp nhận hồ sơ và thời hạn giải quyết hồ sơ đăng ký thuế chậm nhất là 03 ngày làm việc kể từ ngày nhận đủ hồ sơ; Hồ sơ không đầy đủ: Cơ quan thuế thông báo cho người nộp thuế chậm nhất là 02 ngày làm việc kể từ ngày tiếp nhận hồ sơ. |
Sau khi hoàn thành việc hủy bỏ 1 trong 2 mã số thuế cá nhân, người đăng ký tiến hành xác minh lại thông tin mã số thuế người phụ thuộc và cập nhật lại mã số thuế người phụ thuộc chính xác trong hồ sơ quyết toán thuế.
Người phụ thuộc có 2 mã số thuế thì xử lý thế nào? Hướng dẫn xử lý?
Hướng dẫn thêm người phụ thuộc trên ứng dụng VNeID mới nhất?
Bước 1: Cập nhật ứng dụng VNeID phiên bản mới nhất
Để thêm người phụ thuộc vào tài khoản VNeID, người dùng cần cập nhật ứng dụng lên phiên bản mới nhất thông qua Google Play hoặc App Store.
Lưu ý, không nên làm theo yêu cầu của người lạ, cài đặt ứng dụng thông qua file APK hoặc liên kết lạ.
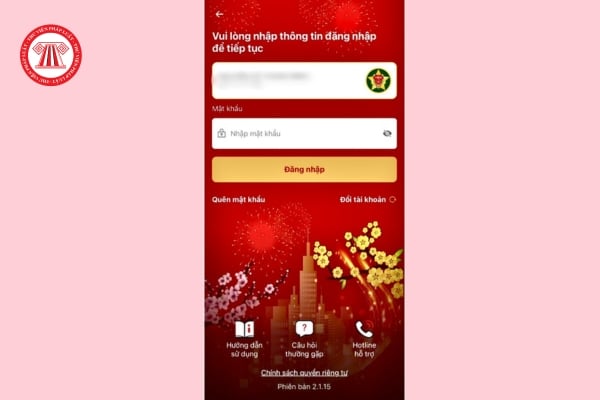
Giao diện ứng dụng VNeID cập nhật phiên bản mới nhất.
Bước 2: Đăng ký/Đăng nhập để kích hoạt tài khoản
Khi hoàn tất, bạn hãy mở ứng dụng VNeID và đăng nhập bằng tài khoản tương ứng. Trong trường hợp chưa có tài khoản, bạn có thể đăng ký bằng số căn cước và số điện thoại, sau đó thực hiện theo hướng dẫn để kích hoạt tài khoản. Ngoài ra, bạn đọc có thể thực hiện việc định danh tài khoản VNeID mức độ 2 ở công an phường/xã bất cứ đâu, không cần phải về nơi thường trú.
Ở phía góc trái màn hình, người dùng chọn mục Ví giấy tờ để tiến đến thực hiện bước tiếp theo.
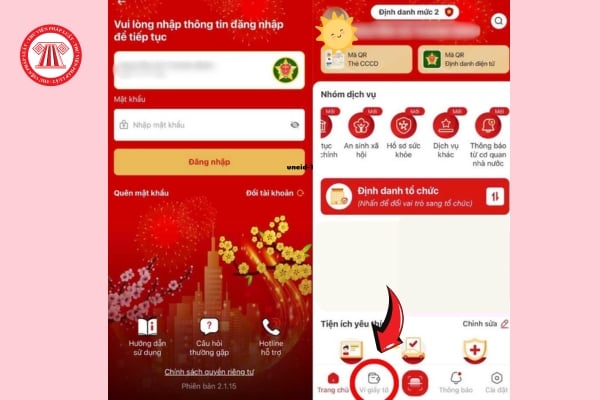
Đăng nhập/Đăng ký vào ứng dụng định danh điện tử quốc gia VNNeID.
Bước 3: Tích hợp thông tin
Tại giao diện mục Ví giấy tờ, người dùng chọn ô Tích hợp giấy tờ và Tạo mới yêu cầu.
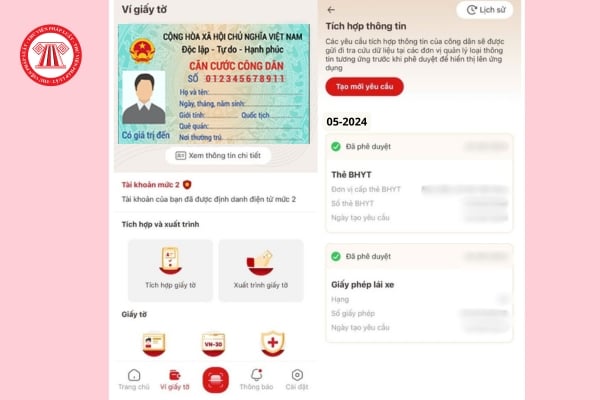
Giao diện mục Ví giấy tờ, các giấy tờ truyền thống đã tích hợp sẽ được hiển thị.
Bước 4: Chọn loại thông tin Người phụ thuộc
Trong cửa sổ mới hiện ra, bạn sẽ cần nhập đầy đủ các thông tin cần thiết của người phụ thuộc, bao gồm:
- Số định danh cá nhân (hay số căn cước công dân) của người phụ thuộc.
- Họ tên đầy đủ của người phụ thuộc.
- Nơi thường trú của người phụ thuộc.
Sau khi điền đầy đủ thông tin, bạn cần đánh dấu vào ô “Tôi xác nhận các thông tin ở trên là đúng”.
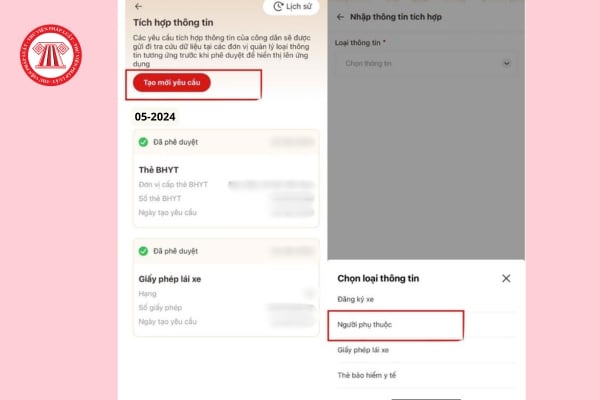
Chọn loại thông tin Người phụ thuộc để tích hợp.
Khi hoàn tất thông tin và gửi yêu cầu, ứng dụng sẽ hiển thị trạng thái đã tiếp nhận thông tin của người dùng.
Khi hoàn tất, bạn sẽ nhận được thông báo trong phần Tích hợp thông tin. Lưu ý: gặp khó khăn trong quá trình thực hiện, người dân có thể liên hệ đường dây nóng 1900.0368 để được hỗ trợ.
Mức giảm trừ gia cảnh 2026 được quy định như thế nào?
Theo đó, căn cứ Điều 2 Nghị quyết 110/2025/UBTVQH15 quy định về Hiệu lực thi hành như sau:
Hiệu lực thi hành
1. Nghị quyết này có hiệu lực thi hành từ ngày 01 tháng 01 năm 2026 và áp dụng từ kỳ tính thuế năm 2026.
2. Nghị quyết số 954/2020/UBTVQH14 ngày 02 tháng 6 năm 2020 của Ủy ban Thường vụ Quốc hội về điều chỉnh mức giảm trừ gia cảnh của thuế thu nhập cá nhân hết hiệu lực kể từ ngày Nghị quyết này có hiệu lực thi hành.
Như vậy, có thể thấy rằng, Nghị quyết 110/2025/UBTVQH15 có hiệu lực thi hành từ ngày 01/01/2026 và áp dụng từ kỳ tính thuế năm 2026.
Theo quy định tại điểm d khoản 1 Điều 9 Thông tư 111/2013/TT-BTC, các đối tượng được coi là người phụ thuộc bao gồm:
- Con dưới 18 tuổi; con từ 18 tuổi trở lên đang học tập và không có thu nhập hoặc thu nhập thấp; con ở mọi độ tuổi nếu bị khuyết tật và không có khả năng lao động.
- Vợ hoặc chồng không có thu nhập hoặc thu nhập thấp.
- Cha mẹ đẻ, cha mẹ nuôi, cha mẹ vợ/chồng nếu không có thu nhập hoặc thu nhập thấp.
- Anh chị em ruột, ông bà, cô dì chú bác ruột, cháu ruột, và các cá nhân khác không có nơi nương tựa mà người nộp thuế đang trực tiếp nuôi dưỡng, nếu họ không có thu nhập hoặc có thu nhập thấp.
Bên cạnh đó, điều kiện đối với người phụ thuộc trong độ tuổi lao động là bị khuyết tật hoặc không có khả năng lao động. Còn đối với người phụ thuộc ngoài độ tuổi lao động, họ không có thu nhập hoặc có thu nhập bình quân dưới 1 triệu đồng/tháng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];