- Nghị định 199/2025/NĐ-CP sửa đổi Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi?
- Thẩm quyền ban hành biểu thuế, thuế suất thuế xuất nhập khẩu thuộc về cơ quan nào?
- Nguyên tắc ban hành biểu thuế như thế nào?
- Hàng hóa xuất khẩu trong quá trình giám sát của cơ quan hải mà bị mất mát 1 phần hàng hóa có được giảm thuế không?
Nghị định 199/2025/NĐ-CP sửa đổi Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi?
Ngày 08/7/2025, Chính phủ đã ban hành Nghị định 199/2025/NĐ-CP sửa đổi, bổ sung Nghị định 26/2023/NĐ-CP về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan.
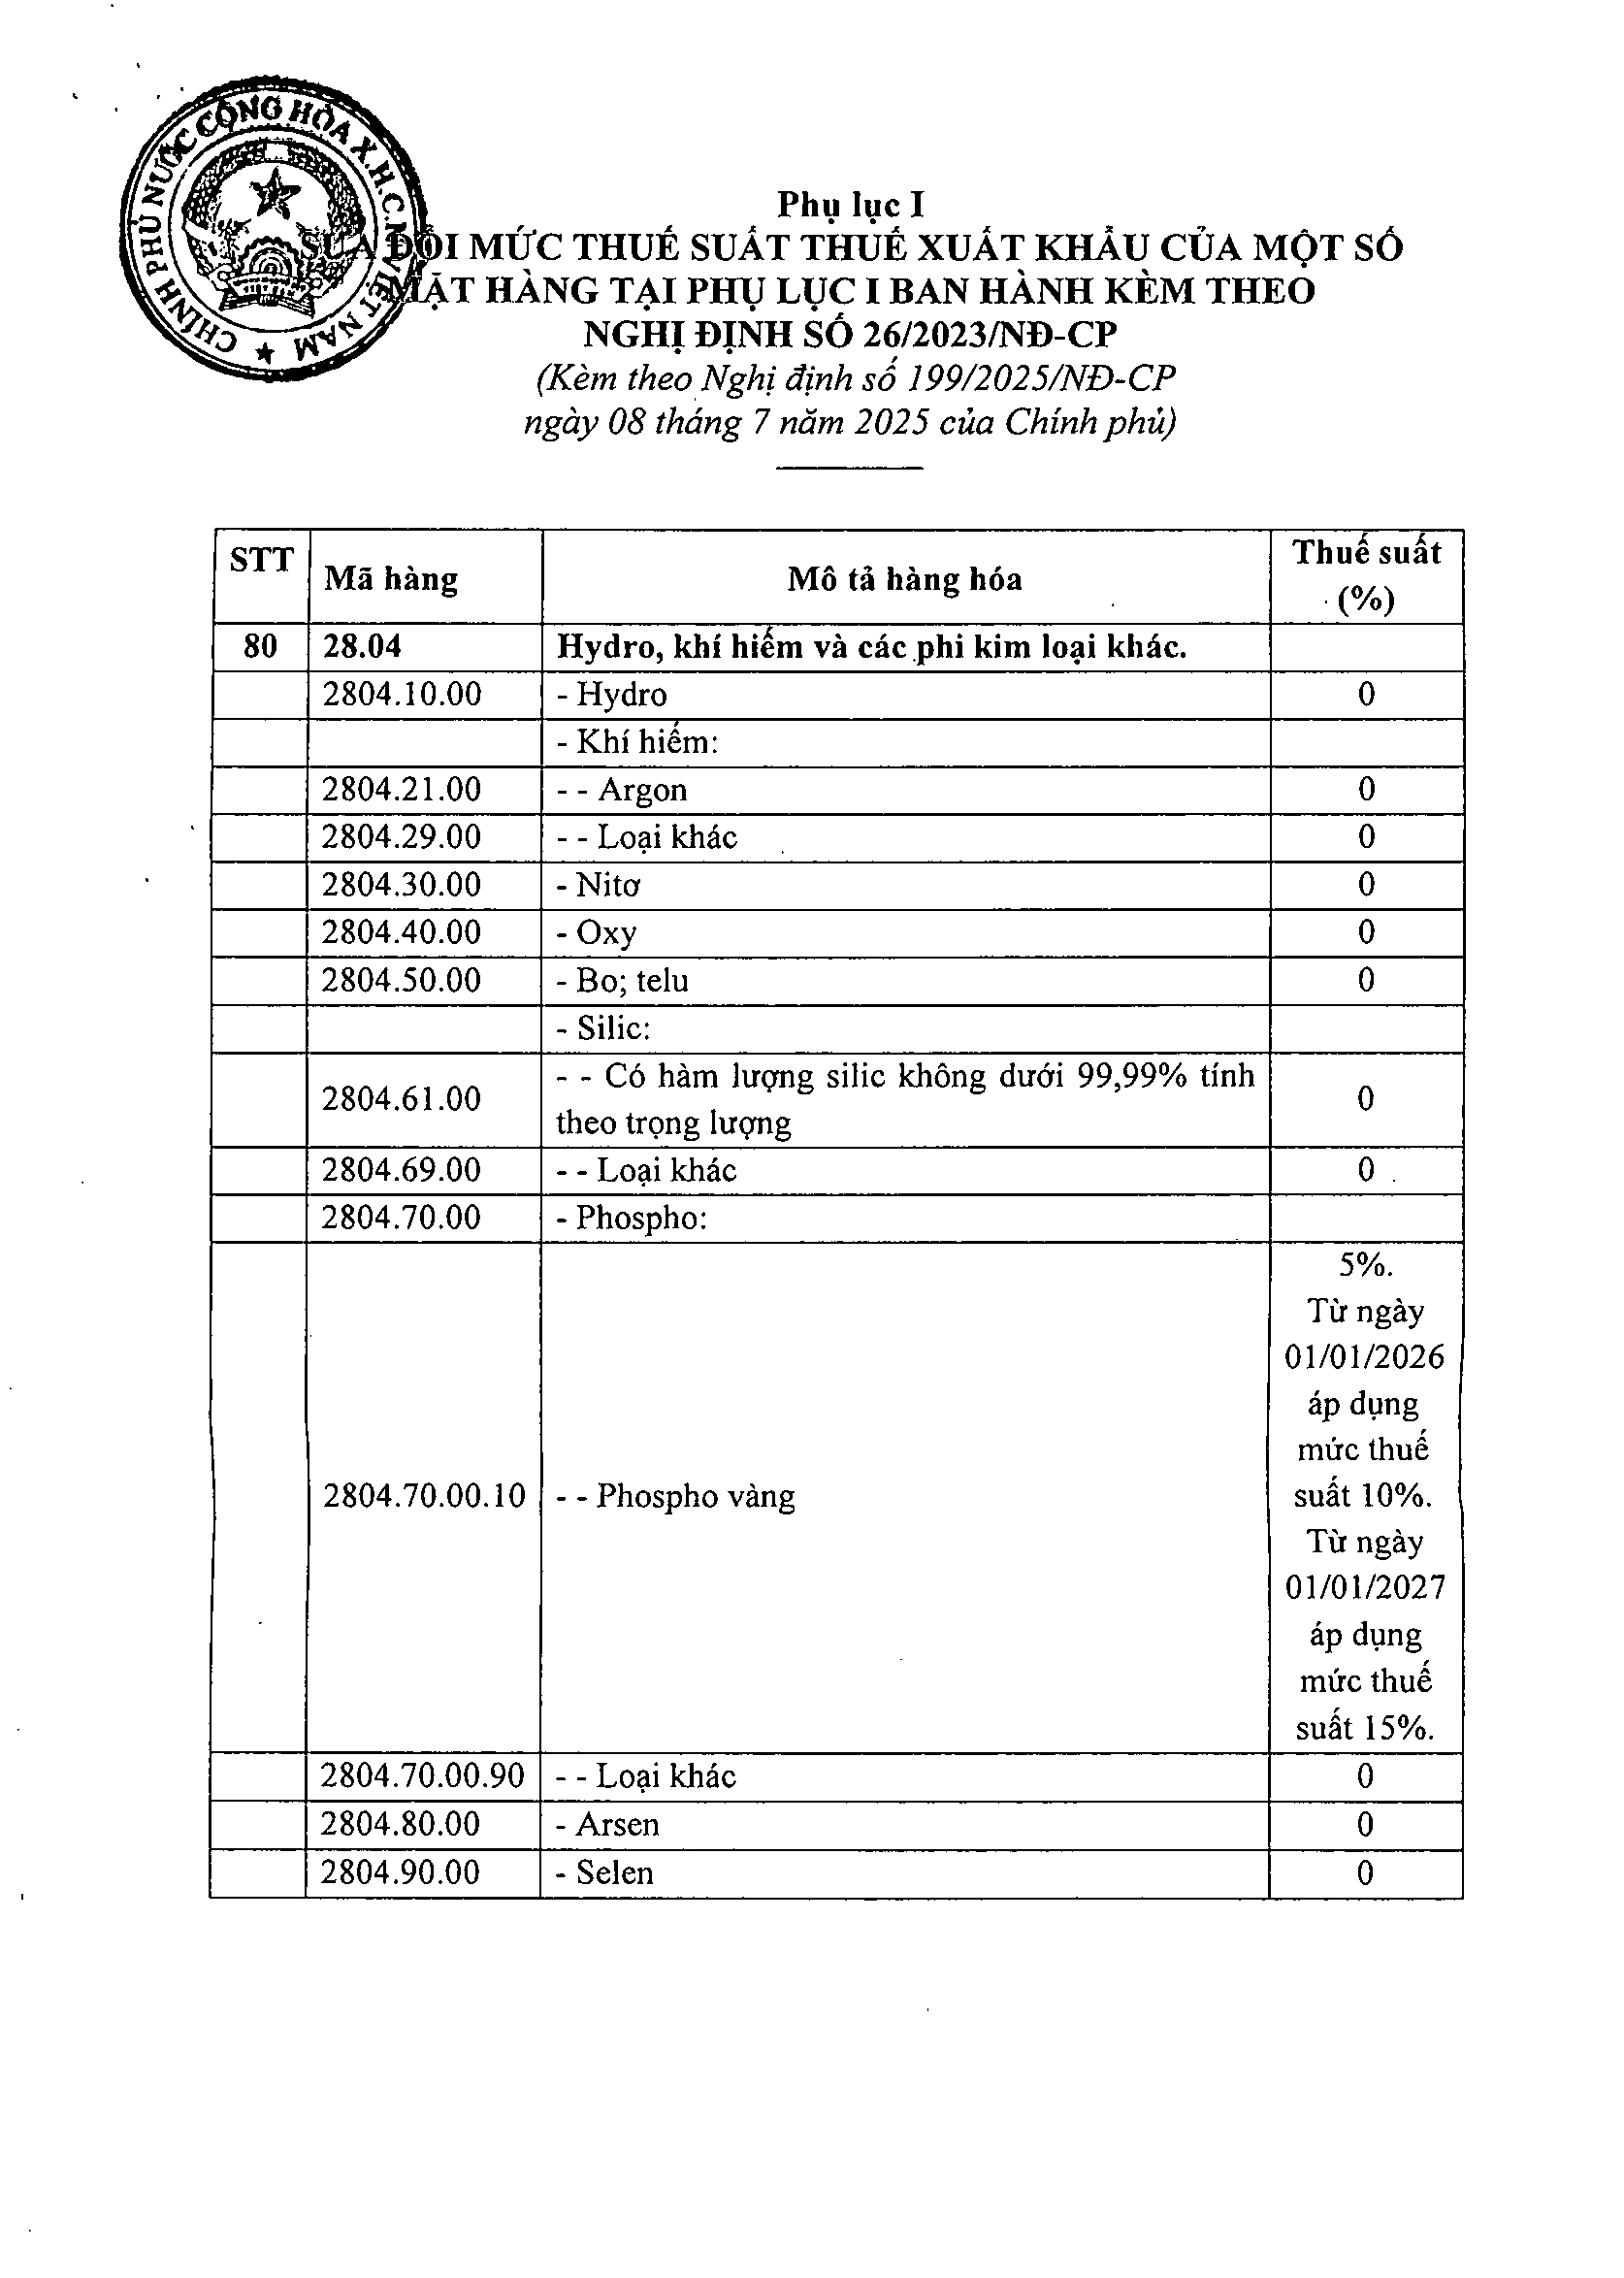
Theo đó, căn cứ Phụ lục I ban hành kèm theo Nghị định 199/2025/NĐ-CP sửa đổi mức thuế suất thuế xuất khẩu của một số mặt hàng như sau:
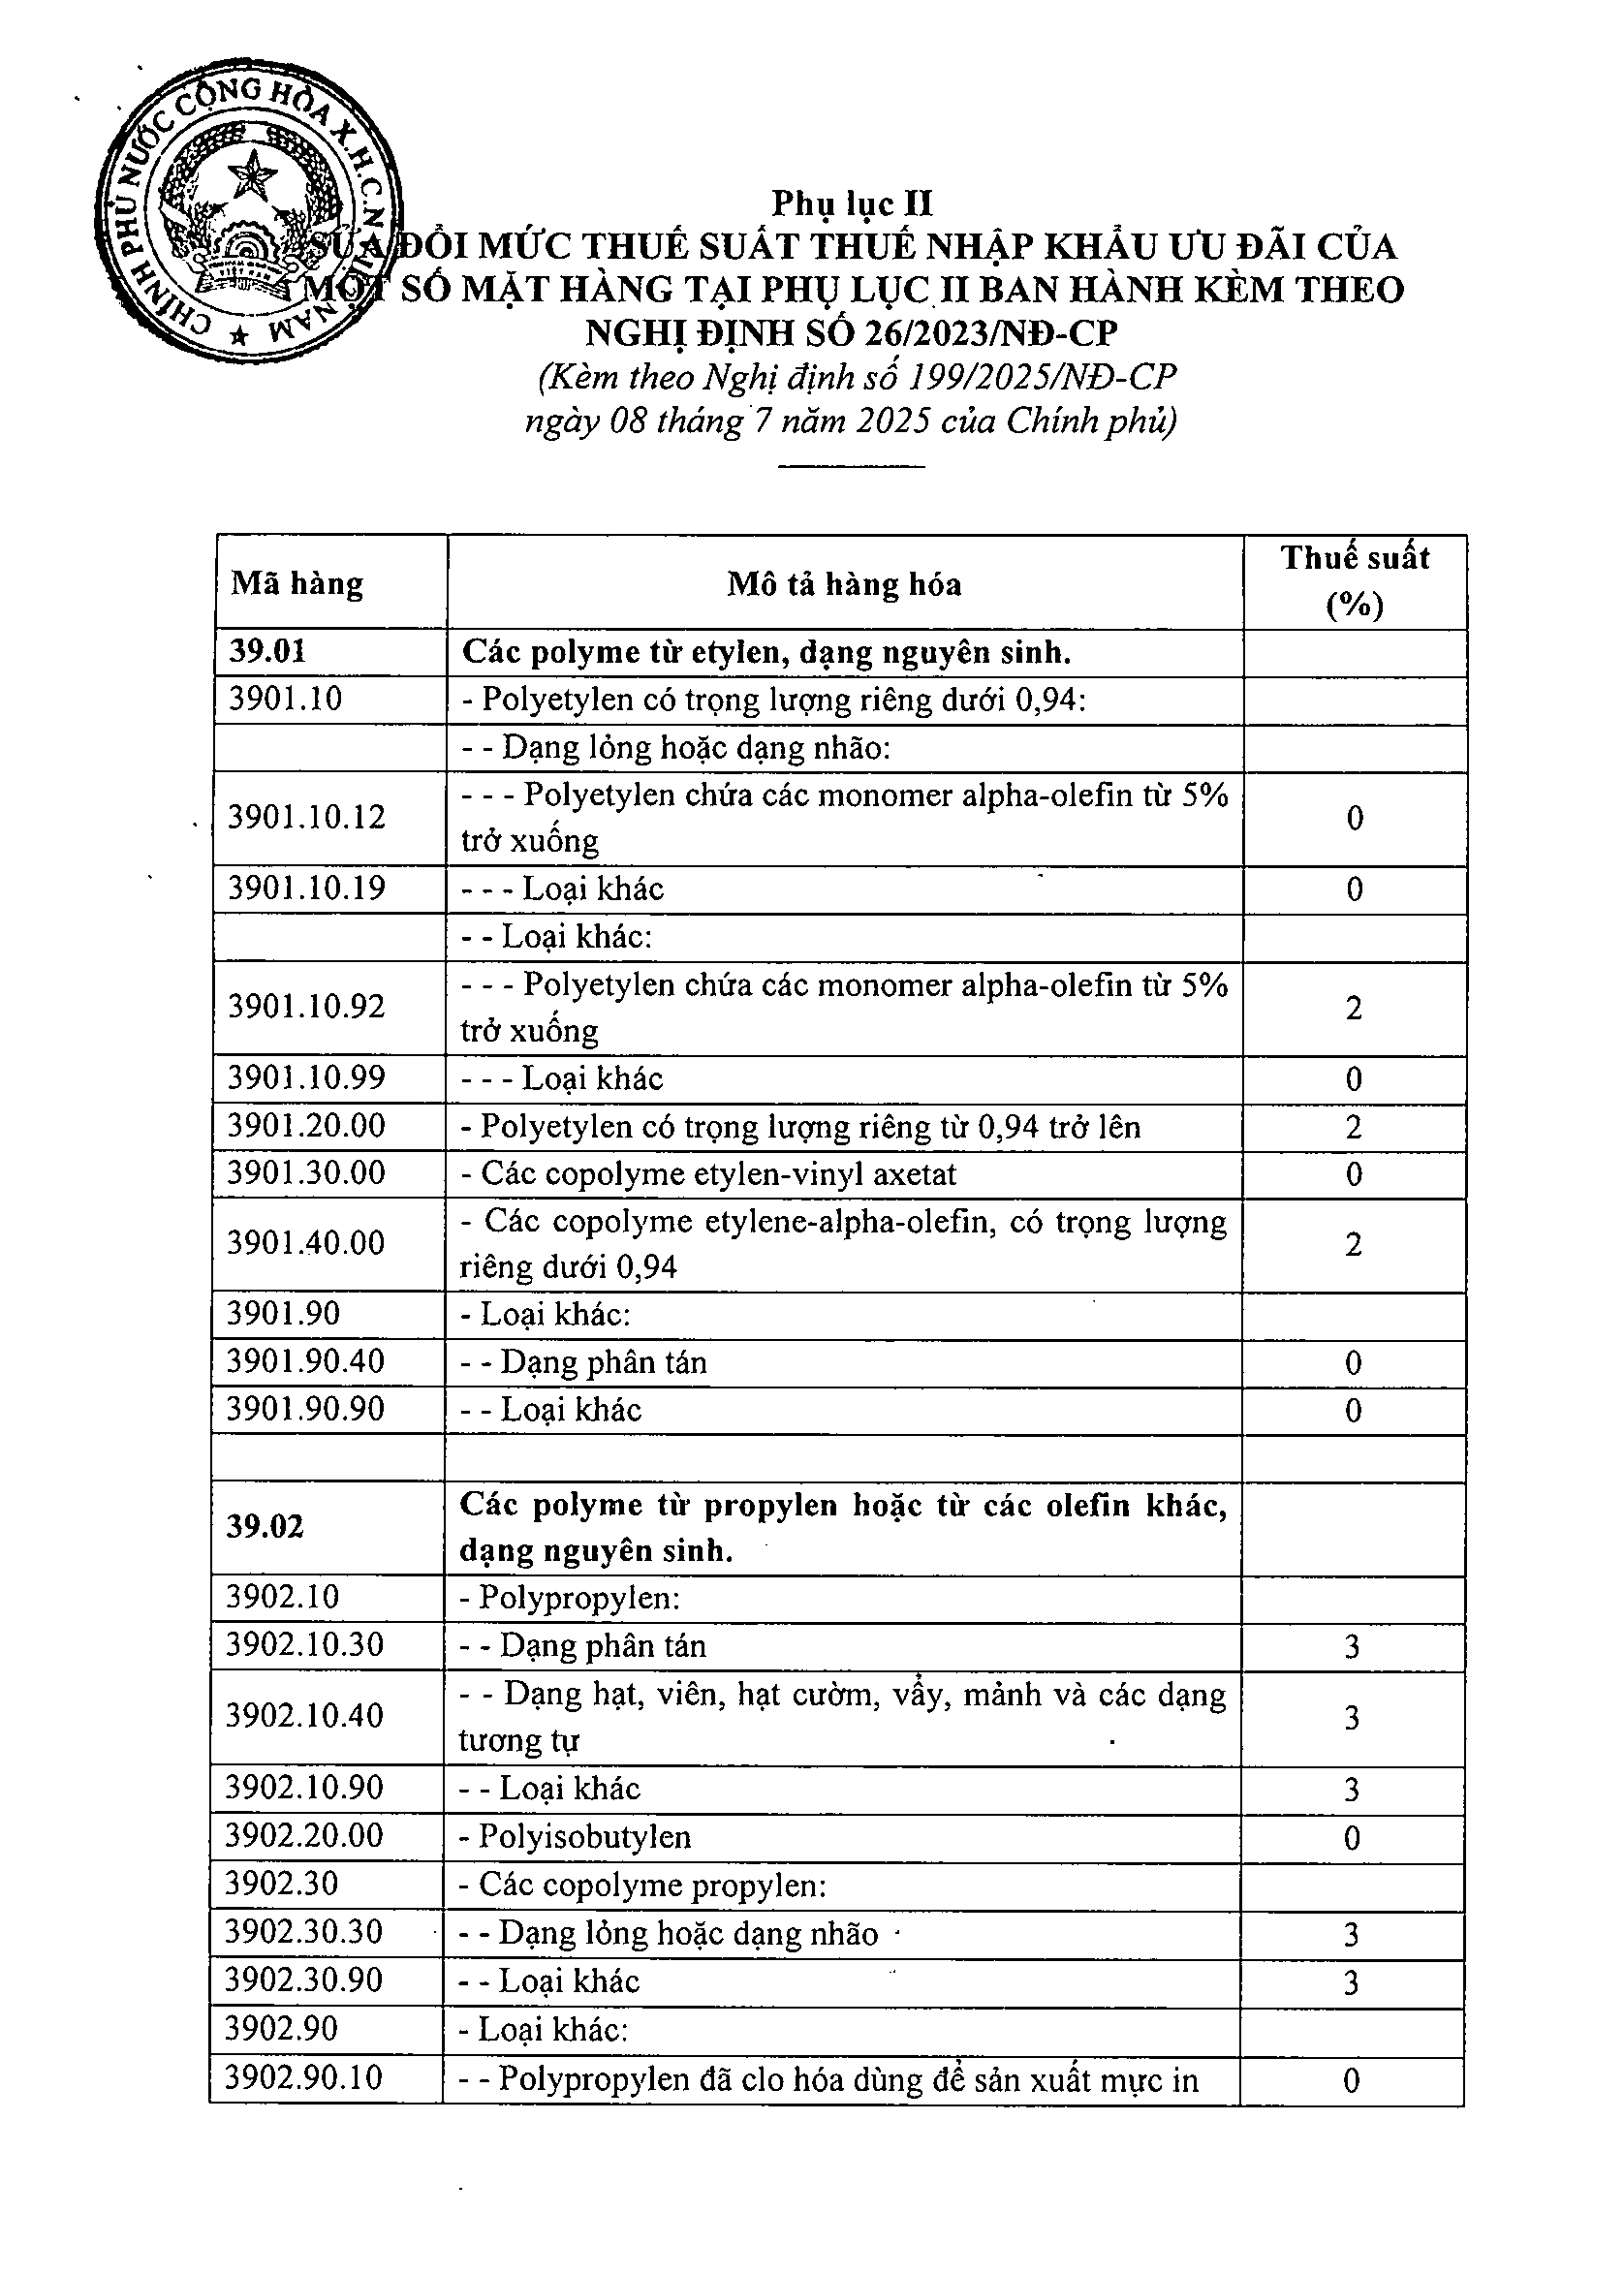
Căn cứ Phụ lục II ban hành kèm theo Nghị định 199/2025/NĐ-CP sửa đổi mức thuế suất thuế nhập khẩu ưu đãi của một số mặt hàng như sau:
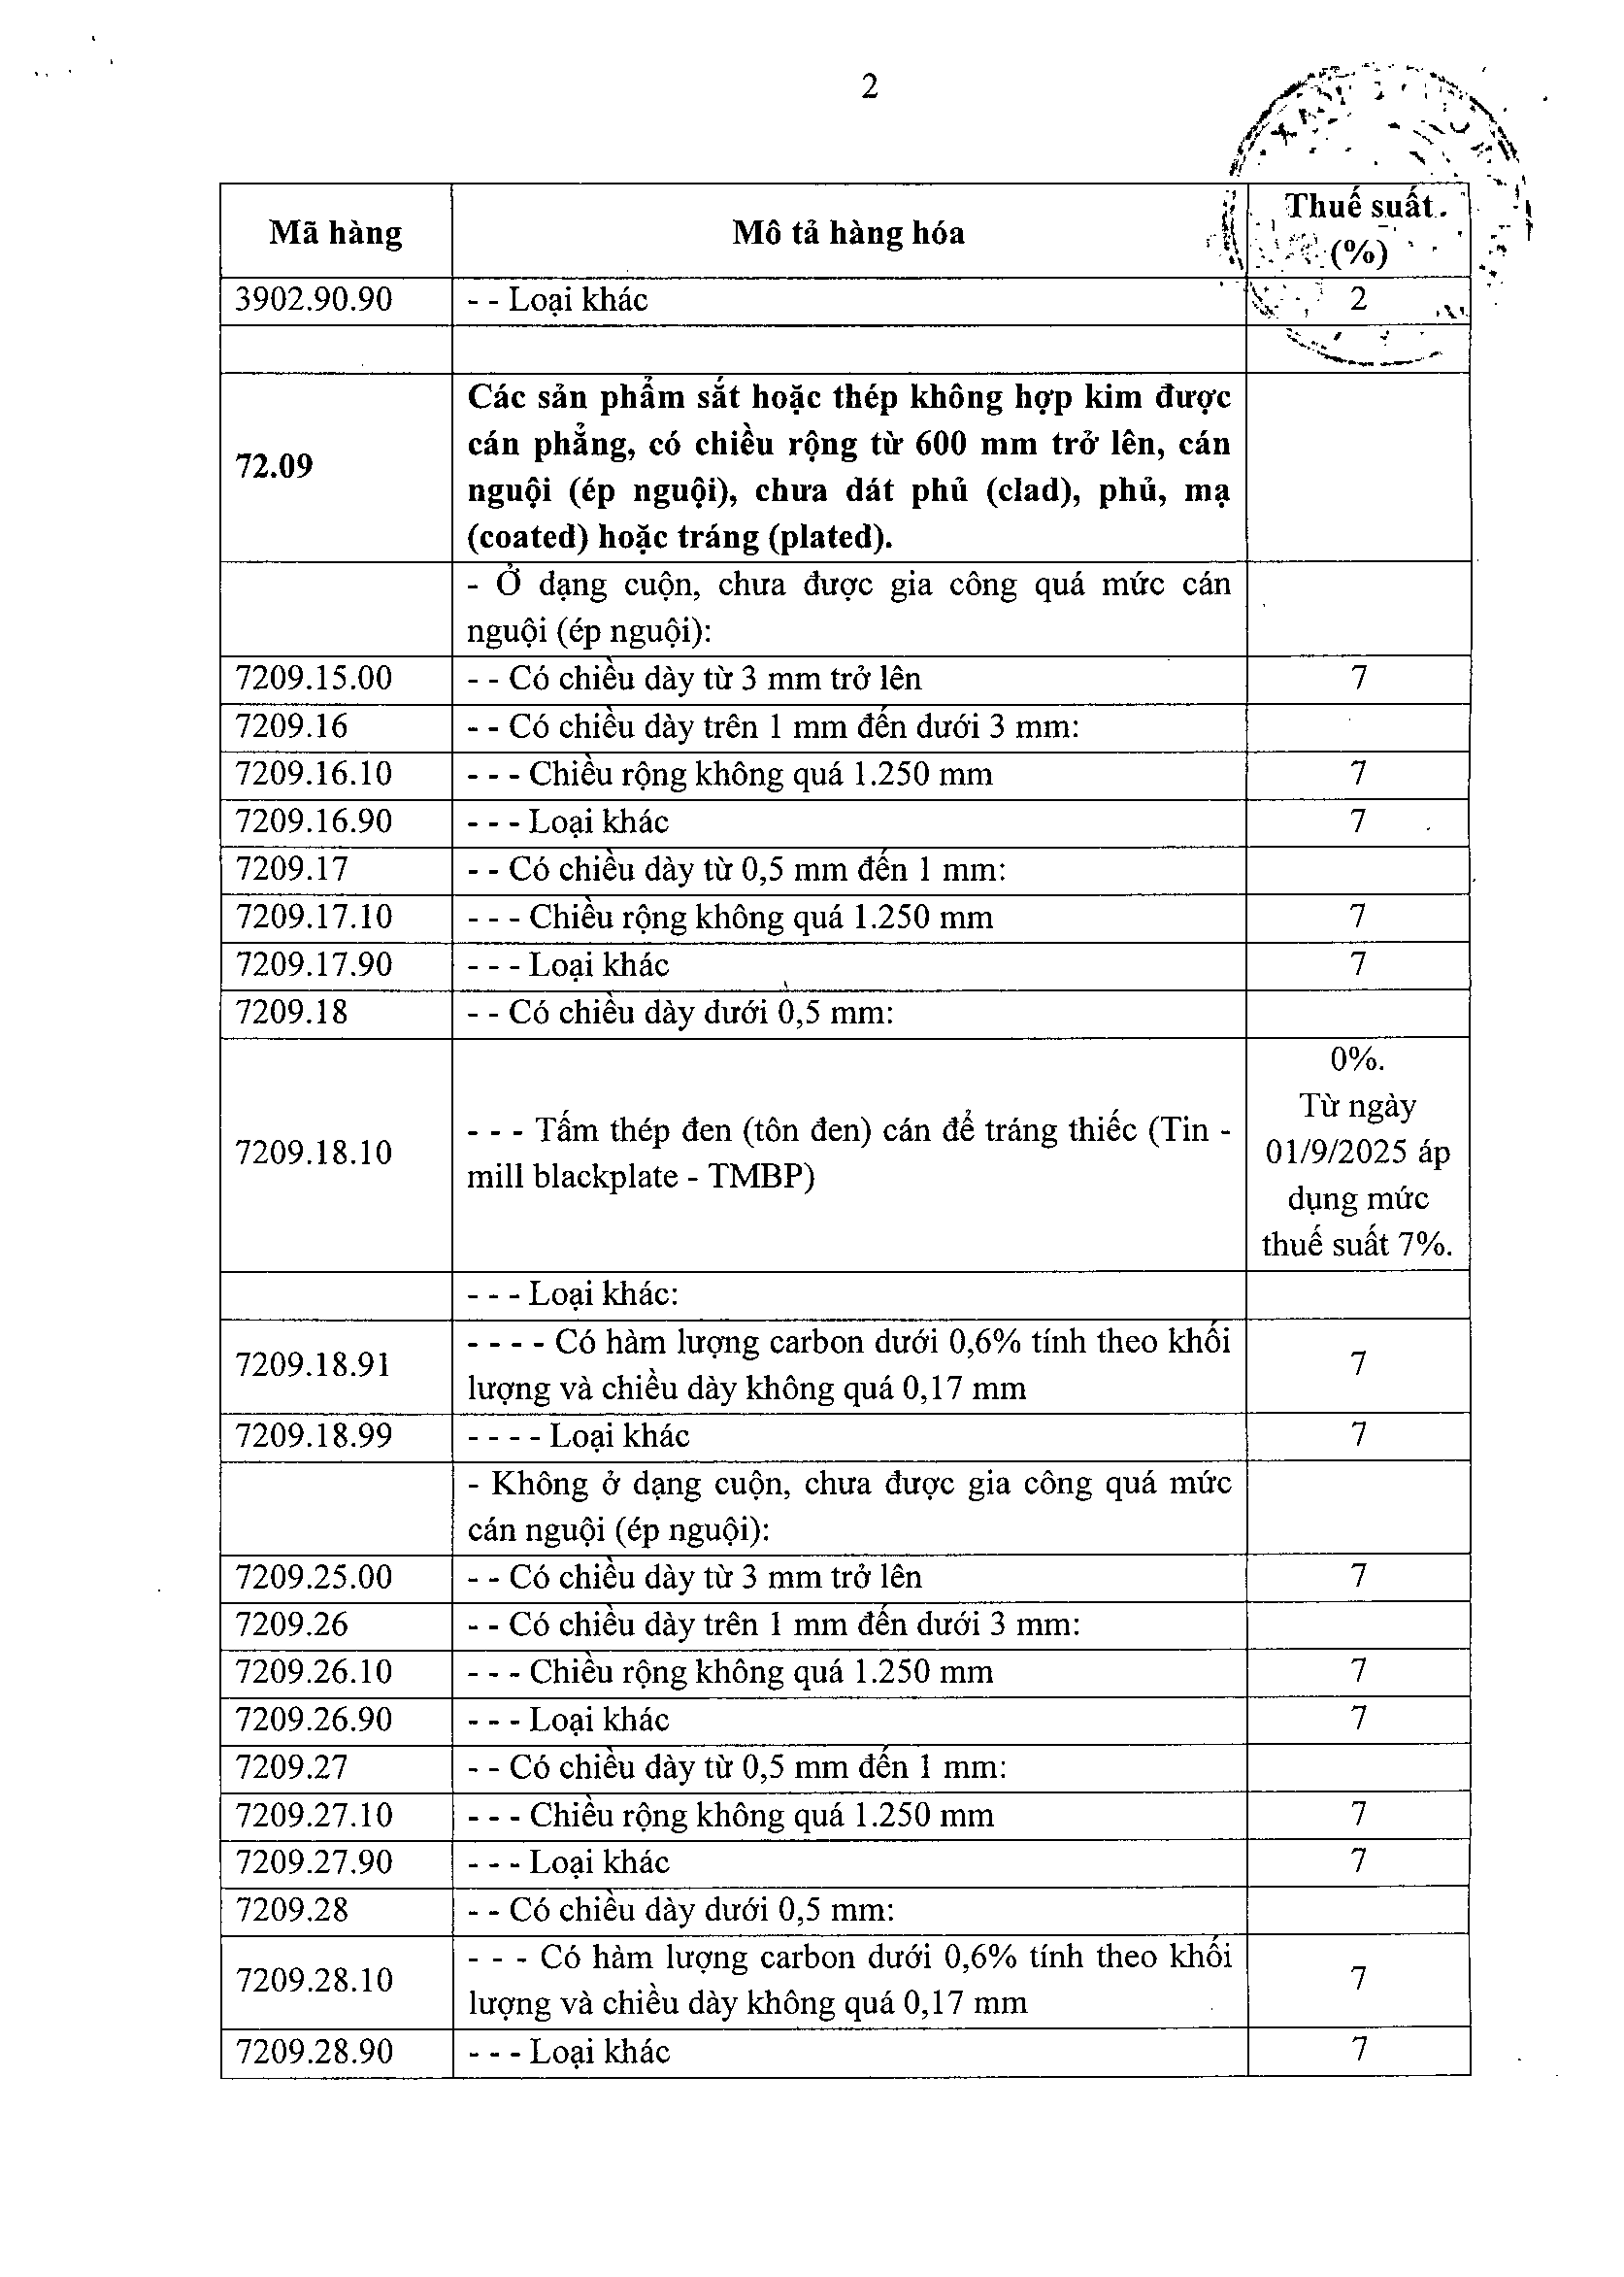
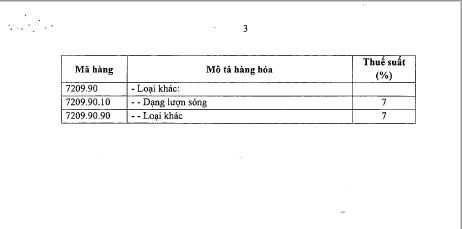
Trên đây là toàn văn nội dung Nghị định 199/2025/NĐ-CP sửa đổi Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi.

Nghị định 199/2025/NĐ-CP sửa đổi Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi? (Hình từ Internet)
Thẩm quyền ban hành biểu thuế, thuế suất thuế xuất nhập khẩu thuộc về cơ quan nào?
Theo Điều 11 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định về thẩm quyền ban hành biểu thuế, thuế suất như sau:
Thẩm quyền ban hành biểu thuế, thuế suất
1. Chính phủ căn cứ quy định tại Điều 10 của Luật này, Biểu thuế xuất khẩu theo Danh mục nhóm hàng chịu thuế và khung thuế suất thuế xuất khẩu đối với từng nhóm hàng chịu thuế ban hành kèm theo Luật này, Biểu thuế ưu đãi cam kết tại Nghị định thư gia nhập Tổ chức thương mại thế giới (WTO) đã được Quốc hội phê chuẩn và các Điều ước quốc tế khác mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên để ban hành:
a) Biểu thuế xuất khẩu; Biểu thuế xuất khẩu ưu đãi;
b) Biểu thuế nhập khẩu ưu đãi; Biểu thuế nhập khẩu ưu đãi đặc biệt;
c) Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan.
2. Trong trường hợp cần thiết, Chính phủ trình Ủy ban thường vụ Quốc hội sửa đổi, bổ sung Biểu thuế xuất khẩu theo Danh mục nhóm hàng chịu thuế và khung thuế suất thuế xuất khẩu đối với từng nhóm hàng chịu thuế ban hành kèm theo Luật này.
3. Thẩm quyền áp dụng thuế chống bán phá giá, thuế chống trợ cấp, thuế tự vệ thực hiện theo quy định tại Chương III của Luật này.
Như vậy, Chính phủ là cơ quan có thẩm quyền ban hành biểu thuế, thuế suất thuế xuất nhập khẩu căn cứ vào nguyên tắc ban hành, Biểu thuế xuất khẩu theo Danh mục nhóm hàng chịu thuế và khung thuế suất thuế xuất khẩu đối với từng nhóm hàng chịu thuế, Biểu thuế ưu đãi cam kết tại Nghị định thư gia nhập Tổ chức thương mại thế giới (WTO) đã được Quốc hội phê chuẩn và các Điều ước quốc tế khác mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
Nguyên tắc ban hành biểu thuế như thế nào?
Căn cứ Điều 10 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định chi tiết 5 nguyên tắc ban hành biểu thuế, thuế suất như sau:
(1) Khuyến khích nhập khẩu nguyên liệu, vật liệu, ưu tiên loại trong nước chưa đáp ứng nhu cầu; chú trọng phát triển lĩnh vực công nghệ cao, công nghệ nguồn, tiết kiệm năng lượng, bảo vệ môi trường.
(2) Phù hợp với định hướng phát triển kinh tế - xã hội của Nhà nước và các cam kết về thuế xuất khẩu, thuế nhập khẩu trong các Điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
(3) Góp phần bình ổn thị trường và nguồn thu ngân sách nhà nước.
(4) Đơn giản, minh bạch, tạo thuận lợi cho người nộp thuế và thực hiện cải cách thủ tục hành chính về thuế.
(5) Áp dụng thống nhất mức thuế suất đối với hàng hóa có cùng bản chất, cấu tạo, công dụng, có tính năng kỹ thuật tương tự; thuế suất thuế nhập khẩu giảm dần từ thành phẩm đến nguyên liệu thô; thuế suất thuế xuất khẩu tăng dần từ thành phẩm đến nguyên liệu thô.
Hàng hóa xuất khẩu trong quá trình giám sát của cơ quan hải mà bị mất mát 1 phần hàng hóa có được giảm thuế không?
Căn cứ vào Điều 18 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định về giảm thuế như sau:
Giảm thuế
1. Hàng hóa xuất khẩu, nhập khẩu đang trong quá trình giám sát của cơ quan hải quan nếu bị hư hỏng, mất mát được cơ quan, tổ chức có thẩm quyền giám định chứng nhận thì được giảm thuế.
Mức giảm thuế tương ứng với tỷ lệ tổn thất thực tế của hàng hóa. Trường hợp hàng hóa xuất khẩu, nhập khẩu bị hư hỏng, mất mát toàn bộ thì không phải nộp thuế.
2. Thủ tục giảm thuế thực hiện theo quy định của pháp luật về quản lý thuế.
Đồng thời, căn cứ vào khoản 1 Điều 32 Nghị định 134/2016/NĐ-CP quy định về trường hợp giảm thuế xuất khẩu, thuế nhập khẩu như sau:
Giảm thuế xuất khẩu, thuế nhập khẩu
1. Hàng hóa xuất khẩu, nhập khẩu đang trong quá trình giám sát của cơ quan hải quan theo quy định tại Luật hải quan năm 2014 và các văn bản hướng dẫn thi hành, nếu bị hư hỏng, mất mát do nguyên nhân khách quan được giảm thuế theo quy định tại khoản 1 Điều 18 Luật thuế xuất khẩu, thuế nhập khẩu.
2. Hồ sơ đề nghị giảm thuế, gồm:
a) Công văn đề nghị giảm thuế của người nộp thuế theo Mẫu số 08 tại Phụ lục VII ban hành kèm theo Nghị định này: 01 bản chính;
b) Hợp đồng bảo hiểm, thông báo trả tiền bồi thường của tổ chức nhận bảo hiểm (nếu có), trường hợp hợp đồng bảo hiểm không bao gồm nội dung bồi thường về thuế phải có xác nhận của tổ chức bảo hiểm; hợp đồng hoặc biên bản thỏa thuận đền bù của hãng vận tải đối với trường hợp tổn thất do hãng vận tải gây ra (nếu có): 01 bản chụp có đóng dấu sao y bản chính của cơ quan;
c) Biên bản xác nhận nguyên nhân thiệt hại của cơ quan chức năng tại địa bàn nơi phát sinh thiệt hại (biên bản xác nhận vụ cháy của cơ quan cảnh sát phòng cháy chữa cháy của địa phương nơi xảy ra vụ cháy; văn bản xác nhận của Ủy ban nhân dân cấp huyện về việc thiên tai, hỏa hoạn, tai nạn bất ngờ gây thiệt hại cho nguyên liệu, máy móc, thiết bị nhập khẩu): 01 bản chính.
Biên bản, văn bản xác nhận nguyên nhân thiệt hại phải được lập trong thời hạn 30 ngày kể từ ngày xảy ra thiệt hại;
...
Như vậy, hàng hóa xuất khẩu đang trong quá trình giám sát của cơ quan hải quan mà bị mất mát một phần hàng hóa thì sẽ được giảm thuế.
Mức giảm thuế sẽ tương ứng với tỷ lệ tổn thất thực tế của hàng hóa do cơ quan có thẩm quyền giám định chứng nhận.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];