Mẫu Sổ chi tiết cổ phiếu mua lại của chính mình theo Thông tư 99 là mẫu nào?
Mẫu sổ chi tiết cổ phiếu mua lại của chính mình được quy định tại Phụ lục 3 ban hành kèm theo Thông tư 99/2025/TT-BTC là Mẫu số S44-DN sổ chi tiết cổ phiếu mua lại của chính mình dùng để theo dõi chi tiết số cổ phiếu doanh nghiệp mua lại của chính doanh nghiệp (cổ phiếu quỹ, cổ phiếu mua lại của chính mình) đã phát hành ra công chúng theo từng loại cổ phiếu.
Theo đó, Mẫu sổ chi tiết cổ phiếu mua lại của chính mình theo Thông tư 99 có dạng như sau:
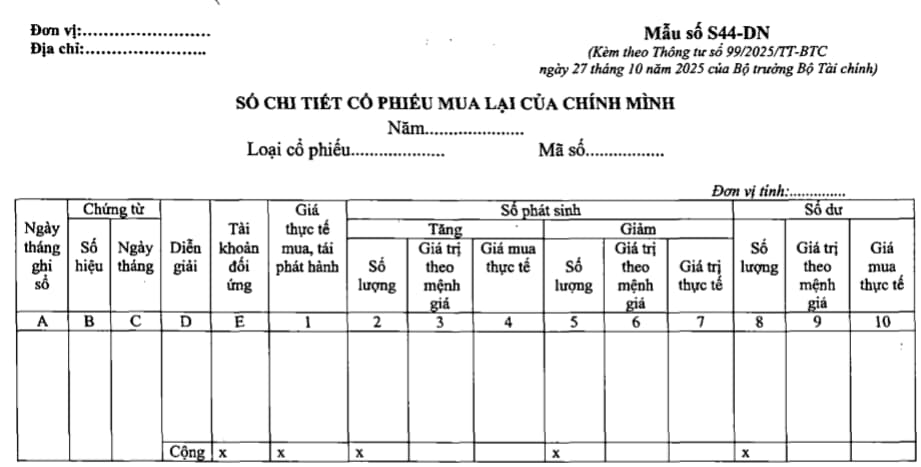
Tải về Mẫu Sổ chi tiết cổ phiếu mua lại của chính mình theo Thông tư 99
Hướng dẫn lập mẫu sổ chi tiết cổ phiếu mua lại của chính mình theo Thông tư 99?
Dưới đây là hướng dẫn lập mẫu sổ chi tiết cổ phiếu mua lại của chính mình theo Thông tư 99/2025/TT-BTC cụ thể như sau:
Căn cứ ghi sổ là các chứng từ về thanh toán mua, bán cổ phiếu. Mỗi loại cổ phiếu mua lại của chính mình được theo dõi riêng một quyển sổ hoặc một số trang sổ.
- Cột A: Ghi ngày, tháng ghi sổ.
- Cột B, C: Ghi số hiệu, ngày, tháng của chứng từ mua, bán hoặc sử dụng cổ phiếu mua lại.
- Cột D: Ghi tóm tắt nội dung nghiệp vụ kinh tế phát sinh phù hợp với chứng từ dùng để ghi sổ.
- Cột E: Ghi số hiệu tài khoản đối ứng.
- Cột 1: Ghi giá thực tế mua, giá thực tế tái phát hành.
- Cột 2: Ghi số lượng cổ phiếu mua lại.
- Cột 3: Ghi giá trị của cổ phiếu mua lại theo mệnh giá.
- Cột 4: Ghi giá trị cổ phiếu mua lại theo giá mua thực tế trên thị trường.
- Cột 5: Ghi số lượng cổ phiếu bán lại ra công chúng, hoặc sử dụng, huỷ bỏ theo quyết định của Hội đồng quản trị.
- Cột 6: Ghi giá trị của cổ phiếu mua lại được tái phát hành hoặc sử dụng, huỷ bỏ theo mệnh giá.
- Cột 7: Ghi giá trị của cổ phiếu mua lại được tái phát hành hoặc sử dụng huỷ bỏ theo giá thực tế trên thị trường.
- Cột 8: Ghi số lượng cổ phiếu mua lại doanh nghiệp đang nắm giữ cuối kỳ.
- Cột 9: Ghi giá trị cổ phiếu mua lại doanh nghiệp đang nắm giữ cuối kỳ theo mệnh giá.
- Cột 10: Ghi giá trị của cổ phiếu mua lại doanh nghiệp đang nắm giữ cuối kỳ theo giá mua thực tế.
Cuối tháng, cuối kỳ cộng sổ để tính ra số cổ phiếu hiện đang mua lại cuối kỳ.
Mẫu Sổ chi tiết cổ phiếu mua lại của chính mình theo Thông tư 99 là mẫu nào? (Hình từ Internet)
Sổ kế toán hiện nay bao gồm những nội dung gì?
Theo Điều 24 Luật kế toán 2015 quy định về sổ kế toán như sau:
Sổ kế toán
1. Sổ kế toán dùng để ghi chép, hệ thống và lưu giữ toàn bộ các nghiệp vụ kinh tế, tài chính đã phát sinh có liên quan đến đơn vị kế toán.
2. Sổ kế toán phải ghi rõ tên đơn vị kế toán; tên sổ; ngày, tháng, năm lập sổ; ngày, tháng, năm khóa sổ; chữ ký của người lập sổ, kế toán trưởng và người đại diện theo pháp luật của đơn vị kế toán; số trang; đóng dấu giáp lai.
3. Sổ kế toán phải có các nội dung chủ yếu sau đây:
a) Ngày, tháng, năm ghi sổ;
b) Số hiệu và ngày, tháng, năm của chứng từ kế toán dùng làm căn cứ ghi sổ;
c) Tóm tắt nội dung của nghiệp vụ kinh tế, tài chính phát sinh;
d) Số tiền của nghiệp vụ kinh tế, tài chính phát sinh ghi vào các tài khoản kế toán;
đ) Số dư đầu kỳ, số phát sinh trong kỳ, số dư cuối kỳ.
4. Sổ kế toán gồm sổ kế toán tổng hợp và sổ kế toán chi tiết.
5. Bộ Tài chính quy định chi tiết về sổ kế toán.
Vì vậy, theo quy định trên, sổ kế toán phải có các nội dung chủ yếu sau:
- Ngày, tháng, năm ghi sổ;
- Số hiệu và ngày, tháng, năm của chứng từ kế toán dùng làm căn cứ ghi sổ;
- Tóm tắt nội dung của nghiệp vụ kinh tế, tài chính phát sinh;
- Số tiền của nghiệp vụ kinh tế, tài chính phát sinh ghi vào các tài khoản kế toán;
- Số dư đầu kỳ, số phát sinh trong kỳ, số dư cuối kỳ.
Đơn vị kế toán có trách nghiệm gì khi tài liệu kế toán bị mất mà không thể phục hồi?
Căn cứ theo Điều 42 Luật Kế toán 2015 quy định về trách nghiệm của đơn vị kế toán trong trường hợp tài liệu kế toán bị mất hoặc bị hủy hoại như sau:
Trách nhiệm của đơn vị kế toán trong trường hợp tài liệu kế toán bị mất hoặc bị hủy hoại
Khi phát hiện tài liệu kế toán bị mất hoặc bị hủy hoại, đơn vị kế toán phải thực hiện ngay các công việc sau đây:
1. Kiểm tra, xác định và lập biên bản về số lượng, hiện trạng, nguyên nhân tài liệu kế toán bị mất hoặc bị hủy hoại; thông báo cho tổ chức, cá nhân có liên quan và cơ quan nhà nước có thẩm quyền;
2. Tổ chức phục hồi lại tài liệu kế toán bị hư hỏng;
3. Liên hệ với tổ chức, cá nhân có giao dịch tài liệu, số liệu kế toán để được sao chụp hoặc xác nhận lại tài liệu kế toán bị mất hoặc bị hủy hoại;
4. Đối với tài liệu kế toán có liên quan đến tài sản nhưng không thể phục hồi bằng các biện pháp quy định tại khoản 2 và khoản 3 Điều này thì phải kiểm kê tài sản để lập lại tài liệu kế toán bị mất hoặc bị hủy hoại.
Như vậy, đơn vị kế toán có tài liệu kế toán bị mất thì liên hệ với tổ chức, cá nhân có giao dịch tài liệu, số liệu kế toán để được sao chụp hoặc xác nhận lại tài liệu kế toán bị mất hoặc bị hủy hoại.
Ngoài ra, đối với tài liệu kế toán có liên quan đến tài sản bị mất nhưng không thể phục hồi thì phải kiểm kê tài sản để lập lại tài liệu kế toán bị mất hoặc bị hủy hoại.
Lưu ý: Thông tư 99/2025/TT-BTC có hiệu lực từ ngày 01/01/2026

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];