Mẫu giấy đăng ký thành lập công ty TNHH một thành viên mới nhất?
Căn cứ theo danh sách các biểu mẫu được sử dụng trong đăng ký doanh nghiệp quy định tại phụ lục I ban hành kèm theo Thông tư 68/2025/TT-BTC. Thì người nộp thuế muốn đăng ký thành lập công ty TNHH một thành viên năm 2026 thì người nộp thuế sẽ phải sử dụng mẫu số 02 giấy đề nghị đăng ký doanh nghiệp - công ty TNHH một thành viên quy định tại phụ lục I ban hành kèm theo Thông tư 68/2025/TT-BTC.
Mẫu 02 giấy đăng ký thành lập công ty TNHH một thành viên có dạng như sau:
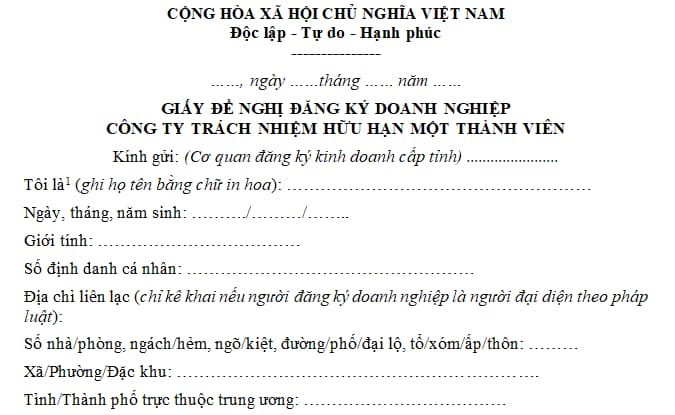
Tải về mẫu giấy đăng ký thành lập công ty TNHH một thành viên mới nhất.
Mẫu giấy đăng ký thành lập công ty TNHH một thành viên mới nhất? (hình từ internet)
Chủ sở hữu công ty TNHH một thành viên có quyền và nghĩa vụ gì?
Quyền và nghĩa vụ của chủ sở hữu công ty TNHH một thành viên được quy định tại Điều 76 và Điều 77 Luật Doanh nghiệp 2020 như sau:
(1) Đối với quyền của chủ sở hữu công ty gồm:
- Chủ sở hữu công ty là tổ chức có quyền sau đây:
- Quyết định nội dung Điều lệ công ty, sửa đổi, bổ sung Điều lệ công ty;
- Quyết định chiến lược phát triển và kế hoạch kinh doanh hằng năm của công ty;
- Quyết định cơ cấu tổ chức quản lý công ty, bổ nhiệm, miễn nhiệm, bãi nhiệm người quản lý, Kiểm soát viên của công ty;
- Quyết định dự án đầu tư phát triển;
- Quyết định các giải pháp phát triển thị trường, tiếp thị và công nghệ;
- Thông qua hợp đồng vay, cho vay, bán tài sản và các hợp đồng khác do Điều lệ công ty quy định có giá trị từ 50% tổng giá trị tài sản trở lên được ghi trong báo cáo tài chính gần nhất của công ty hoặc một tỷ lệ hoặc giá trị khác nhỏ hơn quy định tại Điều lệ công ty;
- Thông qua báo cáo tài chính của công ty;
- Quyết định tăng vốn điều lệ của công ty; chuyển nhượng một phần hoặc toàn bộ vốn điều lệ của công ty cho tổ chức, cá nhân khác; quyết định phát hành trái phiếu;
- Quyết định thành lập công ty con, góp vốn vào công ty khác;
- Tổ chức giám sát và đánh giá hoạt động kinh doanh của công ty;
- Quyết định việc sử dụng lợi nhuận sau khi đã hoàn thành nghĩa vụ thuế và các nghĩa vụ tài chính khác của công ty;
- Quyết định tổ chức lại, giải thể và yêu cầu phá sản công ty;
- Thu hồi toàn bộ giá trị tài sản của công ty sau khi công ty hoàn thành giải thể hoặc phá sản;
- Quyền khác theo quy định của Luật này và Điều lệ công ty.
- Chủ sở hữu công ty là cá nhân có quyền quy định tại các điểm a, h, l, m, n và o khoản 1 Điều này; quyết định đầu tư, kinh doanh và quản trị nội bộ công ty, trừ trường hợp Điều lệ công ty có quy định khác.
(2) Đối với nghĩa vụ của chủ sở hữu công ty gồm:
- Góp đủ và đúng hạn vốn điều lệ công ty.
- Tuân thủ Điều lệ công ty.
- Phải xác định và tách biệt tài sản của chủ sở hữu công ty với tài sản của công ty. Chủ sở hữu công ty là cá nhân phải tách biệt chi tiêu của cá nhân và gia đình mình với chi tiêu của Chủ tịch công ty, Giám đốc hoặc Tổng giám đốc.
- Tuân thủ quy định của pháp luật về hợp đồng và quy định khác của pháp luật có liên quan trong việc mua, bán, vay, cho vay, thuê, cho thuê, hợp đồng, giao dịch khác giữa công ty và chủ sở hữu công ty.
- Chủ sở hữu công ty chỉ được quyền rút vốn bằng cách chuyển nhượng một phần hoặc toàn bộ vốn điều lệ cho tổ chức hoặc cá nhân khác; trường hợp rút một phần hoặc toàn bộ vốn điều lệ đã góp ra khỏi công ty dưới hình thức khác thì chủ sở hữu công ty và cá nhân, tổ chức có liên quan phải liên đới chịu trách nhiệm về các khoản nợ và nghĩa vụ tài sản khác của công ty.
- Chủ sở hữu công ty không được rút lợi nhuận khi công ty không thanh toán đủ các khoản nợ và nghĩa vụ tài sản khác đến hạn.
- Nghĩa vụ khác theo quy định của Luật Doanh nghiệp 2020 và Điều lệ công ty.
Các mã thủ tục hành chính quyết toán thuế TNDN mới nhất năm 2026?
Căn cứ Điều 1 Quyết định 1474/QĐ-BTC năm 2025 công bố Danh mục 949 thủ tục hành chính thuộc phạm vi chức năng quản lý của Bộ Tài chính, cụ thể như sau:
Công bố kèm theo Quyết định này Danh mục 949 thủ tục hành chính thuộc phạm vi chức năng quản lý của Bộ Tài chính, cụ thể:
1. Lĩnh vực hải quan: 225 thủ tục hành chính.
2. Lĩnh vực thuế: 219 thủ tục hành chính.
3. Lĩnh vực chứng khoán: 104 thủ tục hành chính.
4. Lĩnh vực phát triển doanh nghiệp tư nhân và kinh tế tập thể: 95 thủ tục hành chính.
5. Lĩnh vực đầu tư tại Việt Nam: 58 thủ tục hành chính.
6. Lĩnh vực kinh doanh bảo hiểm: 38 thủ tục hành chính.
7. Lĩnh vực quản lý nợ và kinh tế đối ngoại: 30 thủ tục hành chính.
8. Lĩnh vực kế toán, kiểm toán: 28 thủ tục hành chính.
9. Lĩnh vực phát triển doanh nghiệp nhà nước: 27 thủ tục hành chính.
10. Lĩnh vực bảo hiểm xã hội: 25 thủ tục hành chính.
...
Theo quy định trên, lĩnh vực thuế hiện nay có 219 thủ tục hành chính thuộc phạm vi chức năng quản lý của Bộ Tài chính. Đồng thời, theo danh sách mã thủ tục hành chính được công khai tại Hệ thống thông tin giải quyết thủ tục hành chính thì các doanh nghiệp muốn nộp các khoản quyết toán thuế TNDN thì sử dụng các mã thủ tục hành chính sau:
- Khai quyết toán thuế thu nhập doanh nghiệp theo phương pháp doanh thu - chi phí: 1.008346
- Khai quyết toán thuế thu nhập doanh nghiệp đối với người nộp thuế có đơn vị phụ thuộc, địa điểm kinh doanh khác tỉnh, thành phố nơi có trụ sở chính có thu nhập được hưởng ưu đãi thuế thu nhập doanh nghiệp: 1.010948
- Khai quyết toán thuế TNDN đối với Nhà thầu nước ngoài, Nhà thẩu phụ nước ngoài nộp thuế GTGT theo phương pháp khẩu trừ, nộp thuể TNDN theo tỷ lệ % tính trên doanh thu: 1.008337
- Khai quyết toán thuế TNDN đối với hoạt động khai thác, xuất bán dầu thô, khí thiên nhiên: 1.008328
- Khai quyết toán thuể TNDN của Liên doanh Vietsovpetro tại Lô 09.1: 1.008554
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];