Mẫu công văn giải trình hệ số K trong kế toán thông dụng hiện nay?
Hiện hành, pháp luật chưa có quy định cụ thể về mẫu công văn giải trình hệ số K. Theo đó, có thể tham khảo Mẫu công văn giải trình giải trình hệ số K trong kế toán thông dụng hiện nay dưới đây:
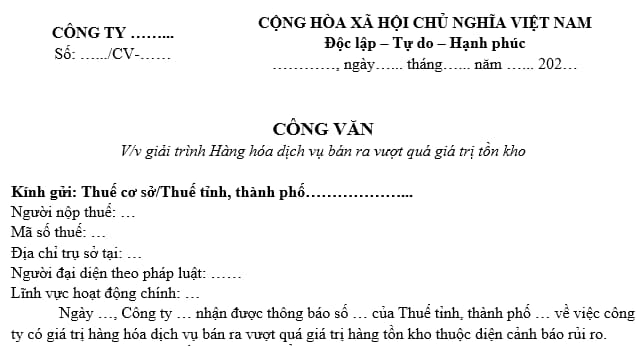
Tải mẫu Công văn giải trình hệ số K trong kế toán thông dụng hiện nay tại đây:
>>Tải về<<
Hệ số K được tính dựa trên công thức nào?
Căn cứ theo Công văn 2392/TCT-QLRR năm 2023 về việc kiểm tra hóa đơn điện tử, trong đó chỉ đạo kiểm tra người nộp thuế xuất hóa đơn vượt ngưỡng an toàn.
Trong đó, Tổng cục Thuế (nay là Cục Thuế) có nêu đã xây dựng chức năng trên ứng dụng hóa đơn điện tử đáp ứng yêu cầu kiểm soát hóa đơn điện tử, ngăn chặn tình trạng xuất hóa đơn khống. Một số chức năng chính như sau:
- Hệ thống tự động kiểm soát tổng giá trị hàng hóa bán ra trên các hóa đơn đã xuất so với ngưỡng giá trị hàng hóa đầu vào được tính toán bằng K lần tổng giá trị hàng tồn kho và tổng giá trị trị hàng hóa mua vào.
- Hệ thống cảnh báo thực hiện theo tham số K.
Như vậy, hệ số K được hiểu là một tham số hay một ngưỡng giới hạn dùng để kiểm tra xuất hóa đơn vượt ngưỡng an toàn dựa trên thương số của Tổng giá trị hàng hóa bán ra trên hóa đơn với tổng giá trị hàng tồn kho và tổng giá trị hàng hóa mua vào.
Hệ số K được dùng để kiểm soát tổng giá trị hàng hóa bán ra trên các hóa đơn đã xuất so với ngưỡng giá trị hàng hóa đầu vào được tính bằng công thức sau:
K = Tổng giá trị hàng hóa bán ra trên hóa đơn / (Tổng giá trị Hàng tồn kho + Tổng giá trị hàng hóa mua vào trên hóa đơn) |
Theo đó, khi sử dụng hóa đơn điện tử vượt ngưỡng hệ số K như sau:
- Người nộp thuế (NNT) vượt ngưỡng sẽ cảnh báo và đưa vào danh sách quản lý thuộc diện giám sát xuất hóa đơn vượt ngưỡng an toàn;
- Xem xét, xác định các trường hợp thuộc diện ngừng sử dụng hóa đơn nếu đã xác minh là doanh nghiệp xuất hóa đơn khống thuộc trường hợp quy định tại khoản 1 Điều 16 Nghị định 123/2020/NĐ-CP được sửa đổi bởi khoản 12 Điều 1 Nghị định 70/2025/NĐ-CP.
Mẫu công văn giải trình hệ số K trong kế toán thông dụng hiện nay? (Hình từ Internet)
Người nộp thuế bị cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn khi nào?
Căn cứ khoản 1 Điều 34 Nghị định 126/2020/NĐ-CP quy định trường hợp người nộp thuế bị cưỡng chế bằng biện pháp ngừng sử dụng hoá đơn như sau:
Cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn
1. Cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn đối với người nộp thuế bị cưỡng chế thi hành quyết định hành chính về quản lý thuế mà không áp dụng được các biện pháp cưỡng chế quy định tại điểm a, b, c khoản 1 Điều 125 Luật Quản lý thuế hoặc đã áp dụng các biện pháp này nhưng vẫn không thu đủ tiền thuế nợ vào ngân sách nhà nước hoặc trường hợp quy định tại khoản 3 Điều 125 Luật Quản lý thuế hoặc theo đề nghị của cơ quan hải quan.
a) Quyết định hành chính về quản lý thuế bao gồm: Quyết định xử phạt vi phạm hành chính về quản lý thuế; các thông báo ấn định thuế, quyết định ấn định thuế; thông báo tiền thuế nợ; quyết định thu hồi hoàn; quyết định gia hạn; quyết định nộp dần; quyết định chấm dứt hiệu lực của quyết định khoanh tiền thuế nợ; quyết định áp dụng biện pháp khắc phục hậu quả theo quy định của pháp luật về xử lý vi phạm hành chính về quản lý thuế; quyết định về bồi thường thiệt hại; quyết định hành chính về quản lý thuế khác theo quy định của pháp luật.
b) Hóa đơn bị ngừng sử dụng bao gồm các loại hóa đơn: hóa đơn tự in do các tổ chức, cá nhân kinh doanh tự in; hóa đơn đặt in do các tổ chức, cá nhân kinh doanh hoặc cơ quan thuế đặt in; hóa đơn điện tử do các tổ chức, cá nhân kinh doanh khởi tạo, lập theo quy định của pháp luật.
...
Theo quy định trên, việc cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn được áp dụng trong các trường hợp như sau:
- Trường hợp 1: Người nộp thuế bị cưỡng chế thi hành quyết định hành chính về quản lý thuế mà không áp dụng được các biện pháp cưỡng chế quy định tại điểm a, b, c khoản 1 Điều 125 Luật Quản lý thuế 2019.
- Trường hợp 2: Đã áp dụng các biện pháp cưỡng chế quy định tại điểm a, b, c khoản 1 Điều 125 Luật Quản lý thuế 2019 nhưng vẫn không thu đủ tiền thuế nợ vào ngân sách nhà nước.
- Trường hợp 3: Trường hợp quy định tại khoản 3 Điều 125 Luật Quản lý thuế 2019
- Trường hợp 4: Theo đề nghị của cơ quan hải quan.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];