Mẫu Bảng kê trích nộp các khoản theo lương Thông tư 200?
Theo Điều 117 Thông tư 200/2014/TT-BTC có quy định về hệ thống biểu mẫu chứng từ kế toán như sau:
Hệ thống biểu mẫu chứng từ kế toán
1. Các loại chứng từ kế toán tại phụ lục 3 Thông tư này đều thuộc loại hướng dẫn. Doanh nghiệp được chủ động xây dựng, thiết kế biểu mẫu chứng từ kế toán phù hợp với đặc điểm hoạt động và yêu cầu quản lý của mình nhưng phải đáp ứng được các yêu cầu của Luật kế toán và đảm bảo nguyên tắc rõ ràng, minh bạch, kịp thời, dễ kiểm tra, kiểm soát và đối chiếu.
2. Trường hợp không tự xây dựng và thiết kế biểu mẫu chứng từ cho riêng mình, doanh nghiệp có thể áp dụng hệ thống biểu mẫu và hướng dẫn nội dung ghi chép chứng từ kế toán theo hướng dẫn Phụ lục 3 Thông tư này.
3. Các doanh nghiệp có các nghiệp vụ kinh tế, tài chính đặc thù thuộc đối tượng điều chỉnh của các văn bản pháp luật khác thì áp dụng theo quy định về chứng từ tại các văn bản đó.
Hiện nay, mẫu Bảng kê trích nộp các khoản theo lương mới nhất là Mẫu số 10 - LĐTL quy định tại Phụ lục 3 Danh mục và biểu mẫu chứng từ kế toán ban hành kèm theo Thông tư 200/2014/TT-BTC áp dụng đối với các doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế.

Tải về mẫu bảng kê trích nộp các khoản theo lương Thông tư 200.
Lưu ý: Mẫu Bảng kê trích nộp các khoản theo lương Mẫu số 10 - LĐTL Thông tư 200 mang tính hướng dẫn, doanh nghiệp được chủ động xây dựng, thiết kế biểu mẫu chứng từ kế toán phù hợp với đặc điểm hoạt động và yêu cầu quản lý của mình nhưng phải đáp ứng được các yêu cầu của Luật Kế toán 2015 và đảm bảo nguyên tắc rõ ràng, minh bạch, kịp thời, dễ kiểm tra, kiểm soát và đối chiếu.
Cập nhật mới: Hiện hành, Thông tư 200/2014/TT-BTC đã hết hiệu lực từ ngày 01/01/2026 và được thay thế bởi Thông tư 99/2025/TT-BTC.
Căn cứ theo Phụ lục I ban hành kèm Thông tư 99/2025/TT-BTC quy định Mẫu Bảng kê trích nộp các khoản theo lương là Mẫu số 07- LÐTL.
Theo đó, Mẫu số 07- LÐTL có dạng như sau:
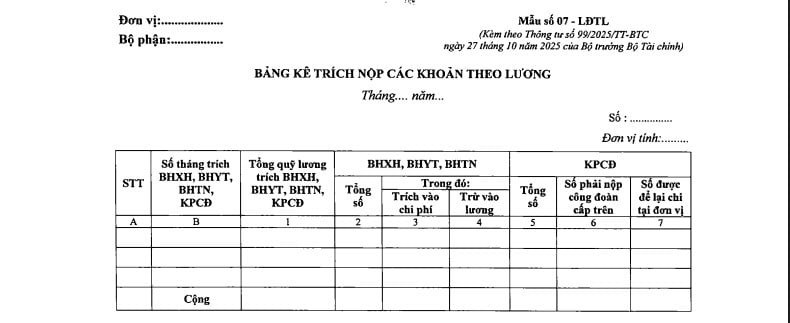
Tải về Mẫu số 07- LÐTL - Mẫu Bảng kê trích nộp các khoản theo lương

Mẫu Bảng kê trích nộp các khoản theo lương Thông tư 200? Mức đóng phí công đoàn năm 2026 là bao nhiêu? (Hình từ Internet)
Mức đóng phí công đoàn năm 2026 là bao nhiêu?
Theo Điều 23 Quyết định 1908/QĐ-TLĐ năm 2016 quy định đối tượng, mức đóng, tiền lương làm căn cứ đóng đoàn phí. Theo đó, mức đóng đoàn phí công đoàn năm 2025 như sau:
(1) Đoàn viên ở các công đoàn cơ sở sau đây có mức đóng đoàn phí hàng tháng bằng 1% tiền lương làm căn cứ đóng bảo hiểm xã hội theo quy định của pháp luật về Bảo hiểm xã hội:
- Cơ quan nhà nước;
- Tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức chính trị xã hội - nghề nghiệp, tổ chức xã hội, tổ chức xã hội - nghề nghiệp;
- Đơn vị thuộc lực lượng vũ trang nhân dân;
- Đơn vị sự nghiệp hưởng lương theo bảng lương, bậc lương do Nhà nước quy định:
Tiền lương làm căn cứ đóng bảo hiểm xã hội là tiền lương cấp bậc, chức vụ, lương theo hợp đồng lao động, hợp đồng làm việc và các khoản phụ cấp chức vụ, phụ cấp thâm niên vượt khung, phụ cấp thâm niên nghề. Khi tiền lương làm căn cứ đóng bảo hiểm xã hội thay đổi thì tiền lương làm căn cứ đóng đoàn phí công đoàn thay đổi theo quy định của pháp luật về Bảo hiểm xã hội.
(2) Đoàn viên ở các công đoàn cơ sở doanh nghiệp nhà nước (bao gồm cả công đoàn Công ty cổ phần nhà nước giữ cổ phần chi phối).
Mức đóng đoàn phí hàng tháng bằng 1% tiền lương thực lĩnh (tiền lương đã khấu trừ tiền đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, thuế thu nhập cá nhân của đoàn viên), nhưng mức đóng đoàn phí hàng tháng tối đa chỉ bằng 10% mức lương cơ sở theo quy định của Nhà nước.
(3) Đoàn viên ở các công đoàn cơ sở sau có mức đóng đoàn phí hàng tháng bằng 1% tiền lương làm căn cứ đóng bảo hiểm xã hội theo quy định của pháp luật về Bảo hiểm xã hội, nhưng mức đóng đoàn phí hàng tháng tối đa chỉ bằng 10% mức lương cơ sở theo quy định của Nhà nước:
- Doanh nghiệp ngoài nhà nước (bao gồm cả công đoàn Công ty cổ phần mà nhà nước không giữ cổ phần chi phối);
- Đơn vị sự nghiệp ngoài công lập hưởng tiền lương không theo bảng lương, bậc lương do Nhà nước quy định;
- Liên hiệp hợp tác xã;
- Các tổ chức nước ngoài, tổ chức quốc tế hoạt động trên lãnh thổ Việt Nam;
- Văn phòng điều hành của phía nước ngoài trong hợp đồng hợp tác kinh doanh tại Việt Nam;
- Đoàn viên công đoàn công tác ở nước ngoài.
Cập nhật mới: Tổng liên đoàn lao động đã có Quyết định 61/QĐ-TLĐ năm 2025 điều chỉnh giảm mức đóng đoàn phí công đoàn, có hiệu lực thi hành từ 01/7/2025.
Theo đó mức đóng đoàn phí công đoàn 2026 như sau:
STT | Đối tượng | Mức đóng đoàn phí công đoàn 2026 |
1 | Đoàn viên ở các công đoàn cơ sở đơn vị sự nghiệp không hưởng 100% lương từ NSNN | Mức đóng hàng tháng bằng 0,5% tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc theo quy định của pháp luật về Bảo hiểm xã hội. |
2 | Đoàn viên ở các công đoàn cơ sở doanh nghiệp nhà nước (bao gồm cả công, đoàn Công ty cổ phần nhà nước giữ cổ phần chi phối) | Mức đóng đoàn phí hàng tháng bằng 0,5% tiền lương thực lĩnh (tiền lương đã khấu trừ tiền đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, thuế thu nhập cá nhân của đoàn viên), nhưng mức đóng đoàn phí hàng tháng tối đa bằng 10% mức lương cơ sở theo quy định của Nhà nước. |
3 | Đoàn viên ở: Các công đoàn cơ sở doanh nghiệp ngoài nhà nước (bao gồm cả công đoàn Công ty cổ phần mà nhà nước không giữ cổ phần chi phối); Đơn vị sự nghiệp ngoài công lập; liên hiệp hợp tác xã; Các tổ chức nước ngoài, tổ chức quốc tế hoạt động trên lãnh thổ Việt Nam; Văn phòng điều hành của phía nước ngoài trong hợp đồng hợp tác kinh doanh tại Việt Nam; Đoàn viên công đoàn công tác ở nước ngoài | Mức đóng đoàn phí hàng tháng bằng 0,5% tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc theo quy định của pháp luật về Bảo hiểm xã hội, nhưng mức đóng đoàn phí hàng tháng tối đa bằng 10% mức lương cơ sở theo quy định của Nhà nước. |
4 | Các công đoàn cơ sở tại STT 2 và 3 được thu đoàn phí công đoàn của đoàn viên hàng tháng | Được thu đoàn phí công đoàn của đoàn viên hàng tháng bằng 0,5% tiền lương thực lĩnh (tiền lương đã khấu trừ tiền đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, thuế thu nhập cá nhân của đoàn viên) Hoặc quy định mức thu cao hơn 0,5% tiền lương làm căn cứ đóng bảo hiểm xã hội nếu được Ban Chấp hành công đoàn cơ sở mở rộng (từ tổ trưởng công đoàn trở lên) đồng ý bằng Nghị quyết, có văn bản và được quy định cụ thể trong Quy chế chi tiêu nội bộ của công đoàn cơ sở. |
5 | Đoàn viên ở các nghiệp đoàn, công đoàn cơ sở doanh nghiệp khó xác định tiền lương làm căn cứ đóng đoàn phí, đoàn viên công đoàn không thuộc đối tượng đóng bảo hiểm xã hội bắt buộc | Đóng đoàn phí theo mức ấn định nhưng mức đóng thấp nhất bằng 0,5% mức lương cơ sở theo quy định của Nhà nước |
6 | Đoàn viên công đoàn hưởng trợ cấp Bảo hiểm xã hội từ 01 tháng trở lên, trong thời gian hưởng trợ cấp không phải đóng đoàn phí; Đoàn viên công đoàn không có việc làm, không có thu nhập, nghỉ việc riêng từ 01 tháng trở lên không hưởng tiền lương | Trong thời gian đó không phải đóng đoàn phí. |
Lưu ý: Mức lương cơ sở hiện hành tại tháng 01/2026 là 2,34 triệu đồng/tháng theo quy định tại khoản 2 Điều 3 Nghị định 73/2024/NĐ-CP. Từ 01/7/2026 mức lương cơ sở sẽ là 2,53 triệu đồng/tháng theo quy định tại khoản 2 Điều 3 Nghị định 161/2026/NĐ-CP.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];