Mẫu 02/PBVM Tờ khai quyết toán phí bảo vệ môi trường đối với hoạt động khai thác khoáng sản mới nhất 2025?
Căn cứ theo Mục 77 Phần X Phụ lục II ban hành kèm Thông tư 80/2021/TT-BTC được sửa đổi bởi điểm a, b, e khoản 7 Điều 1 Thông tư 40/2025/TT-BTC quy định Mẫu 02/PBVM là Tờ khai quyết toán phí bảo vệ môi trường áp dụng đối với hoạt động khai thác khoáng sản
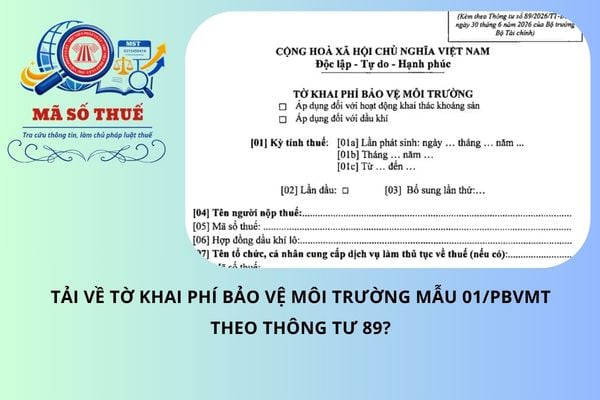
Theo đó, Mẫu 02/PBVM Tờ khai quyết toán phí bảo vệ môi trường áp dụng đối với hoạt động khai thác khoáng sản có dạng như sau:
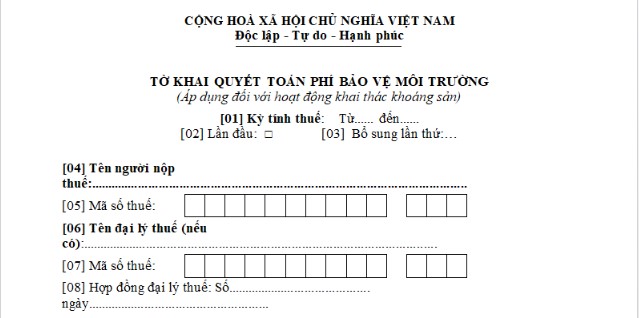
Tải về Mẫu 02/PBVM Tờ khai quyết toán phí bảo vệ môi trường áp dụng đối với hoạt động khai thác khoáng sản.
Mẫu 02/PBVM Tờ khai quyết toán phí bảo vệ môi trường đối với hoạt động khai thác khoáng sản mới nhất 2025? (Hình từ Internet)
Việc khai thuế, quyết toán thuế tài nguyên đối với hoạt động khai thác khoáng sản được quy định như thế nào?
Căn cứ theo Điều 9 Thông tư 152/2015/TT-BTC thì việc khai thuế, quyết toán thuế tài nguyên đối với hoạt động khai thác khoáng sản được quy định như sau:
- Tổ chức, hộ kinh doanh khai thác tài nguyên có trách nhiệm thông báo với cơ quan thuế về phương pháp xác định giá tính thuế đối với từng loại tài nguyên khai thác, kèm theo hồ sơ khai thuế tài nguyên của tháng đầu tiên có khai thác.
Trường hợp thay đổi phương pháp xác định giá tính thuế thì thông báo lại với cơ quan thuế trực tiếp quản lý trong tháng có thay đổi.
- Hàng tháng, người nộp thuế thực hiện khai thuế đối với toàn bộ sản lượng tài nguyên khai thác trong tháng (không phân biệt tồn kho hay đang trong quá trình chế biến).
- Khi quyết toán thuế, người nộp thuế phải lập Bảng kê kèm theo Tờ khai quyết toán thuế năm trong đó kê khai chi tiết sản lượng khai thác trong năm theo từng mỏ tương ứng với Giấy phép được cấp.
Số thuế tài nguyên được xác định căn cứ thuế suất của loại tài nguyên khai thác tương ứng với sản lượng và giá tính thuế như sau:
+ Sản lượng tài nguyên tính thuế là tổng sản lượng tài nguyên khai thác trong năm, không phân biệt tồn kho hay đang trong quá trình chế biến hoặc vận chuyển.
Trường hợp trong sản lượng bán ra vừa có sản lượng sản phẩm tài nguyên vừa có sản lượng sản phẩm công nghiệp thì phải quy đổi từ tài nguyên có trong sản lượng sản phẩm tài nguyên và sản phẩm công nghiệp ra sản lượng tài nguyên khai thác theo định mức sử dụng tài nguyên do người nộp thuế tự xác định.
+ Giá tính thuế là giá bán bình quân một đơn vị sản phẩm tài nguyên được xác định bằng cách lấy tổng doanh thu bán tài nguyên chia cho tổng sản lượng tài nguyên bán ra tương ứng trong năm.
Mức thu phí bảo vệ môi trường đối với khai thác khoảng sản hiện nay là bao nhiêu?
Căn cứ theo Điều 6 Nghị định 27/2023/NĐ-CP quy định mức thu phí bảo vệ môi trường đối với khai thác khoảng sản như sau:
(1) Mức thu phí bảo vệ môi trường đối với dầu thô: 100.000 đồng/tấn; đối với khí thiên nhiên, khí than: 50 đồng/m3. Riêng khí thiên nhiên thu được trong quá trình khai thác dầu thô (khí đồng hành): 35 đồng/m3.
(2) Mức thu phí bảo vệ môi trường đối với khai thác khoáng sản (bao gồm cả trường hợp hoạt động sản xuất, kinh doanh của tổ chức, cá nhân không nhằm mục đích khai thác khoáng sản nhưng thu được khoáng sản) theo Biểu khung mức thu phí.
(3) Mức thu phí bảo vệ môi trường đối với hoạt động khai thác tận thu khoáng sản theo quy định của pháp luật khoáng sản bằng 60% mức thu phí của loại khoáng sản tương ứng quy định tại Biểu khung mức thu phí.
Cụ thể Biểu khung mức thu phí bảo vệ môi trường đối với khai thác khoáng sản như sau:
Số TT | Loại khoáng sản | Đơn vị tính (tấn/m3 khoáng sản nguyên khai) | Mức thu (Đồng) |
I | Quặng khoáng sản kim loại | ||
1 | Quặng sắt | Tấn | 40.000 - 60.000 |
2 | Quặng măng-gan (mangan) | Tấn | 30.000 - 50.000 |
3 | Quặng ti-tan (titan) | Tấn | 10.000 - 70.000 |
4 | Quặng vàng | Tấn | 180.000 - 270.000 |
5 | Quặng đất hiếm | Tấn | 40.000 - 60.000 |
6 | Quặng bạch kim, quặng bạc, quặng thiếc | Tấn | 180.000 - 270.000 |
7 | Quặng vôn-phờ-ram (wolfram), quặng ăng-ti-moan (antimon) | Tấn | 30.000 - 50.000 |
8 | Quặng chì, quặng kẽm | Tấn | 180.000 - 270.000 |
9 | Quặng nhôm, quặng bô-xít (bauxit) | Tấn | 10.000 - 30.000 |
10 | Quặng đồng, quặng ni-ken (nicken) | Tấn | 35.000 - 60.000 |
11 | Quặng cô-ban (coban), quặng mô-lip-đen (molybden), quặng thủy ngân, quặng ma-nhê (magie), quặng va-na-đi (vanadi) | Tấn | 180.000 - 270.000 |
12 | Quặng crô-mít (cromit) | Tấn | 10.000 - 60.000 |
13 | Quặng khoáng sản kim loại khác | Tấn | 20.000 - 30.000 |
II | Khoáng sản không kim loại | ||
... | ... | ... | ... |
Tải về Biểu khung mức thu phí bảo vệ môi trường đối với khai thác khoáng sản.
Đồng thời, tại từng địa phương sẽ do Hội đồng nhân dân cấp tỉnh quyết định cụ thể mức thu, đơn vị tính phí bảo vệ môi trường đối với từng loại khoáng sản áp dụng tại địa phương phù hợp với tình hình thực tế trong từng thời kỳ.
Hội đồng nhân dân cấp tỉnh quy định mức thu, đơn vị tính căn cứ vào nguyên tắc xác định mức thu phí quy định tại Luật Phí và lệ phí 2015, Biểu khung mức thu phí và tham khảo mức thu phí của các địa phương có khai thác khoáng sản tương tự thuộc đối tượng chịu phí.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];