Mẫu 01/PL-DK Phụ lục chi tiết nghĩa vụ thuế của các nhà thầu dầu khí mới nhất?
Hiện hành, mẫu 01/PL-DK Phụ lục chi tiết nghĩa vụ thuế của các nhà thầu dầu khí kèm theo các tờ khai thuế đối với dầu khí mẫu số 01/TAIN-DK, 02/TAIN-DK, 01/TNDN-DK, 02/TNDN-DK được quy định tại mục mẫu biểu hồ sơ khai thuế thu nhập doanh nghiệp Phụ lục 2 ban hành kèm theo Thông tư 80/2021/TT-BTC.
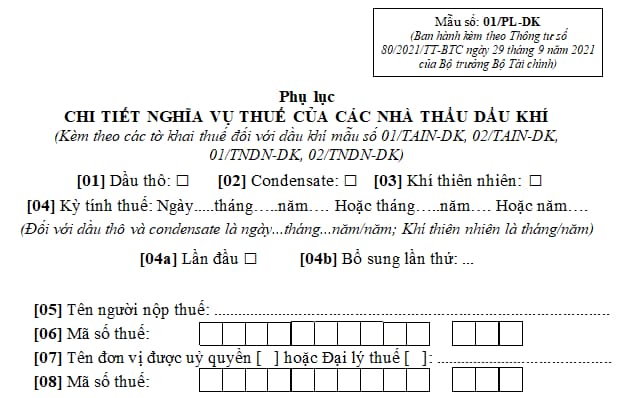
Tải về Mẫu 01/PL-DK Phụ lục chi tiết nghĩa vụ thuế của các nhà thầu dầu khí mới nhất
Tổ chức, cá nhân chỉ cần có đủ năng lực tài chính là đã có thể tham gia đấu thầu lựa chọn nhà thầu ký kết hợp đồng dầu khí?
Căn cứ tại Điều 16 Luật Dầu khí 2022 quy định điều kiện tham gia đấu thầu lựa chọn nhà thầu như sau:
Điều kiện tham gia đấu thầu lựa chọn nhà thầu
Tổ chức, cá nhân tham gia đấu thầu lựa chọn nhà thầu ký kết hợp đồng dầu khí phải đáp ứng các điều kiện sau đây:
1. Tổ chức có đăng ký thành lập, hoạt động được cấp theo quy định pháp luật của quốc gia bên dự thầu; cá nhân có năng lực hành vi dân sự đầy đủ theo quy định pháp luật của quốc gia mà cá nhân đó là công dân;
2. Có đủ năng lực tài chính, kỹ thuật và kinh nghiệm trong hoạt động dầu khí; trường hợp tổ chức, cá nhân không đáp ứng điều kiện này thì phải liên danh với các tổ chức, cá nhân khác để có đủ điều kiện tham gia đấu thầu.
Theo đó, tổ chức, cá nhân muốn tham gia đấu thầu lựa chọn nhà thầu ký kết hợp đồng dầu khí phải đáp ứng các điều kiện sau:
- Tổ chức có đăng ký thành lập, hoạt động được cấp theo quy định pháp luật của quốc gia bên dự thầu; cá nhân có năng lực hành vi dân sự đầy đủ theo quy định pháp luật của quốc gia mà cá nhân đó là công dân;
- Có đủ năng lực tài chính, kỹ thuật và kinh nghiệm trong hoạt động dầu khí; trường hợp tổ chức, cá nhân không đáp ứng điều kiện này thì phải liên danh với các tổ chức, cá nhân khác để có đủ điều kiện tham gia đấu thầu.
Như vậy, tổ chức, cá nhân không phải chỉ cần có đủ năng lực tài chính là đã có thể tham gia đấu thầu lựa chọn nhà thầu ký kết hợp đồng dầu khí mà còn phải đáp ứng đủ các điều kiện như đã kể trên theo quy định.
Mẫu 01/PL-DK Phụ lục chi tiết nghĩa vụ thuế của các nhà thầu dầu khí mới nhất? (Hình từ Internet)
Thời hạn nộp hồ sơ khai quyết toán thuế TNDN đối với dầu khí là khi nào?
Căn cứ tại khoản 2 Điều 44 Luật Quản lý thuế 2019 quy định như sau:
Thời hạn nộp hồ sơ khai thuế
1. Thời hạn nộp hồ sơ khai thuế đối với loại thuế khai theo tháng, theo quý được quy định như sau:
a) Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo tháng;
b) Chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo quý.
2. Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
b) Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế;
c) Chậm nhất là ngày 15 tháng 12 của năm trước liền kề đối với hồ sơ khai thuế khoán của hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán; trường hợp hộ kinh doanh, cá nhân kinh doanh mới kinh doanh thì thời hạn nộp hồ sơ khai thuế khoán chậm nhất là 10 ngày kể từ ngày bắt đầu kinh doanh.
3. Thời hạn nộp hồ sơ khai thuế đối với loại thuế khai và nộp theo từng lần phát sinh nghĩa vụ thuế chậm nhất là ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế.
4. Thời hạn nộp hồ sơ khai thuế đối với trường hợp chấm dứt hoạt động, chấm dứt hợp đồng hoặc tổ chức lại doanh nghiệp chậm nhất là ngày thứ 45 kể từ ngày xảy ra sự kiện.
5. Chính phủ quy định thời hạn nộp hồ sơ khai thuế đối với thuế sử dụng đất nông nghiệp; thuế sử dụng đất phi nông nghiệp; tiền sử dụng đất; tiền thuê đất, thuê mặt nước; tiền cấp quyền khai thác khoáng sản; tiền cấp quyền khai thác tài nguyên nước; lệ phí trước bạ; lệ phí môn bài; khoản thu vào ngân sách nhà nước theo quy định của pháp luật về quản lý, sử dụng tài sản công; báo cáo lợi nhuận liên quốc gia.
6. Thời hạn nộp hồ sơ khai thuế đối với hàng hóa xuất khẩu, nhập khẩu thực hiện theo quy định của Luật Hải quan.
7. Trường hợp người nộp thuế khai thuế thông qua giao dịch điện tử trong ngày cuối cùng của thời hạn nộp hồ sơ khai thuế mà cổng thông tin điện tử của cơ quan thuế gặp sự cố thì người nộp thuế nộp hồ sơ khai thuế, chứng từ nộp thuế điện tử trong ngày tiếp theo sau khi cổng thông tin điện tử của cơ quan thuế tiếp tục hoạt động.
Như vậy theo quy định trên thời hạn nộp hồ sơ khai quyết toán thuế TNDN đối với dầu khí là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];