Mã chương 857 tiểu mục 1001 áp dụng cho thuế gì?
Căn cứ điểm b khoản 1 Điều 4 Thông tư 324/2016/TT-BTC thì tiểu mục (hay còn gọi là mã nội dung kinh tế - NDKT) là phân loại chi tiết của Mục, dùng để phân loại các khoản thu, chi ngân sách nhà nước chi tiết theo các đối tượng quản lý trong từng Mục.
Căn cứ tại Phụ lục 3 Danh mục, tiểu mục ban hành kèm theo Thông tư 324/2016/TT-BTC được bổ sung bởi khoản 5 Điều 1 Thông tư 93/2019/TT-BTC quy định tiểu mục thuế thu nhập cá nhân như sau:
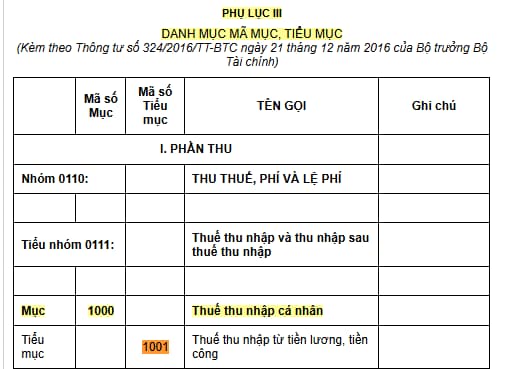
Đồng thời tại Phụ lục 1 ban hành kèm theo Thông tư 324/2016/TT-BTC được sửa đổi bởi khoản 2 Điều 1 Thông tư 93/2019/TT-BTC, mã chương 857 là “Hộ gia đình, cá nhân” do cấp xã quản lý.
Như vậy, mã chương 857 tiểu mục 1001 áp dụng cho hộ kinh doanh, cá nhân đối với khoản thuế thu nhập từ tiền lương, tiền công do cơ quan cấp xã quản lý.
Mã chương 857 tiểu mục 1001 áp dụng cho thuế gì? (Hình từ Internet)
Lương bao nhiêu phải đóng thuế thu nhập cá nhân theo quy định hiện hành?
Trước đây, tại Điều 19 Luật Thuế thu nhập cá nhân 2007 được sửa đổi bởi khoản 4 Điều 1 Luật Thuế thu nhập cá nhân sửa đổi 2012 quy định mức giảm trừ đối với đối tượng nộp thuế là 9 triệu đồng/tháng (108 triệu đồng/năm); Mức giảm trừ đối với mỗi người phụ thuộc là 3,6 triệu đồng/tháng.
Tuy nhiên, hiện nay mức giảm trừ đối với người nộp thuế và mức giảm trừ gia cảnh này đã bị bãi bỏ bởi bởi khoản 4 Điều 6 Luật Sửa đổi các Luật về thuế 2014.
Đồng thời, thay vào đó là quy định mới tại Điều 1 Nghị quyết 954/2020/UBTVQH14, về mức giảm trừ gia cảnh cụ thể như sau:
Mức giảm trừ gia cảnh
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân số 04/2007/QH12 đã được sửa đổi, bổ sung một số điều theo Luật số 26/2012/QH13 như sau:
1. Mức giảm trừ đối với đối tượng nộp thuế là 11 triệu đồng/tháng (132 triệu đồng/năm);
2. Mức giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng/tháng.
Có thế thấy, hiện nay đối với người có mức lương trên 11 triệu đồng/tháng (132 triệu đồng/năm) khi đã trừ hết những khoản được miễn hoặc giảm trừ như (bảo hiểm xã hội, bảo hiểm thân thể, bảo hiểm y tế,...) thì phải đóng thuế thu nhập cá nhân.
Trong trường hợp người lao động có một người phụ thuộc thì mức lương phải trên 15,4 triệu đồng/tháng mới phải nộp thuế.
Trường hợp có hai người phụ thuộc tương đương mức lương trên 19,8 triệu đồng/tháng mới phải nộp thuế.
Tiền lương làm thêm giờ có đóng thuế thu nhập cá nhân không?
Căn cứ điểm i khoản 1 Điều 3 Thông tư 111/2013/TT-BTC quy định về các khoản thu nhập được miễn thuế như sau:
Các khoản thu nhập được miễn thuế
...
i) Thu nhập từ phần tiền lương, tiền công làm việc ban đêm, làm thêm giờ được trả cao hơn so với tiền lương, tiền công làm việc ban ngày, làm việc trong giờ theo quy định của Bộ luật Lao động. Cụ thể như sau:
i.1) Phần tiền lương, tiền công trả cao hơn do phải làm việc ban đêm, làm thêm giờ được miễn thuế căn cứ vào tiền lương, tiền công thực trả do phải làm đêm, thêm giờ trừ (-) đi mức tiền lương, tiền công tính theo ngày làm việc bình thường.
Ví dụ 2: Ông A có mức lương trả theo ngày làm việc bình thường theo quy định của Bộ luật Lao động là 40.000 đồng/giờ.
- Trường hợp cá nhân làm thêm giờ vào ngày thường, cá nhân được trả 60.000 đồng/giờ thì thu nhập được miễn thuế là:
60.000 đồng/giờ – 40.000 đồng/giờ = 20.000 đồng/giờ
- Trường hợp cá nhân làm thêm giờ vào ngày nghỉ hoặc ngày lễ, cá nhân được trả 80.000 đồng/giờ thì thu nhập được miễn thuế là:
80.000 đồng/giờ – 40.000 đồng/giờ = 40.000 đồng/giờ
i.2) Tổ chức, cá nhân trả thu nhập phải lập bảng kê phản ánh rõ thời gian làm đêm, làm thêm giờ, khoản tiền lương trả thêm do làm đêm, làm thêm giờ đã trả cho người lao động. Bảng kê này được lưu tại đơn vị trả thu nhập và xuất trình khi có yêu cầu của cơ quan thuế.
...
Theo quy định trên, tiền lương làm thêm giờ của người lao động chỉ được miễn thuế thu nhập cá nhân đối với phần chênh lệch giữa tiền lương làm thêm giờ người lao động được nhận và tiền lương được tính theo ngày bình thường.
Tổ chức, cá nhân trả thu nhập phải lập bảng kê phản ánh rõ thời gian làm đêm, làm thêm giờ, khoản tiền lương trả thêm do làm đêm, làm thêm giờ đã trả cho người lao động. Bảng kê này được lưu tại đơn vị trả thu nhập và xuất trình khi có yêu cầu của cơ quan thuế.
Nghĩa là, đối với khoản tiền lương theo giờ bình thường thì vẫn phải đóng thuế thu nhập cá nhân theo quy định.
Như vậy, theo quy định trên thì phần chênh lệch của tiền lương làm thêm giờ (so với giờ bình thường) sẽ không phải đóng thuế thu nhập cá nhân.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];