Làm thế nào để không bị trừ 10% thuế thu nhập cá nhân khi thử việc?
Căn cứ điểm i khoản 1 Điều 25 Thông tư 111/2013/TT-BTC quy định như sau:
Khấu trừ thuế và chứng từ khấu trừ thuế
...
i) Khấu trừ thuế đối với một số trường hợp khác
Các tổ chức, cá nhân trả tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng lao động (theo hướng dẫn tại điểm c, d, khoản 2, Điều 2 Thông tư này) hoặc ký hợp đồng lao động dưới ba (03) tháng có tổng mức trả thu nhập từ hai triệu (2.000.000) đồng/lần trở lên thì phải khấu trừ thuế theo mức 10% trên thu nhập trước khi trả cho cá nhân.
Trường hợp cá nhân chỉ có duy nhất thu nhập thuộc đối tượng phải khấu trừ thuế theo tỷ lệ nêu trên nhưng ước tính tổng mức thu nhập chịu thuế của cá nhân sau khi trừ gia cảnh chưa đến mức phải nộp thuế thì cá nhân có thu nhập làm cam kết (theo mẫu ban hành kèm theo văn bản hướng dẫn về quản lý thuế) gửi tổ chức trả thu nhập để tổ chức trả thu nhập làm căn cứ tạm thời chưa khấu trừ thuế thu nhập cá nhân.
Căn cứ vào cam kết của người nhận thu nhập, tổ chức trả thu nhập không khấu trừ thuế. Kết thúc năm tính thuế, tổ chức trả thu nhập vẫn phải tổng hợp danh sách và thu nhập của những cá nhân chưa đến mức khấu trừ thuế (vào mẫu ban hành kèm theo văn bản hướng dẫn về quản lý thuế) và nộp cho cơ quan thuế. Cá nhân làm cam kết phải chịu trách nhiệm về bản cam kết của mình, trường hợp phát hiện có sự gian lận sẽ bị xử lý theo quy định của Luật quản lý thuế.
Cá nhân làm cam kết theo hướng dẫn tại điểm này phải đăng ký thuế và có mã số thuế tại thời điểm cam kết.
Theo quy định trên, có thể thấy cá nhân cư trú không ký hợp đồng lao động (theo hướng dẫn tại điểm c, d khoản 2 Điều 2 Thông tư 111/2013/TT-BTC) hoặc ký hợp đồng lao động dưới ba (03) tháng có tổng mức trả thu nhập từ hai triệu (2.000.000) đồng/lần trở lên thì phải khấu trừ thuế theo mức 10% trên thu nhập trước khi trả cho cá nhân.
Tuy nhiên, trường hợp cá nhân chỉ có duy nhất thu nhập thuộc đối tượng phải khấu trừ thuế theo tỷ lệ nêu trên nhưng ước tính tổng mức thu nhập chịu thuế của cá nhân sau khi trừ gia cảnh chưa đến mức phải nộp thuế thì cá nhân có thu nhập làm cam kết (theo mẫu ban hành kèm theo văn bản hướng dẫn về quản lý thuế) gửi tổ chức trả thu nhập để tổ chức trả thu nhập làm căn cứ tạm thời chưa khấu trừ thuế thu nhập cá nhân.
Do đó, điều kiện để tạm thời không bị khấu trừ 10% thuế thu nhập cá nhân khi thử việc gồm:
(1) Thu nhập từ 2 triệu đồng/lần trở lên.
(2) Là cá nhân cư trú ký hợp đồng thử việc hoặc hợp đồng dưới 3 tháng.
(3) Có duy nhất nguồn thu nhập thuộc diện khấu trừ thuế.
(4) Tổng thu nhập chịu thuế dự kiến sau khi trừ gia cảnh chưa đến ngưỡng nộp thuế (khoảng 132 triệu đồng/năm nếu không có người phụ thuộc).
(5) Cá nhân đã đăng ký thuế và có mã số thuế.
Như vậy, nếu đáp ứng các điều kiện trên thì cá nhân cần làm bản cam kết gửi tổ chức trả thu nhập để tổ chức trả thu nhập làm căn cứ tạm thời chưa khấu trừ thuế thu nhập cá nhân.
Làm thế nào để không bị trừ 10% thuế thu nhập cá nhân khi thử việc? (Hình từ Internet)
Mẫu Bản cam kết thu nhập dưới 132 triệu/năm để tính thuế TNCN là mẫu nào?
Bộ Tài chính đã ban hành Thông tư 80/2021/TT-BTC hướng dẫn thi hành một số điều của Luật Quản lý thuế 2019 và Nghị định 126/2020/NĐ-CP.
Theo đó, tại mục VII Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC quy định mẫu biểu hồ sơ khai thuế thu nhập cá nhân.
Trong đó, mẫu Bản cam kết thu nhập dưới 132 triệu/năm để tính thuế thu nhập cá nhân là mẫu 08/CK-TNCN tại Phụ lục II Danh mục mẫu biểu hồ sơ khai thuế ban hành kèm theo Thông tư 80/2021/TT-BTC.
Mẫu này được áp dụng cho cá nhân nhận thu nhập và ước tính tổng thu nhập trong năm dương lịch chưa đến mức chịu thuế TNCN.
Bản cam kết thu nhập dưới 132 triệu/năm để tính thuế thu nhập cá nhân có dạng:
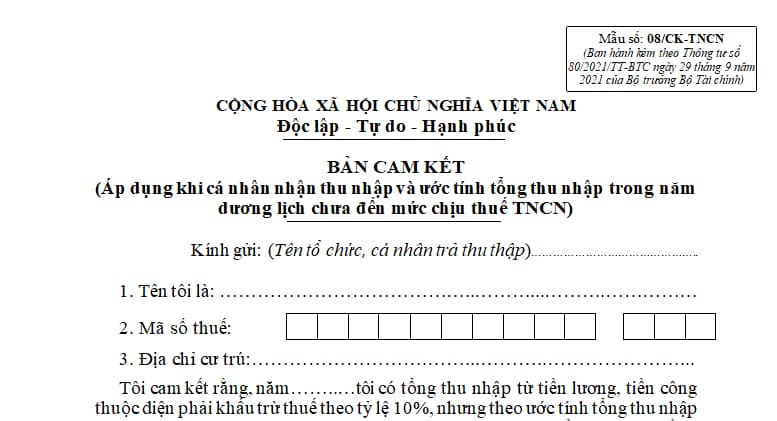
Tải về Bản cam kết thu nhập dưới 132 triệu/năm để tính thuế thu nhập cá nhân.
Cá nhân sẽ được giảm trừ những khoản nào khi tính thuế TNCN?
Căn cứ Điều 9 Thông tư 111/2013/TT-BTC được sửa đổi bởi khoản 6 Điều 25 Thông tư 92/2015/TT-BTC quy định như sau:
Các khoản giảm trừ
Các khoản giảm trừ theo hướng dẫn tại Điều này là các khoản được trừ vào thu nhập chịu thuế của cá nhân trước khi xác định thu nhập tính thuế từ tiền lương, tiền công, từ kinh doanh. Cụ thể như sau:
1. Giảm trừ gia cảnh
a) Giảm trừ gia cảnh là số tiền được trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ kinh doanh, thu nhập từ tiền lương, tiền công của người nộp thuế là cá nhân cư trú.
Trường hợp cá nhân cư trú vừa có thu nhập từ kinh doanh, vừa có thu nhập từ tiền lương, tiền công thì tính giảm trừ gia cảnh một lần vào tổng thu nhập từ kinh doanh và từ tiền lương, tiền công
...
2. Giảm trừ đối với các khoản đóng bảo hiểm, Quỹ hưu trí tự nguyện
a) Các khoản đóng bảo hiểm bao gồm: bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành nghề phải tham gia bảo hiểm bắt buộc.
b) Các khoản đóng vào Quỹ hưu trí tự nguyện, mua bảo hiểm hưu trí tự nguyện
...
3. Giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo, khuyến học
a) Các khoản đóng góp từ thiện, nhân đạo, khuyến học được trừ vào thu nhập chịu thuế đối với thu nhập từ kinh doanh, từ tiền lương, tiền công trước khi tính thuế của người nộp thuế là cá nhân cư trú, bao gồm:
a.1) Khoản chi đóng góp vào các tổ chức, cơ sở chăm sóc, nuôi dưỡng trẻ em có hoàn cảnh đặc biệt khó khăn, người khuyết tật, người già không nơi nương tựa.
...
Như vậy, theo quy định trên thì khi tính thuế TNCN thì cá nhân sẽ được giảm trừ các khoản bao gồm giảm trừ gia cảnh, giảm trừ đối với các khoản đóng bảo hiểm, Quỹ hưu trí tự nguyện và giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo, khuyến học.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];