
Hướng dẫn nộp bổ sung Báo cáo tài chính trên Dịch vụ công mới nhất 2026?
>> Thời hạn nộp và công khai báo cáo tài chính hợp nhất theo Thông tư 43 2026 có gì mới?
>> Tải về ItaxViewer phiên bản 2 7 2 phần mềm đọc hồ sơ thuế XML chi tiết, dễ thực hiện?
CHỐT: Chính thức thay đổi Lịch nghỉ lễ 30 4 và Giỗ tổ Hùng Vương năm 2026 để được nghỉ liên tiếp 09 ngày
Dưới đây là chi tiết hướng dẫn cách nộp bổ sung Báo cáo tài chính trên Dịch vụ công 2026 qua tờ khai 03/TNDN mà doanh nghiệp có thể tham khảo:
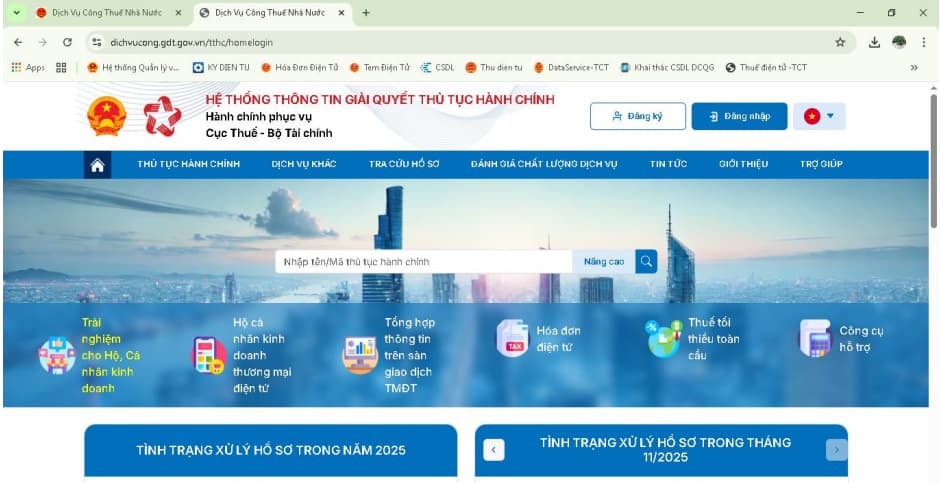
Bước 1: Truy cập vào Cổng dịch vụ công:
https://dichvucong.gdt.gov.vn/tthc/homelogin
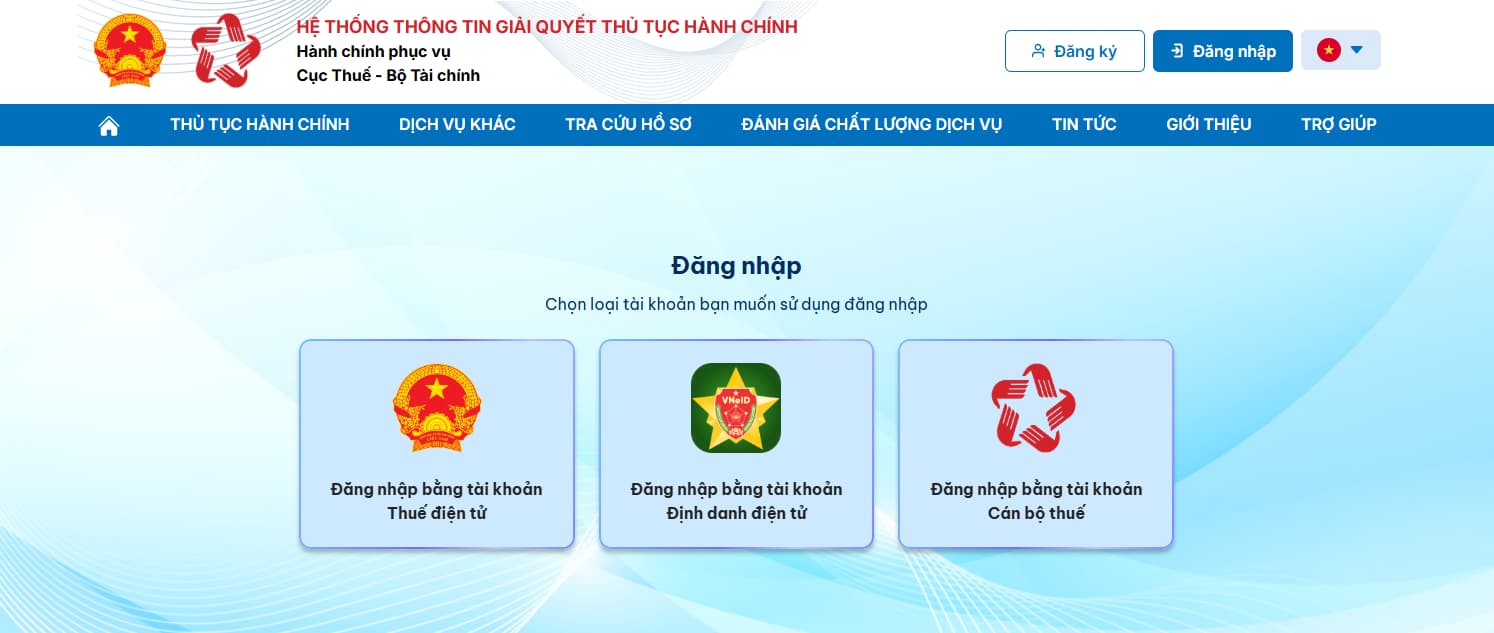
Bước 2: NNT chọn Đăng nhập bằng tài khoản Định danh điện tử hoặc tài khoản thuế điện tử
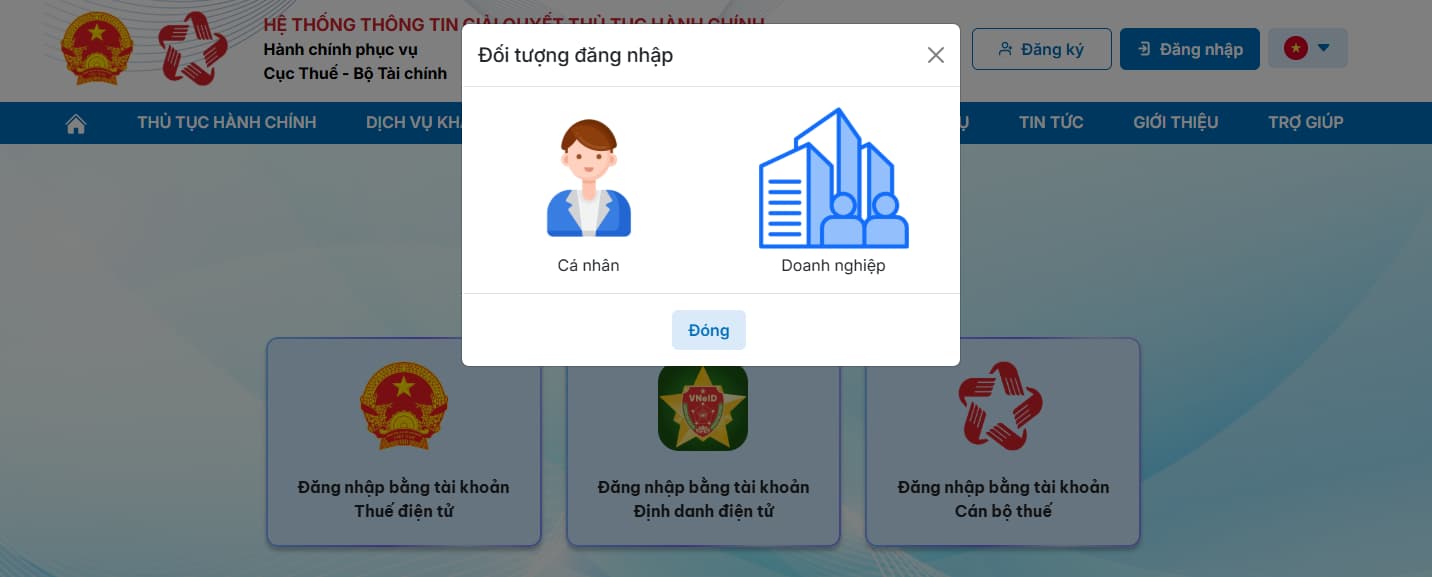
Sau đó chọn "Doanh nghiệp".
Bước 3: Tìm lại tờ khai 03/TNDN_Tờ khai quyết toán thuế thu nhập doanh nghiệp (TT80/2021)
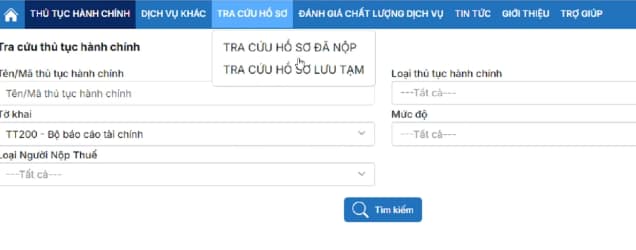
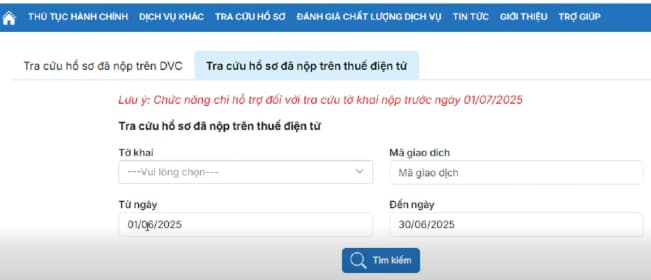
- Tích chọn biểu tượng bổ sung
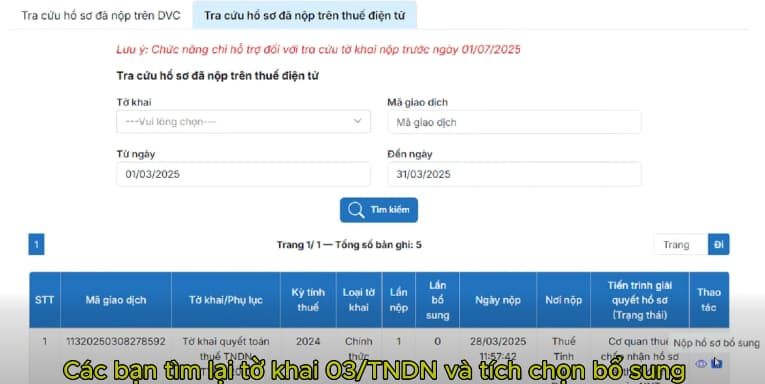
Bước 4: Tại hình thức nộp hồ sơ => Chọn nộp XML
Nhấn Chọn tệp, Chọn file XML đã kết xuất từ HTKT sau đó nhấn Tiếp tục
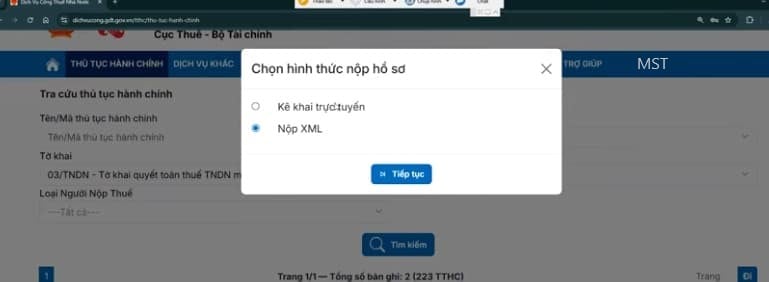
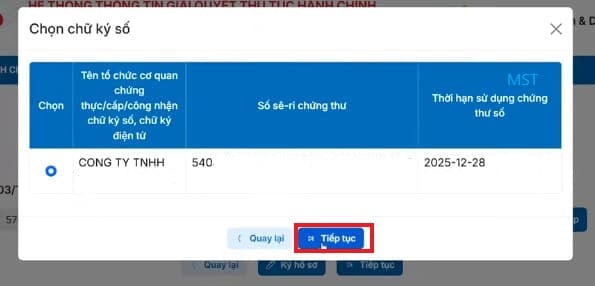
Bước 5: Chọn tệp tờ khai và ký hồ sơ
- Bấm Chọn tệp và tải lên
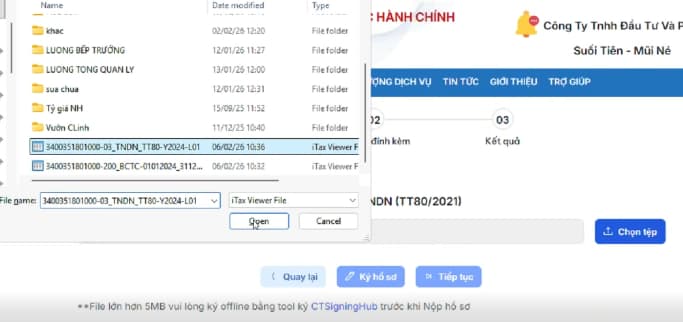
- Chọn Ký hồ sơ, nhập thông tin chữ ký số và nhấn Tiếp tục để chuyển sang màn hình Đính kèm tài liệu
Bước 6: Đính kèm file Báo cáo tài chính
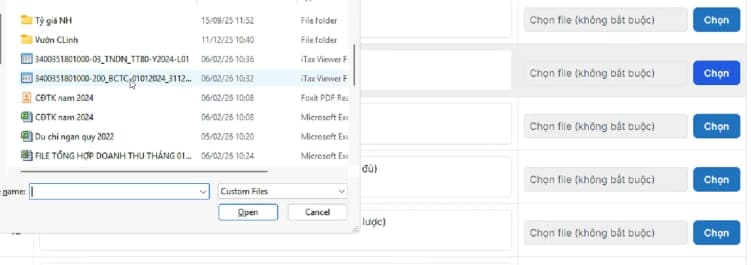
- Chọn loại báo cáo theo thông tư áp dụng phù hợp với chế độ kế toán doanh nghiệp đang áp dụng như: Bộ Báo cáo tài chính theo Thông tư 200/2014/TT-BTC.
- Sau đó:
+ Nhấn Chọn
+ Tải file báo cáo tài chính lên hệ thống
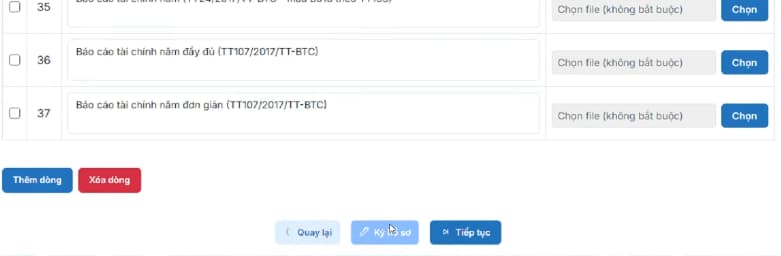
- Ký chữ ký số, nhấn Tiếp tục.
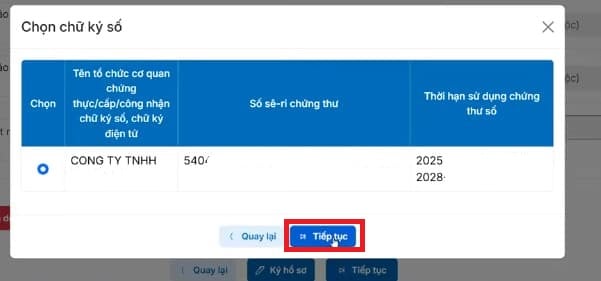
Bước 7: Màn hình hiển thị nộp bổ sung Báo cáo tài chính trên Dịch vụ công thành công
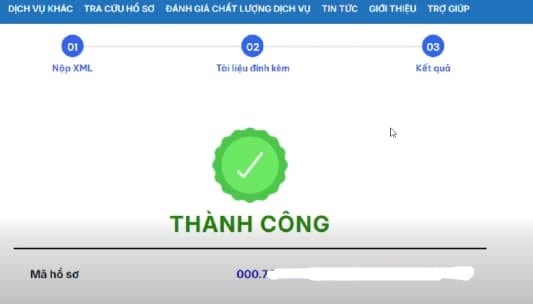
Trên đây là nội dung Hướng dẫn nộp bổ sung Báo cáo tài chính trên Dịch vụ công mới nhất 2026
Xem thêm:
>> Công văn 3609/QNG-QLDN1 về giống cây trồng sẽ không chịu thuế GTGT?
>> Loại hình doanh nghiệp bắt buộc phải nộp báo cáo kiểm toán?
>> Công văn 2088/BNI-QLDN1 hướng dẫn gộp kỳ tính thuế TNDN năm 2025?
Hướng dẫn nộp bổ sung Báo cáo tài chính trên Dịch vụ công mới nhất 2026? (Hình từ Internet)
Báo cáo tài chính năm 2025 sử dụng mẫu Báo cáo tài chính theo Thông tư 200 hay Thông tư 99?
Ngày 27/10/2025, Bộ Tài chính đã ban hành Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp.
Theo đó, tại Điều 31 Thông tư 99/2025/TT-BTC quy định về điều khoản thi hành như sau:
Điều khoản thi hành
1. Thông tư này có hiệu lực thi hành kể từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Thông tư này thay thế cho các Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp (trừ trường hợp quy định tại khoản 2 Điều này), Thông tư số 75/2015/TT-BTC ngày 18/5/2015 của Bộ Tài chính về sửa đổi, bổ sung Điều 128 Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính, Thông tư số 53/2016/TT-BTC ngày 21/3/2016 về sửa đổi, bổ sung một số Điều của Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính và Thông tư số 195/2012/TT-BTC ngày 15/11/2012 hướng dẫn kế toán áp dụng cho đơn vị chủ đầu tư.
2. Các nội dung liên quan đến kế toán cổ phần hóa doanh nghiệp Nhà nước hướng dẫn tại các khoản 3.11, khoản 3.12 Điều 21; khoản 3.3 Điều 35; điểm h, i khoản 3 Điều 38; điểm c khoản 5 Điều 40; điểm c khoản 3.1, điểm d khoản 3.2, điểm e khoản 3.3, điểm d khoản 3.4 Điều 45; điểm k, l, m khoản 3 Điều 47; điểm l khoản 3 Điều 54; khoản 3.2, khoản 3.9 Điều 57; điểm đ khoản 3 Điều 62; điểm p khoản 3 Điều 63; khoản 3.13 Điều 67; Điều 71; điểm g khoản 3 Điều 74; điểm d khoản 3 Điều 77; khoản 3.15, khoản 3.16 Điều 92; điểm m khoản 3 Điều 93; điểm d khoản 3 Điều 94 Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp vẫn tiếp tục thực hiện cho đến khi có văn bản thay thế.
Các doanh nghiệp vừa và nhỏ, cơ sở ngoài công lập, các đơn vị kế toán khác được lựa chọn áp dụng Thông tư này để kế toán phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý của đơn vị mình. Khi áp dụng Thông tư này, các đơn vị phải thực hiện nhất quán tối thiểu trong một kỳ kế toán năm. Khi doanh nghiệp thay đổi chế độ kế toán áp dụng thì phải trình bày lại số liệu, thông tin so sánh tương tự như khi thay đổi chính sách kế toán đồng thời giải trình lý do và ảnh hưởng của sự thay đổi đó trong phần thuyết minh Báo cáo tài chính theo quy định.
4. Các Bộ, ngành, Ủy ban Nhân dân, Sở Tài chính, Thuế các Tỉnh, Thành phố trực thuộc Trung ương có trách nhiệm triển khai hướng dẫn các doanh nghiệp thực hiện Thông tư này. Trong quá trình thực hiện nếu có vướng mắc đề nghị phản ánh về Bộ Tài chính để nghiên cứu giải quyết./.
Theo quy định trên, Thông tư 99/2025/TT-BTC có hiệu lực thi hành kể từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026.
Do đó, các doanh nghiệp báo cáo tài chính năm 2025 vẫn sẽ sử dụng các mẫu Báo cáo tài chính theo Thông tư 200/2014/TT-BTC để báo cáo.
Có các hình thức công khai báo cáo tài chính nào?
Căn cứ theo Điều 32 Luật Kế toán 2015 quy định về hình thức và thời hạn công khai báo cáo tài chính cụ thể như sau:
Hình thức và thời hạn công khai báo cáo tài chính
1. Việc công khai báo cáo tài chính được thực hiện theo một hoặc một số hình thức sau đây:
a) Phát hành ấn phẩm;
b) Thông báo bằng văn bản;
c) Niêm yết;
d) Đăng tải trên trang thông tin điện tử;
đ) Các hình thức khác theo quy định của pháp luật.
2. Hình thức và thời hạn công khai báo cáo tài chính của đơn vị kế toán sử dụng ngân sách nhà nước thực hiện theo quy định của pháp luật về ngân sách nhà nước.
...
Như vậy, theo quy định trên thì việc công khai báo cáo tài chính được thực hiện theo hình thức sau đây:
- Phát hành ấn phẩm;
- Thông báo bằng văn bản;
- Niêm yết;
- Đăng tải trên trang thông tin điện tử;
- Các hình thức khác theo quy định của pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];

































